相关推荐资讯
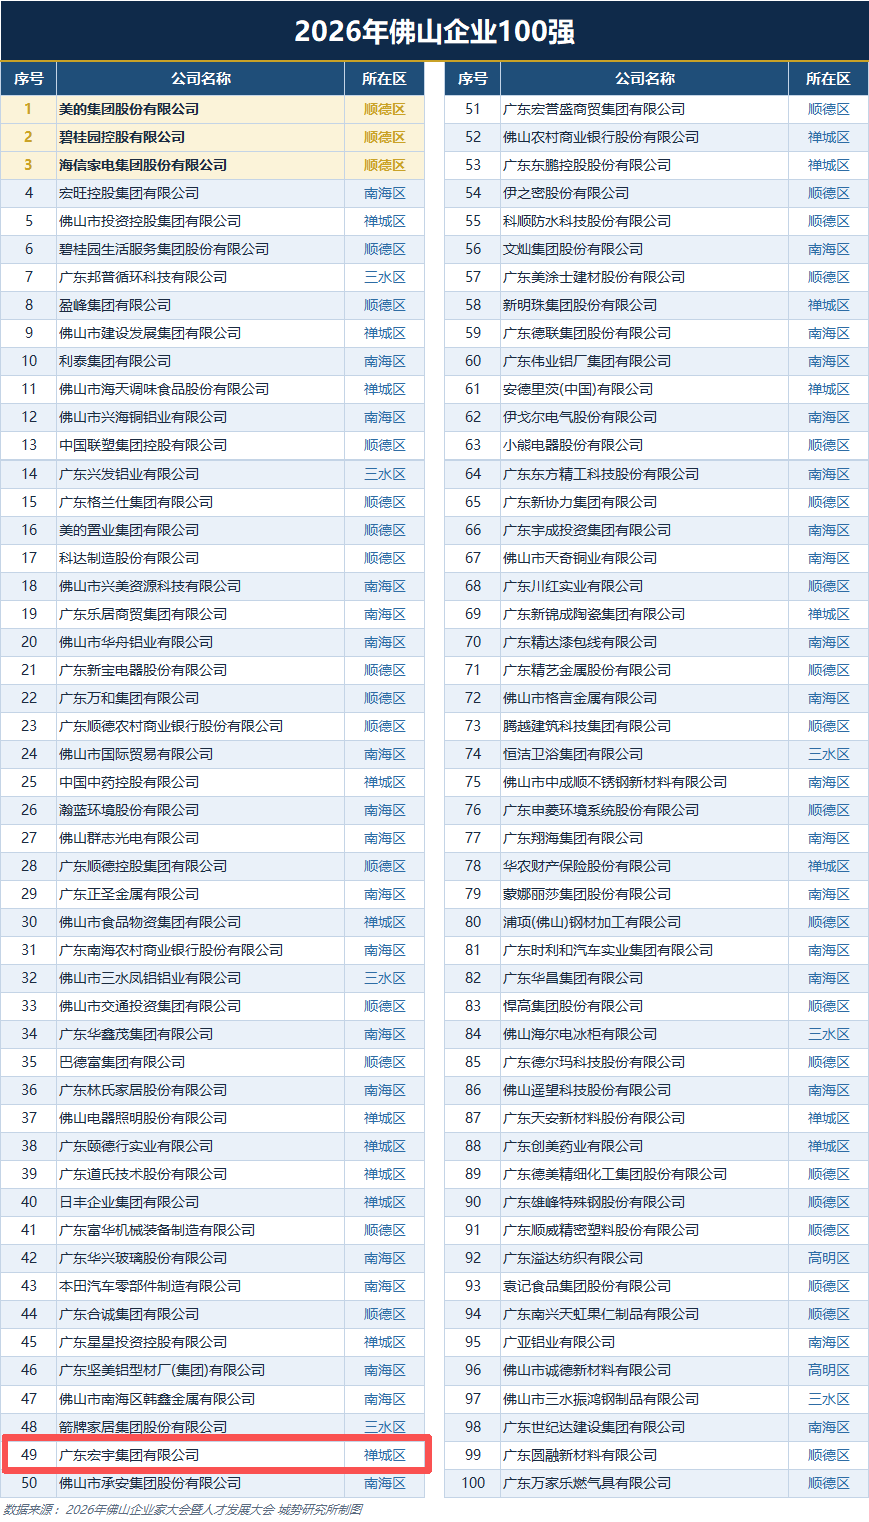
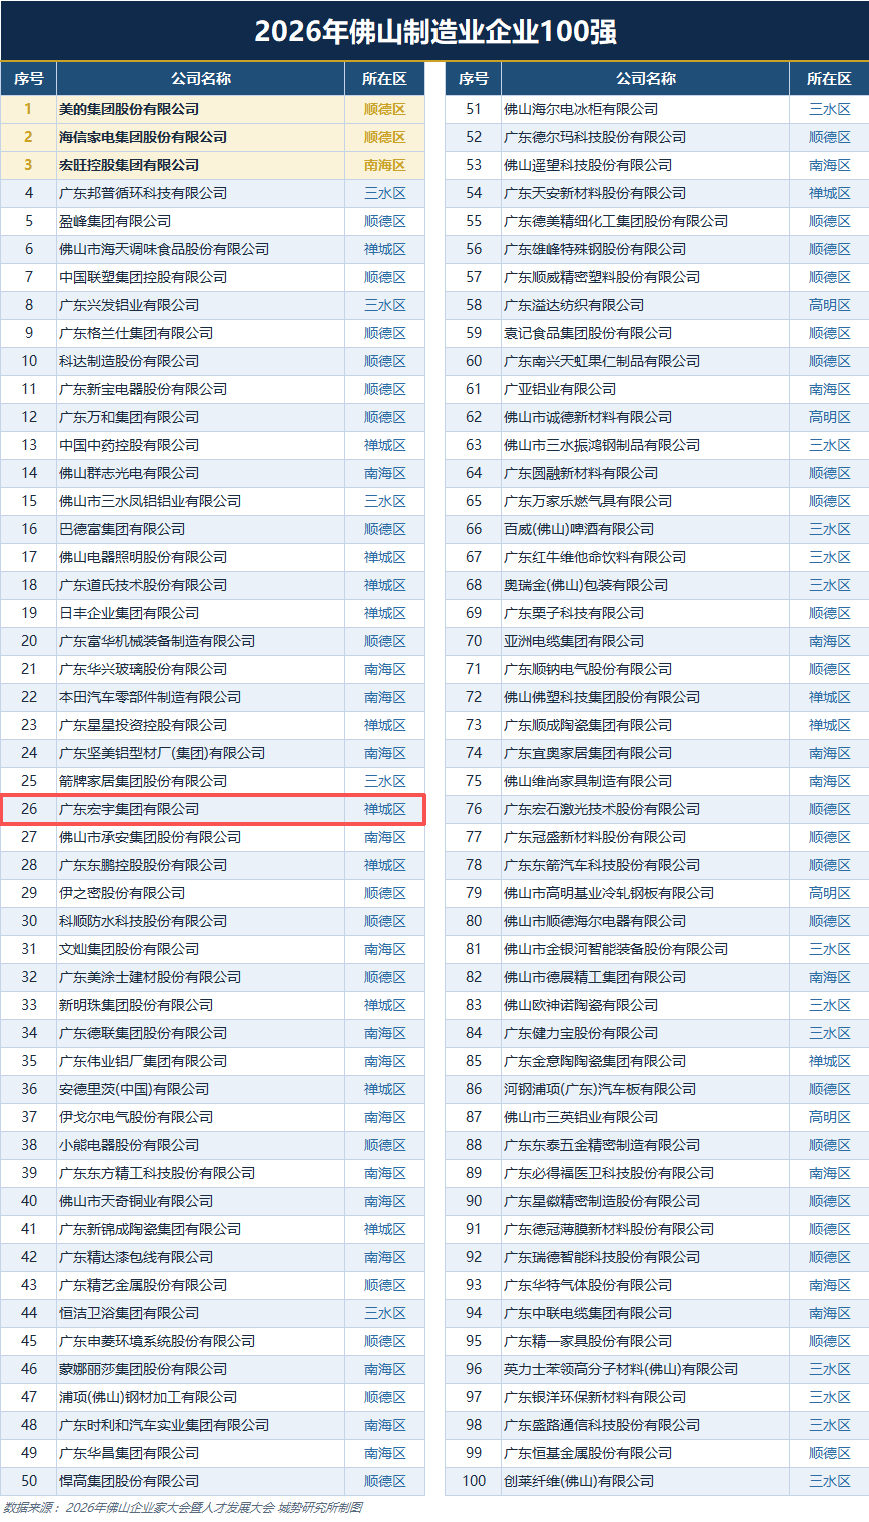
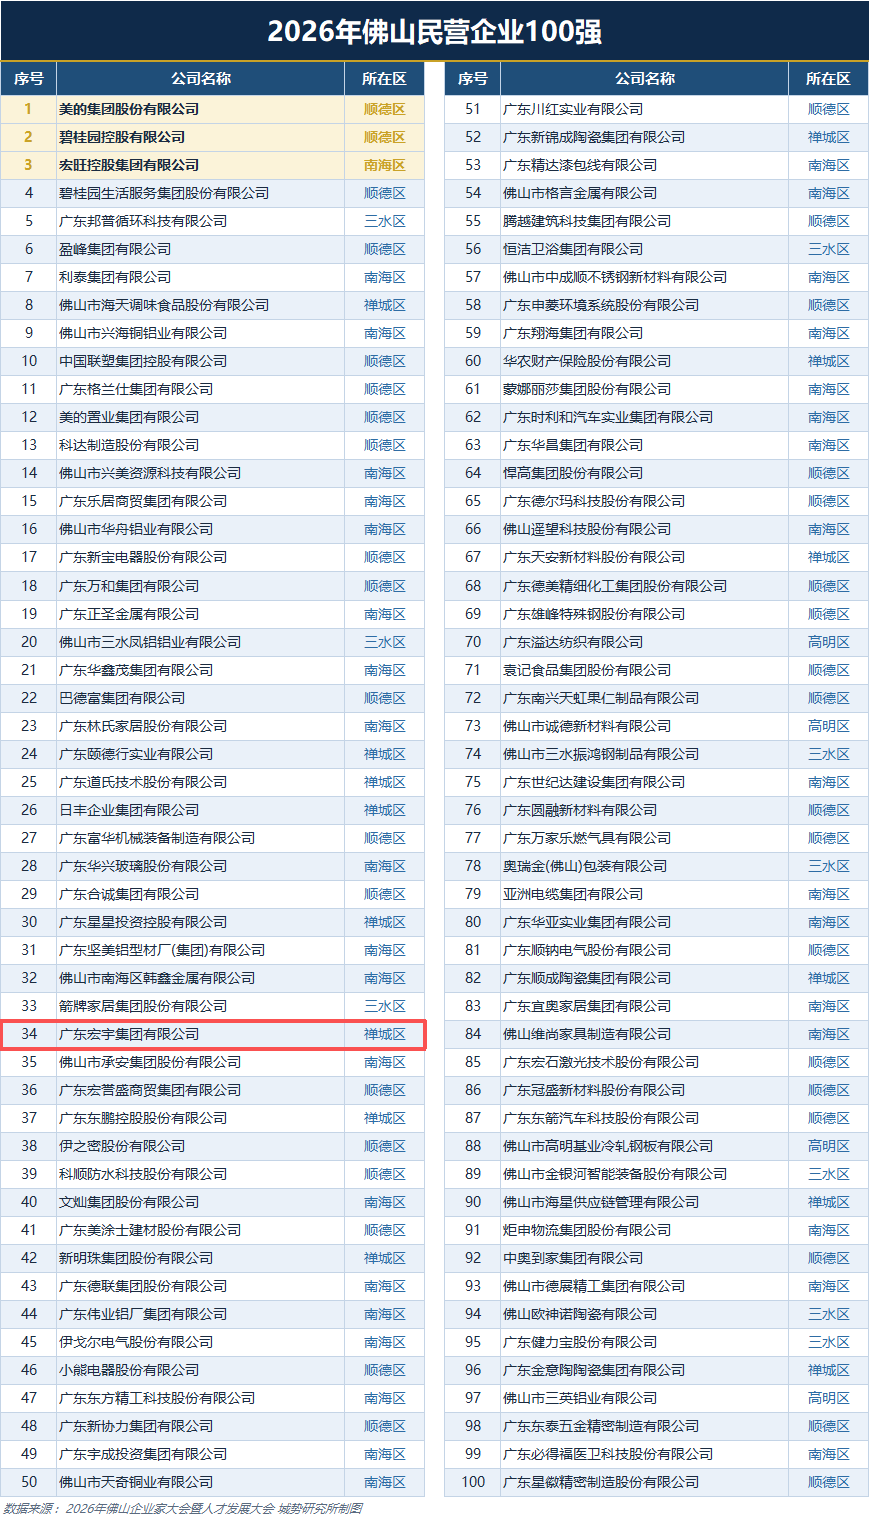
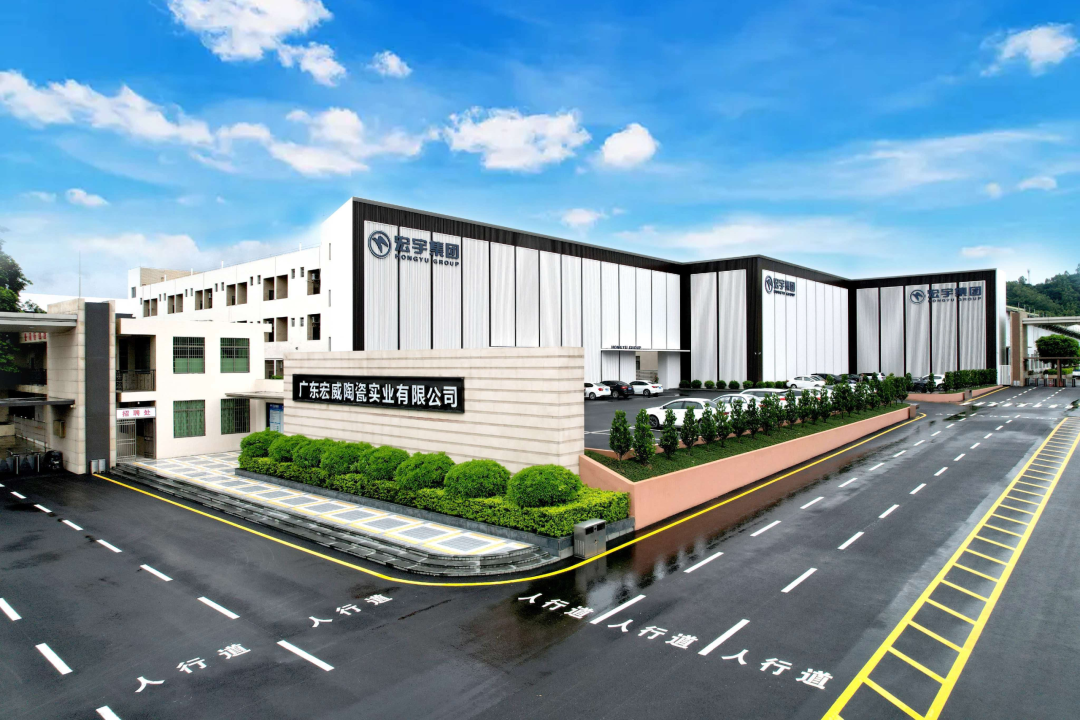
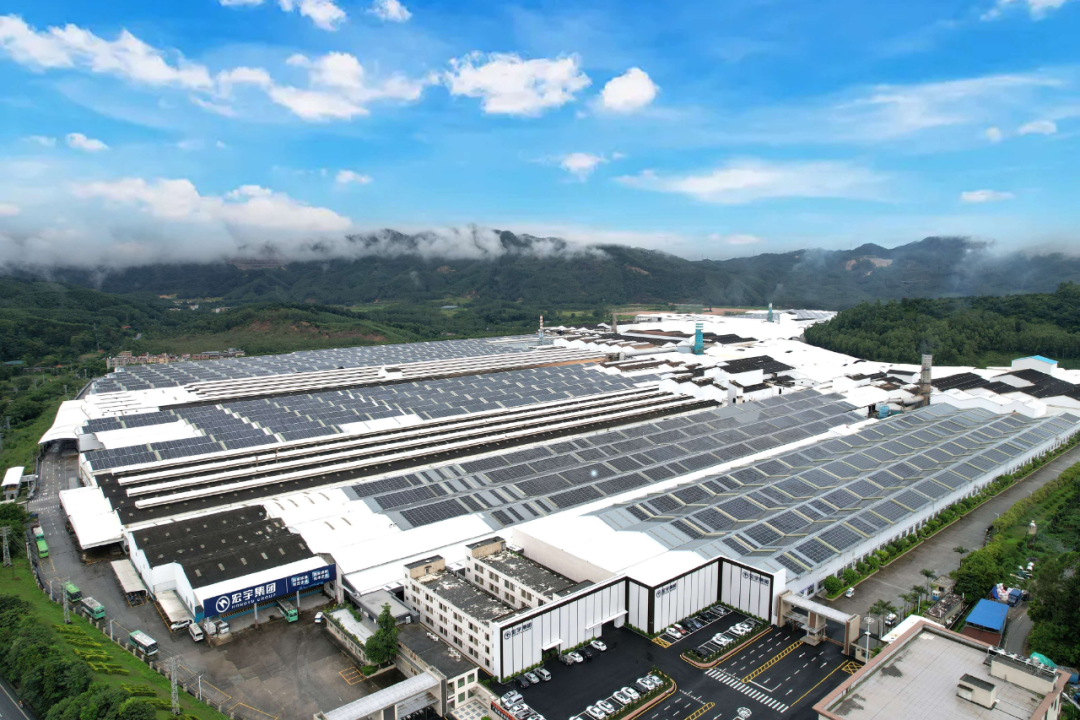
9月23日,2026年佛山市企业家大会暨人才发展大会举行,“2026年佛山企业100强”榜单同步发布。广东宏宇集团有限公司位列第49名,是本届综合百强中排名最靠前的陶瓷制造企业。
放在往年,这或许只是一条常规的榜单消息。但放在2026年的行业语境里,它有了不一样的解读空间。


行业承压之下,一个“逆势”的排名
2026年的陶瓷行业,正经历一轮深度调整。以广东产区为例,今年整体开窑率不到50%,佛山产区开窑率也仅40%多,不少细分产区甚至只有三四成。与此同时,广东产区天然气价格长期维持在4.5元/m³左右,几乎是全国陶瓷产区中最高的。截止9月,停窑率普遍在30%至50%以上,部分北方及高成本产区停窑率高达50%至70%。在需求收缩与成本高企的双重挤压下,减产、停窑、收缩战线成为多数企业的共同选择。
在这样的背景下,宏宇集团的第49名,其意义不在于排名本身,而在于它所呈现的一种“逆周期”特征。这家从广场砖起步的企业,在行业扩张期没有盲目铺摊子,在行业收缩期也没有被动收缩,而是保持了相对稳定的产能布局。对经销商而言,这种底盘的价值在下行期会变得格外具体:旺季能否稳定供货、工程订单能否按时交付、厂家是否有足够的现金流支撑长期运营。这些问题在行业景气时容易被忽视,但在开窑率跌至三成、部分产区生产线大面积停摆的当下,它们直接关系到终端生意的连续性。


技术积累的“慢变量”,如何被市场看见
营收数据反映的是经营结果,支撑这一结果的是更底层的积累。在陶瓷行业,技术投入通常是一个“慢变量”,短期内很难在终端被感知。但长期来看,它会以某种方式转化为产品端的竞争力。
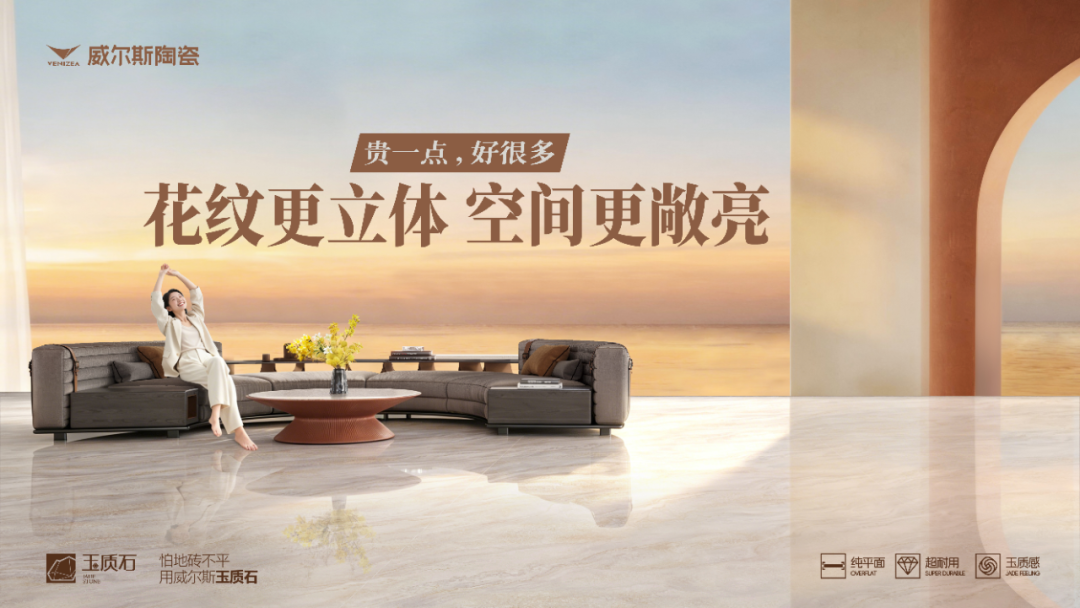
威尔斯陶瓷作为宏宇集团旗下高端品牌,其持续获得的市场认可,正是这种积累在终端层面的体现。一个值得注意的现象是,威尔斯陶瓷连续十几年获得“陶瓷十大品牌”等荣誉。这种持续的品牌认可,在行业媒体和终端市场中并不多见。它背后对应的,是企业在研发、品控、渠道等方面的长期投入。2025年2月,威尔斯陶瓷IP产品“玉质石”被认定为“国际领先水平”。这一认定本身不是市场结果,但它解决了一个终端层面的实际问题:在瓷砖产品同质化严重的市场环境中,导购向客户解释“为什么这块砖更好”时,开始有了可验证的依据。


一个品类的“破局”逻辑:从技术差异到市场差异
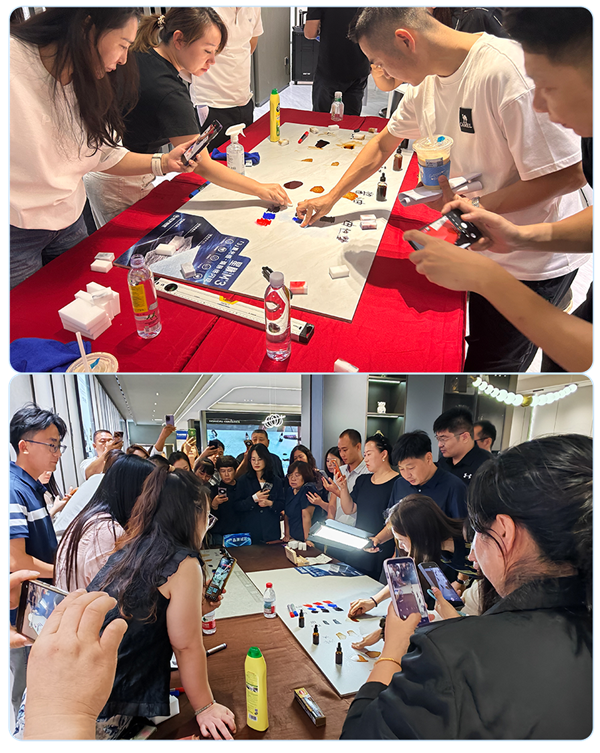
过去一两年,玉质石这个品类在行业展会和终端市场中逐渐被更多人注意到。在潭洲陶瓷展上,威尔斯陶瓷的展位人气较高;在终端走访中,经销商普遍反映,玉质石被客户接受的原因不是价格,而是肉眼可见的平整度和玉质感差异。
这个过程值得关注的地方在于:它走的不是“低价切入、快速铺量”的路径,而是试图用技术差异构建产品差异,再用产品差异支撑终端定价权。在行业深陷价格竞争的当下,一款产品如果只能靠“更便宜”来获得订单,它的利润空间和生命周期都是有限的。玉质石的路径提供了一种不同的可能性:让产品本身成为差异化的载体,而不是仅仅依赖品牌背书或渠道推力。
当然,一个品类能否真正“破局”,最终取决于市场检验。但至少从目前观察到的终端反馈来看,“有差异”正在成为一部分经销商在价格战之外寻找利润空间的新选项。


一个样本的启示
宏宇集团在2026佛山企业100强中的陶瓷行业第一排名,以及威尔斯玉质石从技术认定到市场认知的路径,放在一起看,构成了一个关于“周期下行时企业如何应对”的观察样本。
这个样本的核心逻辑并不复杂:在行业扩张期保持克制,在行业收缩期保持定力,把资源投入到可以形成长期壁垒的技术积累和产品创新上,而不是简单地跟随市场的短期节奏。对经销商而言,选择这样的厂家,本质上不是选择“政策最激进的”,而是选择“最有可能陪你把生意做长的”。
榜单排名和技术认定都只是起点。终端能不能把产品卖出去、利润能不能守住,才是市场最终的检验。但在这个行业普遍焦虑的年份里,“有差异”的产品和“扛得住”的厂家,为终端提供了一种更值得认真评估的选择。
继续阅读与本文标签相同的文章: