近期,建陶行业关于两家陶企破产的两则消息在圈内引发高度关注。这两家陶企,一家与知名品牌“亚细亚”有关,另一家是创立33年的老牌陶企“华建陶瓷”。
随着知名陶企破产暴雷事件愈发密集,建陶行业的洗牌已经进入了深水区。
两家知名陶企倒下
先看亚细亚。
2026年8月18日,上海市第三中级人民法院裁定受理由山东名宇陶瓷科技有限公司提出的亚细亚新材料科技股份公司破产清算一案。这家公司曾用名“亚细亚建筑材料股份有限公司”,注册资本和实缴资本均为1.3875亿元,法定代表人卢**。
债权人应在2026年10月23日前向管理人申报债权,法院定于10月29日14时30分,通过网络视频方式召开第一次债权人会议。
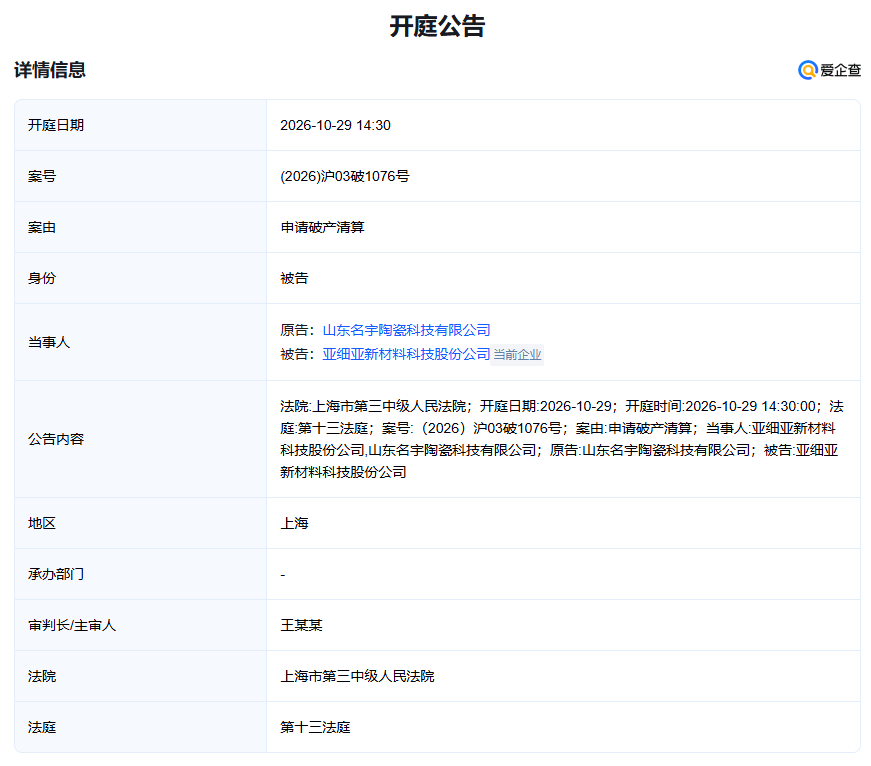
据了解,此次破产清算针对的是上海的亚细亚新材料科技股份公司,与上海亚细亚陶瓷有限公司、亚细亚集团控股有限公司均是不同法律主体。上海亚细亚陶瓷有限公司曾持有亚细亚新材料10%股权,但已于2018年退出。
从公开信息看,亚细亚新材料的风险信号早有预兆。2025年9月,其因一宗标的额约3.8亿元的案件被列为被执行人;2026年1月又先后因欠缴增值税、房产税被发布欠税公告;此后多次被列入失信被执行人名单,履行情况均为“全部未履行”,涉及金融借款合同纠纷、买卖合同纠纷、保理合同纠纷等多起案件。
业内人皆知,亚细亚品牌本身历史底蕴深厚,源于1973年中国台湾莺歌镇的福丰窑业,1993年进入大陆市场,1998年在新加坡上市,多次进入亚洲品牌500强价值榜单,古天乐曾为该品牌代言人,产品应用于人民大会堂、上海东方明珠塔、上海中心大厦等项目。
一家有着五十多年品牌积淀的企业走到这一步,对很多业内人士的触动是颇深的。
再看华建陶瓷,情况则更让人唏嘘。
2026年9月14日,福建省南安市人民法院裁定受理南安华建陶瓷有限公司破产清算申请。这家成立于1993年、注册资本3500万元的老牌陶企,主营外墙砖,拥有“华建”“华辉”等品牌,产品一度销往全国。
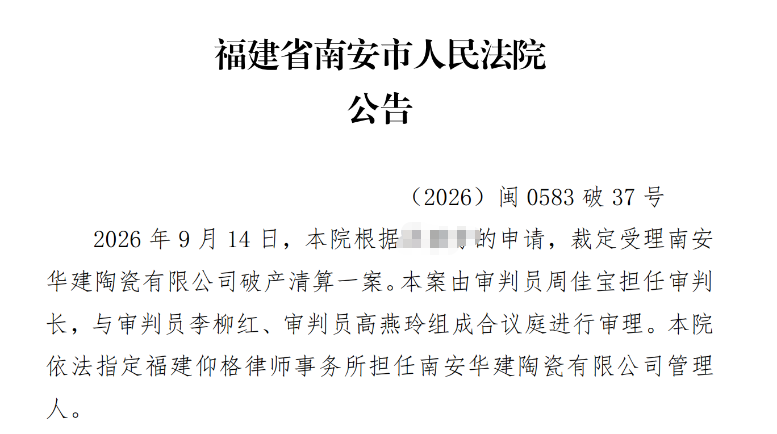
据了解,触发华建陶瓷破产清算的是一笔176.5万元的货款及利息,因公司已暂无可供执行的财产,法院审查认为华建陶瓷不能清偿到期债务且明显缺乏清偿能力,具备破产原因,遂裁定受理破产清算案。
资料显示,华建陶瓷2025年参保职工仅4人,2026年1月已停产,2月排污许可证被注销,截至2025年8月尚欠南安农商行本息合计1111.94万元,2025至2026年间分批拍卖机器设备,总成交仅约207.52万元。
一家经营了33年的企业,最终因为一百多万元倒下了。放在几年前,这个数字甚至不够一条生产线一个月的电费。这说明了一个残酷的事实——当企业的现金流彻底枯竭、资产丧失变现能力之后,倒下的门槛可以低到令人难以置信。
建陶厂家深陷洗牌困境
把时间放宽至近五年内,如亚细亚、华建同样遭遇的陶企并不少见。根据公开信息的不完全统计,2026年上半年全国有将近30家建陶企业进入破产程序,覆盖陶瓷砖原料和设备商、生产商、销售商及卖场等上下游全产业链。
可以说,建陶行业已经到了最严峻的洗牌阶段,建陶厂家当前的困境用一句话来概括,就是:量价齐杀。
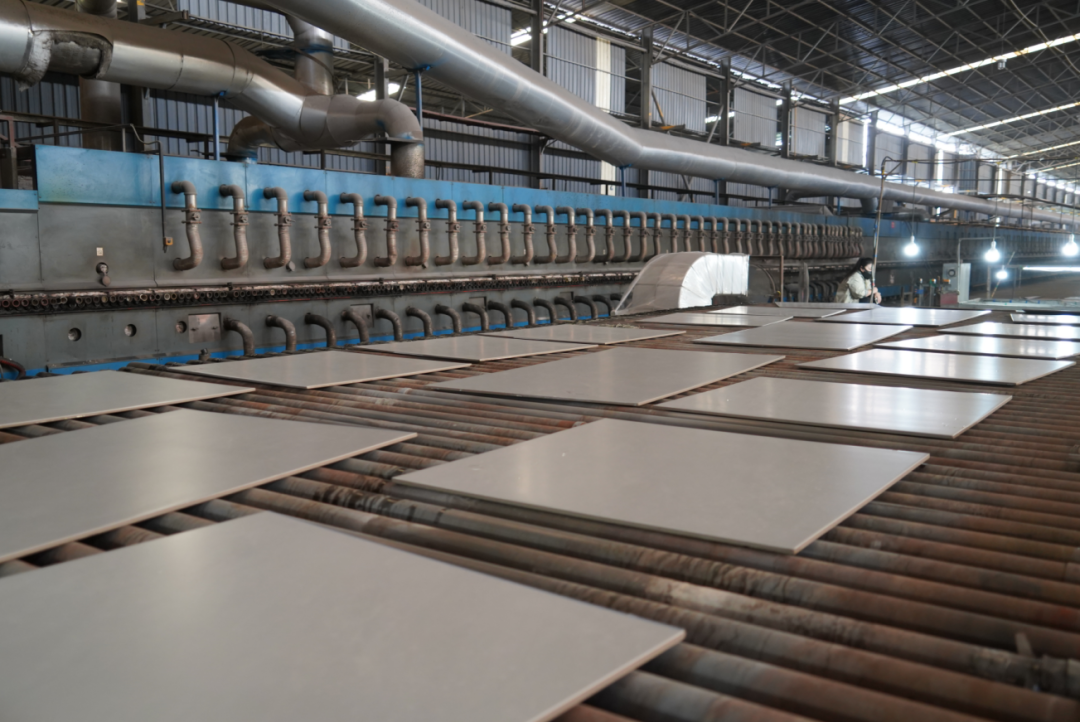
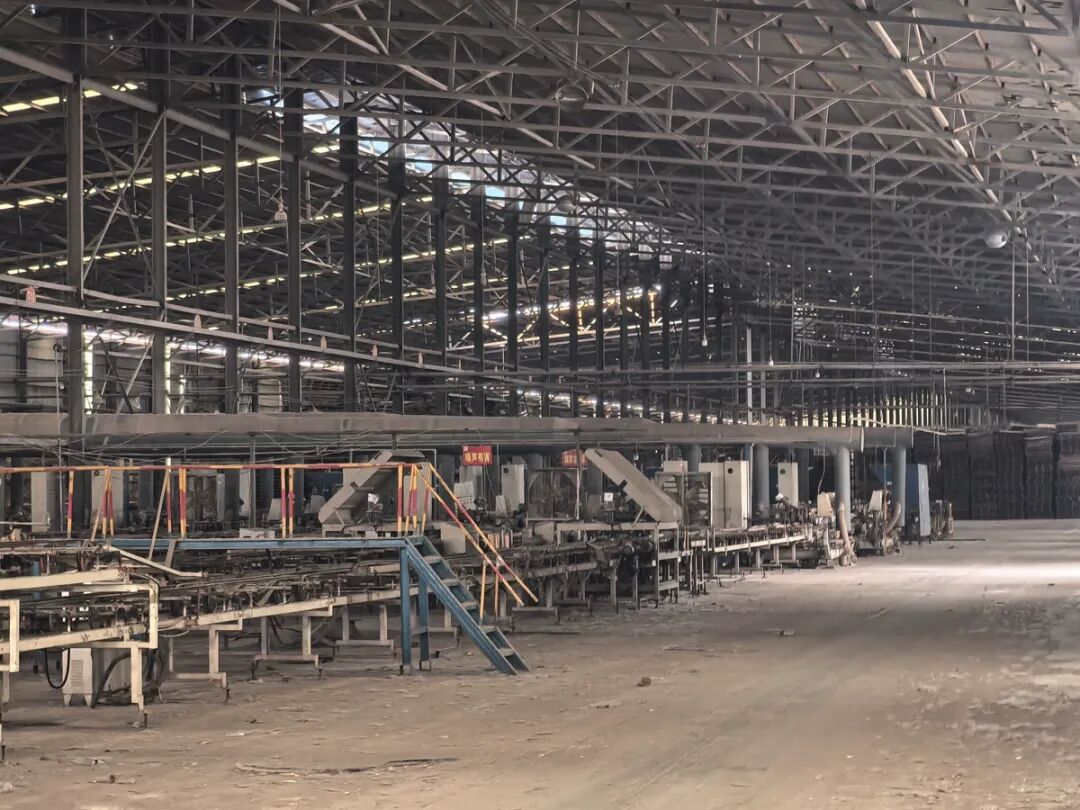
从产能端看,开窑率持续处于历史低位。2026年上半年瓷砖行业整体开窑率约为50%,广东产区整体开窑率不足50%,佛山产区也仅有40%多,不少细分产区更是只有三四成。全国建筑陶瓷生产线数量已由2022年的2485条减少至2193条,年度退出率达到11.75%。
这些数据背后,是大量陶企的两种生存状态:
一种是订单少到无法维持窑炉长期开启,多条生产线长期停窑,部分企业甚至全线停产。有的陶瓷产区开窑率已跌至30%多,部分中小陶瓷产区更是仅有寥寥数条生产线维持运转。另一种是还算有实力的厂家,能接到订单,一两条生产线可以常年开窑,但产品均价普遍偏低,因为订单是靠杀价得来的,利润非常微薄。
整个行业面临的压力从上到下,无一幸免。老板层面,全力开窑怕库存积压占用资金,停窑减产又面临厂房租金和设备折旧的固定成本持续消耗,每一次生产决策都关乎企业生死。高管层面,生产负责人夹在减产、控本、保产能之间反复拉扯,营销负责人扛着销量和回款硬指标,面对的是价格战和客户层层压价。基层员工层面,放假、降薪、裁员已是常态,多家头部陶企近两年裁员人数均超千人,一线从业者在收入不稳定、岗位不踏实的困境中被动坚守。
即便是行业内规模较大的头部陶企,同样在承受利润被侵蚀的压力。从几家上市陶企公布的平均销售单价看,近两年瓷砖价格基本保持一路下行态势。几家头部陶企近几年的产量和销量下降幅度并不是很大,但营收和利润持续大幅跳水,很大一块就是被瓷砖价格下行吞蚀掉了。相关数据显示,9家上市陶企去年总营收超过300亿元,净利润加起来却不到10亿元。
与此同时,整个建陶行业的市场蛋糕在快速缩水,高峰期行业市场规模超过3000亿元,按2025年产量估算,全行业市场蛋糕已不到1800亿元。需求萎缩、成本上涨、价格下行,三重压力同时挤压着每一家陶企的生存空间。在这种局面下,任何一家陶企倒闭都不足为奇。
经销商选品牌要有新标尺
过去经销商选品牌,看的是品牌知名度、政策力度、产品花色、价格空间。现在这些当然还要看,但排在第一位的应该是:这家企业到底健不健康?
企业的健康度,说白了就是一家企业能不能持续正常运转、能不能扛住风险的综合能力。
它至少包括几个核心维度:现金流是否充裕且稳定,有没有足够的回款来覆盖日常运营和债务;负债水平是否合理,有没有大额被执行、欠税、失信等公开风险信号;产能利用率是否正常,生产线是常年开着还是长期停着;渠道体系是否稳固,经销商网络是在扩张还是在萎缩;研发和产品迭代能力是否还在,能不能跟上市场需求变化。
在这些维度里,现金流是命根子。行业里一批陶企的倒下不是没有资产,不是没有品牌,而是现金流断了,回款跟不上,供应商催款、银行收贷、员工工资发不出,像多米诺骨牌一张接一张倒下。
而建陶行业还有相对特殊的行业属性,传统且信息闭塞,一家陶企真实的运营状况,例如订单排期、回款周期、银行授信、隐性债务等情况,外人很难准确获知。而真正致命的信号,比如连续几个月的欠薪、供应商集体上门催款、银行抽贷,等到传出来的时候,基本已经晚了。
因此,在行业大洗牌的背景下,经销商选品牌选厂家必须比以前更加谨慎,绝不能再按照行业上行期的老眼光去选择。当前最需要看清的,是这家陶企真实的健康度到底处在什么水平。
不可否认,当前行业里任何一家陶企多多少少都有点问题,关键要分清是小病小痛还是病入膏肓。有些陶企只是阶段性承压,现金流虽然紧但还在正常运转,产品有竞争力,渠道基本盘没散;有些陶企则已经资不抵债、诉讼缠身、团队流失,离倒下可能只差一步。
同时,经销商还要把企业的健康度和自身的资源禀赋匹配起来考虑。一个健康度尚可的企业,如果它的品牌定位、产品结构、渠道政策和经销商自身的客户群、渠道能力、资金实力不匹配,合作起来同样会很吃力。
有的经销商擅长零售和设计师渠道,适合选择产品差异化强、品牌调性清晰的厂家;有的经销商擅长工程和整装渠道,更适合选择产能稳定、交付能力强、价格有竞争力的厂家。在当前的市场环境下,选品牌不是选最好的,而是选最合适的。一个自身难保的厂家,给经销商再好的政策也是空头支票;一个现金流健康的厂家,哪怕政策保守一些,至少能保证供货稳定、售后有保障。
建陶行业的这轮洗牌,不会在短期内结束。有业内人士预判,行业下行还要持续两到三年。对于终端经销商来说,选择品牌就是选择合作伙伴,而在这个阶段,合作伙伴的“体质”比它的“名气”更重要,合作条件的匹配度比政策的吸引力更重要。