近期,上市陶企在资本市场上接连引发关注——蒙娜丽莎6连板,海鸥住工7连板,科达制造重组终止后加码石墨负极赛道……
蒙娜丽莎和海鸥住工近段时间接连涨停,市场讨论的重点都不在传统建筑陶瓷卫浴本身。前者是因为一笔5000万元的对外投资,被市场传言与英伟达扯上了关系;后者则是因为控制权拟变更,博泰车联入主引发了市场对“车联网”概念的联想。
这说明,在建陶卫浴主业承压的背景下,资本市场已经开始用“其他产业预期”给传统陶企估值。
建陶卫浴产业深度绑定房地产行业,当新房交付放缓、工程渠道收缩、价格竞争加剧之后,单靠扩大瓷砖、卫浴产能和拼经销商库存已经很难换来增长,上市陶企近两年整体营收和利润都不如往年便是最直接的证明。
而在主业之外,传统陶企正在把经营触角伸向其他产业板块,用非建筑陶瓷或卫浴业务缓冲周期压力。它们的路径各不相同,有的谨慎试探,有的重金押注,有的已经完成了实质性的转型。
其中,蒙娜丽莎的探索较为审慎。其2025年底以5000万元参股珠海晶瓷电子科技有限公司,这家公司做电力电子散热方案和陶瓷覆铜板,但产品还在研发送样阶段,没批量订单,也没盈利。尽管蒙娜丽莎在公告中明确澄清,珠海晶瓷并非英伟达的供应商,公司主营业务仍为建筑陶瓷产品,无半导体材料业务,但其试水电子科技领域的举动确实给资本市场带来了一定的信心。
海鸥住工的控制权变更事宜也颇受市场关注。8月21日,海鸥住工控股股东中馀投资与博泰车联网科技(上海)股份有限公司签署股份转让协议,拟将持有的1.29亿股股份转让给博泰车联,占总股本的20%。交易完成后,博泰车联将成为控股股东,应臻恺将成为实际控制人。
博泰车联是国内智能座舱赛道的头部企业,已在港股上市。虽然博泰承诺36个月内不注入资产、不改变主营业务,但一家智能座舱领域的头部企业成为传统陶卫企业的控股股东,这件事本身就意味着某种可能性。换句话说,“车联网”概念是资本入局给海鸥住工带来的产业预期。
与此同时,海鸥住工海外业务也在持续推进,在越南设立了两大制造基地,包括巴地头顿省工厂和胡志明市的大同奈工厂,以美国为主要出口市场,同时通过“中国+东盟”双循环策略分散风险、稳定外销订单。其海外收入占比逐年提升,2026年一季度已达74.74%,是最主要的收入来源。
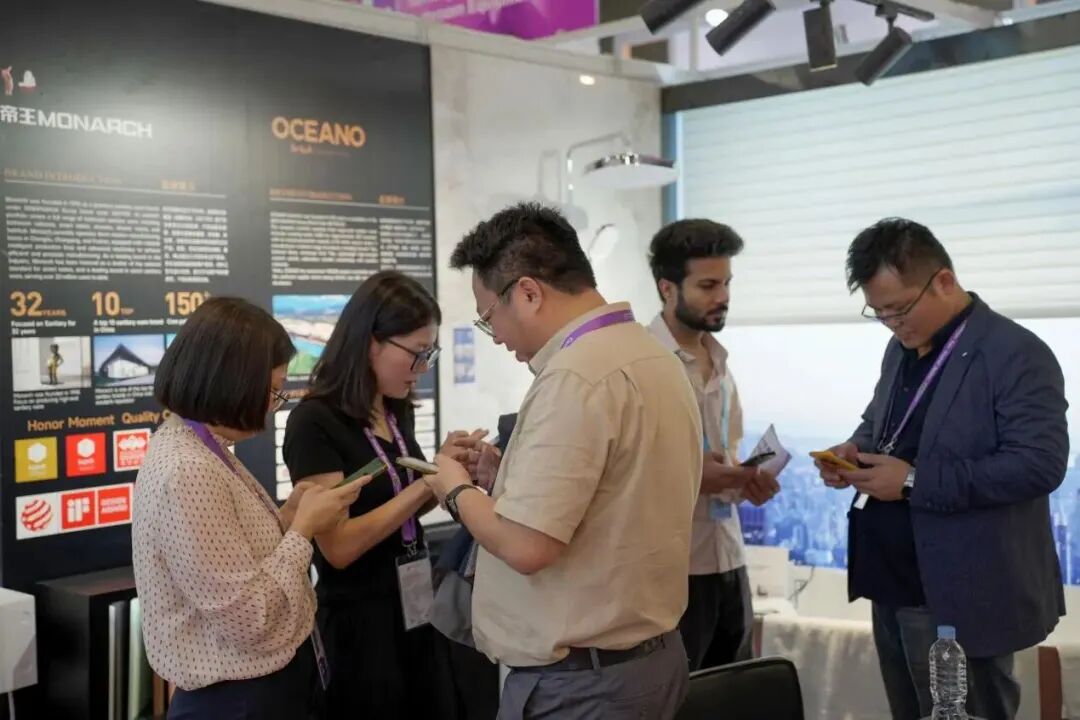
帝欧水华走的是AI路径,但同样处于早期。2025年,公司战略引入新实控人朱江,随后更名“帝欧水华”,并投资5亿元设立全资子公司水华未来(四川)科技有限公司,作为人工智能业务的核心载体。
水华未来已搭建由核心技术骨干组成的40余人技术团队,围绕“算力基础设施—算力调度及运营—多元化AI应用”的路径推进落地。
算力层面,水华未来子公司雅安云擎在雅安大数据产业园落地一期机房,千卡服务器已完成组网部署,项目二期已启动规划;软件和运营层面,雅安云擎与数澈软件设立合资公司,依托GPUStack平台构建算力纳管与调度系统,面向市场开展算力云服务;应用层面,子公司天枢云策推出的AIGC内容平台“追梦坊”已上线运营,打通需求对接、创作者接单、辅助制作到审核交付的全流程;海外方面,其于2026年上半年设立了海外BU,完成了坦桑尼亚、埃塞俄比亚市场的专项调研,帝王事业集群已开拓东南亚、东非、西非卫浴业务,并中标了肯尼亚政府20万套经济适用房卫浴采购项目。
海外方面,2026年上半年设立了海外BU,完成了坦桑尼亚、埃塞俄比亚市场的专项调研;帝王事业集群已开拓东南亚、东非、西非卫浴业务,并中标了肯尼亚政府20万套经济适用房卫浴采购项目。这说明帝欧水华在用AI提效内部生产、营销和供应链的同时,也在用海外卫浴、新材料补充收入。
天安新材的布局更为深入和系统。
主业层面,自2021年收购鹰牌陶瓷以来,天安新材先后将浙江瑞欣、天汇建科、南方建筑设计院纳入体系,打通了从材料、设计到施工、整装的全链条。其2026年半年报提到鹰牌新材推行“1+N+n”渠道,以城市经销商为核心,联动区域运营中心和社区店,做存量市场下沉。
在新经济赛道方面,天安新材2025年8月战略参股广东若铂智能机器人有限公司,切入伺服驱动与控制系统,2026年6月完成对深圳烁光精密科技有限公司的参股,烁光精密聚焦超快激光精密制造,产品方向包括2D垂直/倾斜孔阵列、多通道V槽阵列、三维光波导等,卡位AI光互连玻璃化最上游。此外,其还与他山科技合作开发电子皮肤,目前处于技术研发阶段,尚未量产。
尽管这些投资目前对天安新材的业绩暂不构成重大影响,但从汽车内饰到家居饰面再到机器人皮肤,显而易见,其正在培育继泛家居主业之后的“第二成长曲线”。
宏宇集团在近日公布的“2026年佛山企业100强”榜单中跃居建陶企业榜第一,引发行业高度关注。虽然其为非上市公司未公开财报,但业内纷纷猜测其整体规模不只靠建筑陶瓷,地产板块对集团整体营收的贡献不可忽视。
据了解,宏宇集团自2006年便开始了多元化发展路径,除了在建陶领域拥有宏宇、宏陶、威尔斯、卡米亚、意特陶五大品牌和三大生产基地以外,在房地产业也玩得有声有色——宏宇地产以住宅为核心,拓展商业、文创、旅游、城市更新和物业服务。
宏宇集团官网显示,其陶瓷制造、地产、文创旅游、投资控股四大块协同:文创侧运营南风古灶国家4A景区、石湾古镇文创园、中国陶瓷博物馆·汉陶专题馆,地产侧有广佛住宅、宏宇国金大厦、宏宇城市广场、广州高第街商业更新等项目,投资侧已涉足机械制造、新型合金、智能终端、增材制造、新能源等。
陶瓷制造、地产开发、文创旅游、投资控股四大板块的协同,让宏宇集团在行业下行周期中拥有了比传统陶企更宽的缓冲空间。
科达制造已经完成从国内陶机龙头到全球建材产业布局的转型,主营业务包括建材机械、海外建材、新能源材料与装备三大核心板块,并战略投资以蓝科锂业为载体的锂盐业务。
其中,海外建材营收占比最高,其在肯尼亚、加纳、坦桑尼亚、塞内加尔等非洲七国运营21条建筑陶瓷产线、2条玻璃产线及2条卫浴洁具产线。 2026年上半年该板块营收49.29亿元,同比增长30.70%,毛利率达43.88%。新能源材料与装备为重点发展的战略板块,负极材料产品主要服务于储能领域,客户包括海辰储能、瑞浦兰钧等头部储能企业。2026年上半年人造石墨产品实现营收约13.76亿元,同比增长约48.30%;9月,公司进一步公告拟在包头投资建设年产50万吨石墨负极材料一体化项目,投资规模约45亿元。
道氏技术转型的跨度最大,陶瓷材料的营收占比早已不再是主角,目前已形成“碳材料+锂电材料+陶瓷材料+战略资源”四大业务板块的格局。2026年上半年,公司实现营收47.94亿元,同比增长31.21%,归母净利润2.90亿元,同比增长25.92%。
其中,碳材料板块,公司单壁碳纳米管已具备年产50吨的规模化稳定生产能力,相关产品已批量供应多家电芯厂商。固态电解质中试产线已对部分客户实现小批量供货。公司还统筹建设了赫曦原子智算中心,全部采用芯培森自研APU加速技术,部署规模100台,面向材料计算领域客户提供原子级计算服务。战略资源板块,公司依托刚果(金)当地资源实现阴极铜本地化生产及海外市场化销售,2025 年该板块营收约37.11亿元,占总营收比重达45.49%,已成为公司第一大营收来源。
总体来看,面对主业天花板的显现与行业周期的深度调整,上市陶企的多元化探索似乎早已不再是简单的“副业补充”,而是关乎生存与发展的战略重构。