8月,生态环境部副部长徐必久在国新办发布会上明确表示,新一轮空气质量持续改善行动方案、也就是第四个“大气十条”正在抓紧制定,将重点从“更高、更准、更科学”入手,收严PM2.5浓度限值,同步加严PM10、二氧化硫、氮氧化物等污染物限值。这一方案触及窑炉燃料结构,“煤改气”话题因此在建陶行业内的热度逐步上升。
建陶行业的“煤改气”从来不是“把煤气炉拆了、接上天然气”那么简单。对于陶企来说,它同时牵动三本账——环保达标账、燃料成本账、产品转嫁账。政策越收越严,气价若继续高位,中小陶企的工厂可能面临“不改不合规、改了用不起”的两难。2026年的建陶行业,正在被推入一场“环保更严、气价更贵、终端更卷”的三重挤压。
对建陶行业有什么影响?
从生态环境部最新公布的内容来看,第四个“大气十条”目前已披露的核心方向有三个:
一是标准更高。以PM2.5治理为主线,收严PM2.5浓度限值,同步加严PM10、二氧化硫、氮氧化物等限值;推动出台《空气质量持续改善行动计划(2026—2030年)》。
二是分区更准。京津冀及周边、长三角、汾渭平原三大重点区域方向不变、力度不减;长江中游城市群、川渝地区、新疆“乌—昌—石”作为强化区域,对标重点区域治理;粤港澳大湾区、福建、海南作为先行区域,探索低浓度条件下持续改善。
三是路径更科学。产业、能源、交通运输结构一起调;推进重点行业超低排放改造、大气环境绩效等级提升、清洁运输、VOCs综合治理;制修订污染物排放标准,配套财税、价格、金融、环保差异化政策。
综合来看,新方案对建陶行业的直接影响有三点:一是陶瓷属工业炉窑和重点行业,SO₂、NOx、颗粒物标准若收严,窑炉和喷雾干燥塔为核心监管点;二是重点区域、长江中游、川渝、汾渭等地若强化治理,当地建陶产区将优先受影响;三是新方案虽未公开要求全国建陶“一刀切”煤改气,但“能源结构优化”“清洁燃料替代”“超低排放”将持续推动地方将煤制气、水煤浆、水煤气纳入改造。
多地政府部署建陶行业“煤改气”工作
值得一提的是,近期,已有多地政府开始密集部署建陶行业“煤改气”工作,从督办考核、政策引导到产业规划,形成一轮自上而下的能源结构转型推进潮。
9月6日,湖北省黄冈市召开大气污染防治项目谋划暨陶瓷行业“煤改气”工作督办会,贯彻落实《湖北省大气污染防治攻坚三年行动方案(2026—2028年)》及全市生态环保重点工作推进会议精神,安排部署涉气项目谋划申报和陶瓷产业集群升级改造工作。强调陶瓷行业“煤改气”是硬任务、硬骨头,没有任何退路。要求浠水县、蕲春县、黄梅县在9月底前出台本地实施方案,逐企明确改造路径、时间节点和包保责任,确保“一企一策”刚性落地。
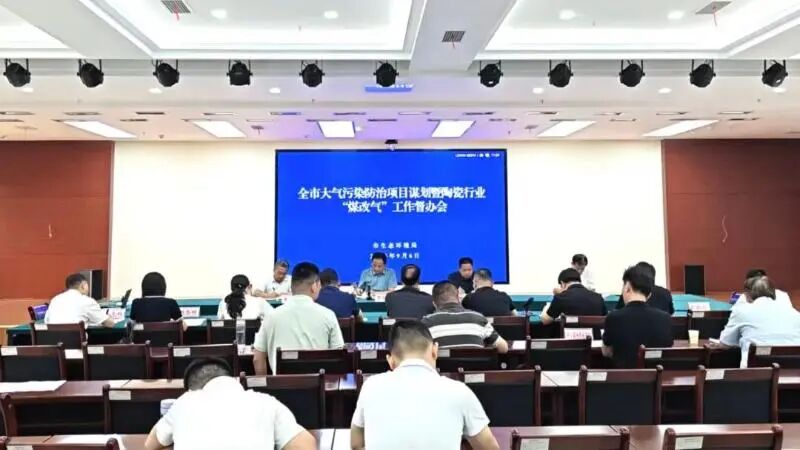
图源:黄冈市生态环境局,侵删
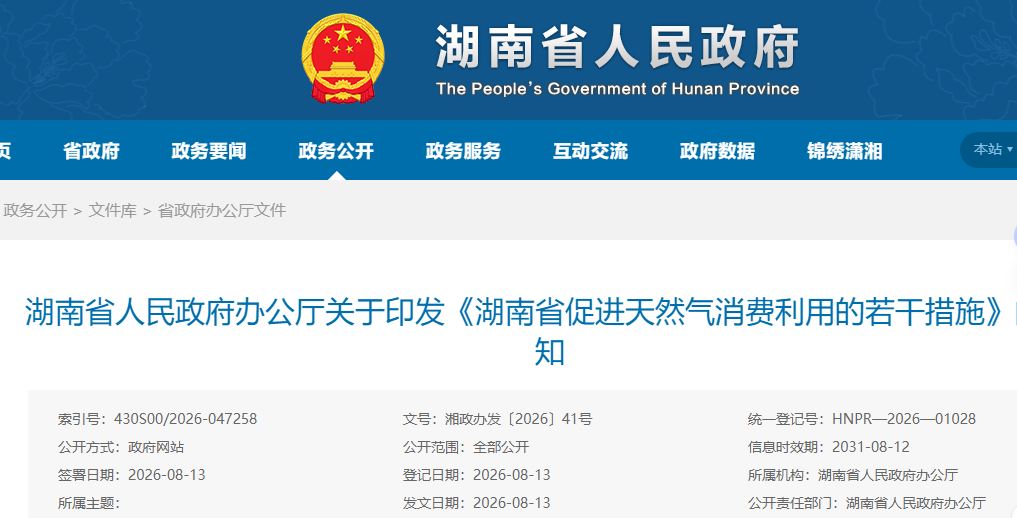
9月1日,湖南省人民政府办公厅印发《湖南省促进天然气消费利用的若干措施》,围绕工业用气、发电保障等领域推出系列举措,着力提升天然气利用水平、降低用气成本,推动全省能源绿色低碳转型。工业用气方面,明确推进燃煤锅炉“煤改气”,淘汰35蒸吨/小时及以下燃煤锅炉,鼓励65蒸吨/小时及以上燃煤锅炉实施天然气替代。聚焦有色金属、钢铁、石油化工、陶瓷、玻璃等传统高耗能产业,推进工业窑炉改造为天然气窑炉。同时支持锂电、光伏、新能源汽车制造等先进制造业扩大天然气利用。
7月22日,福建省工业和信息化厅印发《福建省“十五五”绿色建材与智能家居产业集群高质量发展行动方案》。在建筑陶瓷板块,方案提出引导企业结合市场需求适量发展,持续推动行业“煤改气”,引导退出产能利用率低、治理水平低的生产线。
除此之外,福建晋江、广东清远、四川夹江、山东淄博等地也已经逐步全面推进“煤改气”工作。
各地政策虽路径不同、力度各异,却指向同一个方向:建陶行业的“煤改气”已从个别产区的试点探索,上升为多省份协同推进的刚性任务。对于陶企而言,燃料结构转型不再是“要不要改”的选择题,而是“何时改完、如何消化成本”的必答题。
面临气价压力:环保能改,经济难扛
建陶行业的废气排放,主要来自窑炉烧成与喷雾干燥制粉两大环节,而这两大环节的共同点是燃料成本占比较高。天然气在瓷砖制造成本中约占20%—30%,是窑炉环节最大的支出项。正因如此,气价波动成为2026年“煤改气”争议的核心焦点。
尽管政策要求持续趋严,但陶企首先关注的仍是气价能否承受。换言之,2026年建陶行业“煤改气”面临的真正压力,核心不在于“要不要改”,而在于“改完之后用不用得起”。
不少陶企面临用气成本压力,以广东陶企和山东临沂陶企为例:
山东临沂:今年8月,当地要求制粉工序由水煤浆改天然气,部分企业8月10日起执行;当时产区气价约3.7元/m³。若行业按10mm厚800×800mm测算,制粉改气单砖成本增加至少1.5元;750×1500mm大板单砖增加2.5—3元,仅单线日增成本便达数万元。对原本微利或亏损的临沂陶企,这笔账直接决定“开窑还是停窑”。
广东省:4月27日起,佛山天然气由3.6元/标准立方米上调至4.20元/标准立方米;另外,5月前后广东部分陶企管道气约3.8—4.2元/标方,LNG多数在5元/标方上下,导致5月有一批陶企提前停窑、减产。
其次是停窑现实。据行业媒体统计,2026年上半年,建陶行业开窑率不足50%,广东LNG价格于近期虽有所回落,但受库存、终端需求、价格战等因素影响,停窑减产并未因气价下行而逆转。这说明“煤改气”压力不是孤立的,它和气价、库存、出厂价转嫁能力叠加,才决定陶企的开窑与停窑。
此外,“煤改气”改善地方环保,但不等于改善陶企利润。当终端需求弱、经销商对涨价敏感,气价从3.6涨到4.2甚至5元以上,陶企发涨价函也未必传导得动。5月以来,广东、临沂等地虽集中发函,但终端“有价无市”的压力并未解除。
哪些陶企最受伤?
然而,不是所有陶企都怕煤改气,压力结构很清晰。按“燃料+产品+议价权”分三层:
第一层是重灾群体:依赖现货气源、产品以800×800mm以上大规格及750×1500mm、900×1800mm规格为主、既无长协锁价、又缺乏品牌溢价能力的企业。广东部分自主采购LNG的中小厂,以及临沂制粉改气厂,均属此类。气价随现货剧烈波动,单砖用气成本高度敏感,又无力向下游转嫁,最容易陷入“开窑亏、停窑也亏”的两难。
第二层是中性群体:采用管道长协气或建陶基地集中供气、与地方燃气企业签订年度用气量的中型品牌。其气价波动幅度小于LNG现货,若产品以通体砖、抛釉中板为主,还可通过规格结构调整来调节成本。以高安为例,集中供气折算气价约2.6—2.7元/标方,相对广东LNG高点具备一定优势。但这一群体是否完全免受“煤改气”冲击,仍取决于当地环保口径的松紧与煤制气退出的节奏。
第三层是抗压能力较强的头部陶企:以长协锁价、品牌溢价与海外/工程渠道为三重支撑。东鹏在机构调研中称,因与燃气企业签订长期协议,受中东油气波动冲击小于中小厂;马可波罗、蒙娜丽莎等头部陶企则凭借品牌溢价、产品升级与费用管控空间,拥有更大的成本消化余地。
总的来看,当政策端持续加码、能源成本刚性抬升,建陶行业新一轮洗牌已在所难免。对于陶企而言,真正的课题已经不是“接不接这一刀”,而是接完之后,自己站在哪一层。