2026年,建陶行业是否还有仍在增长的品类?答案是岩板。
过去几年,建陶行业市场总量持续下滑,岩板却逆势上行。从家具台面板、橱柜浴室柜、岛台楼梯定制,到家装上墙下地成为主流,岩板进入中国市场近十年,经历过诸多尝试,也走过不少弯路。事实上,这一品类尚未进入成熟期,产业格局远未固化。
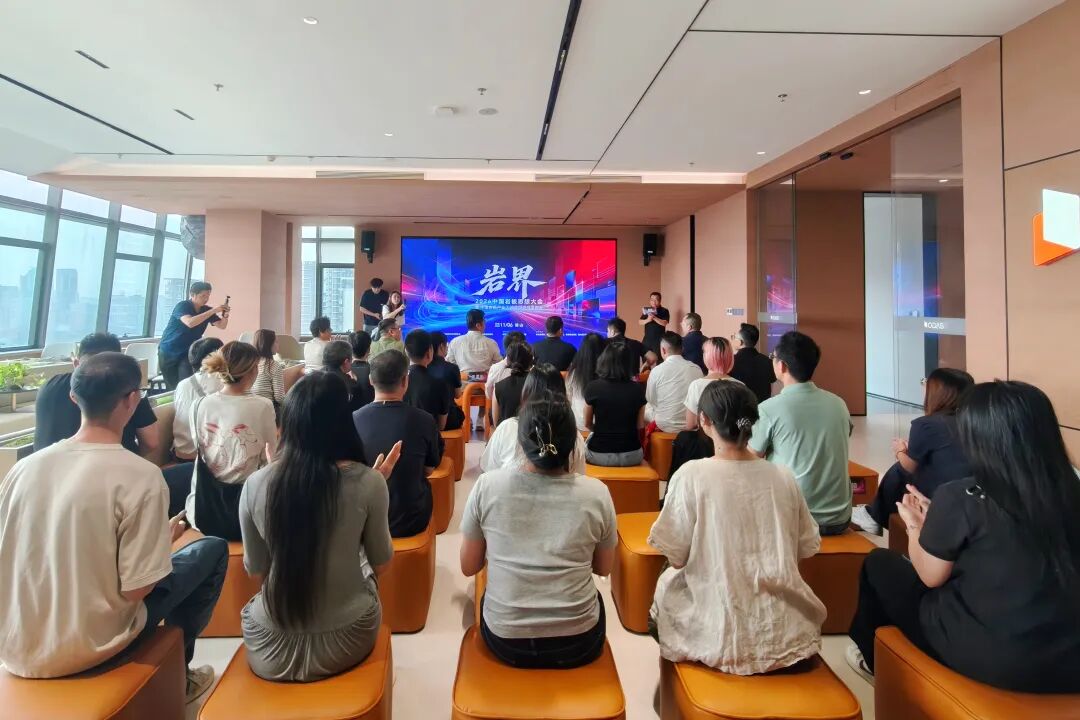
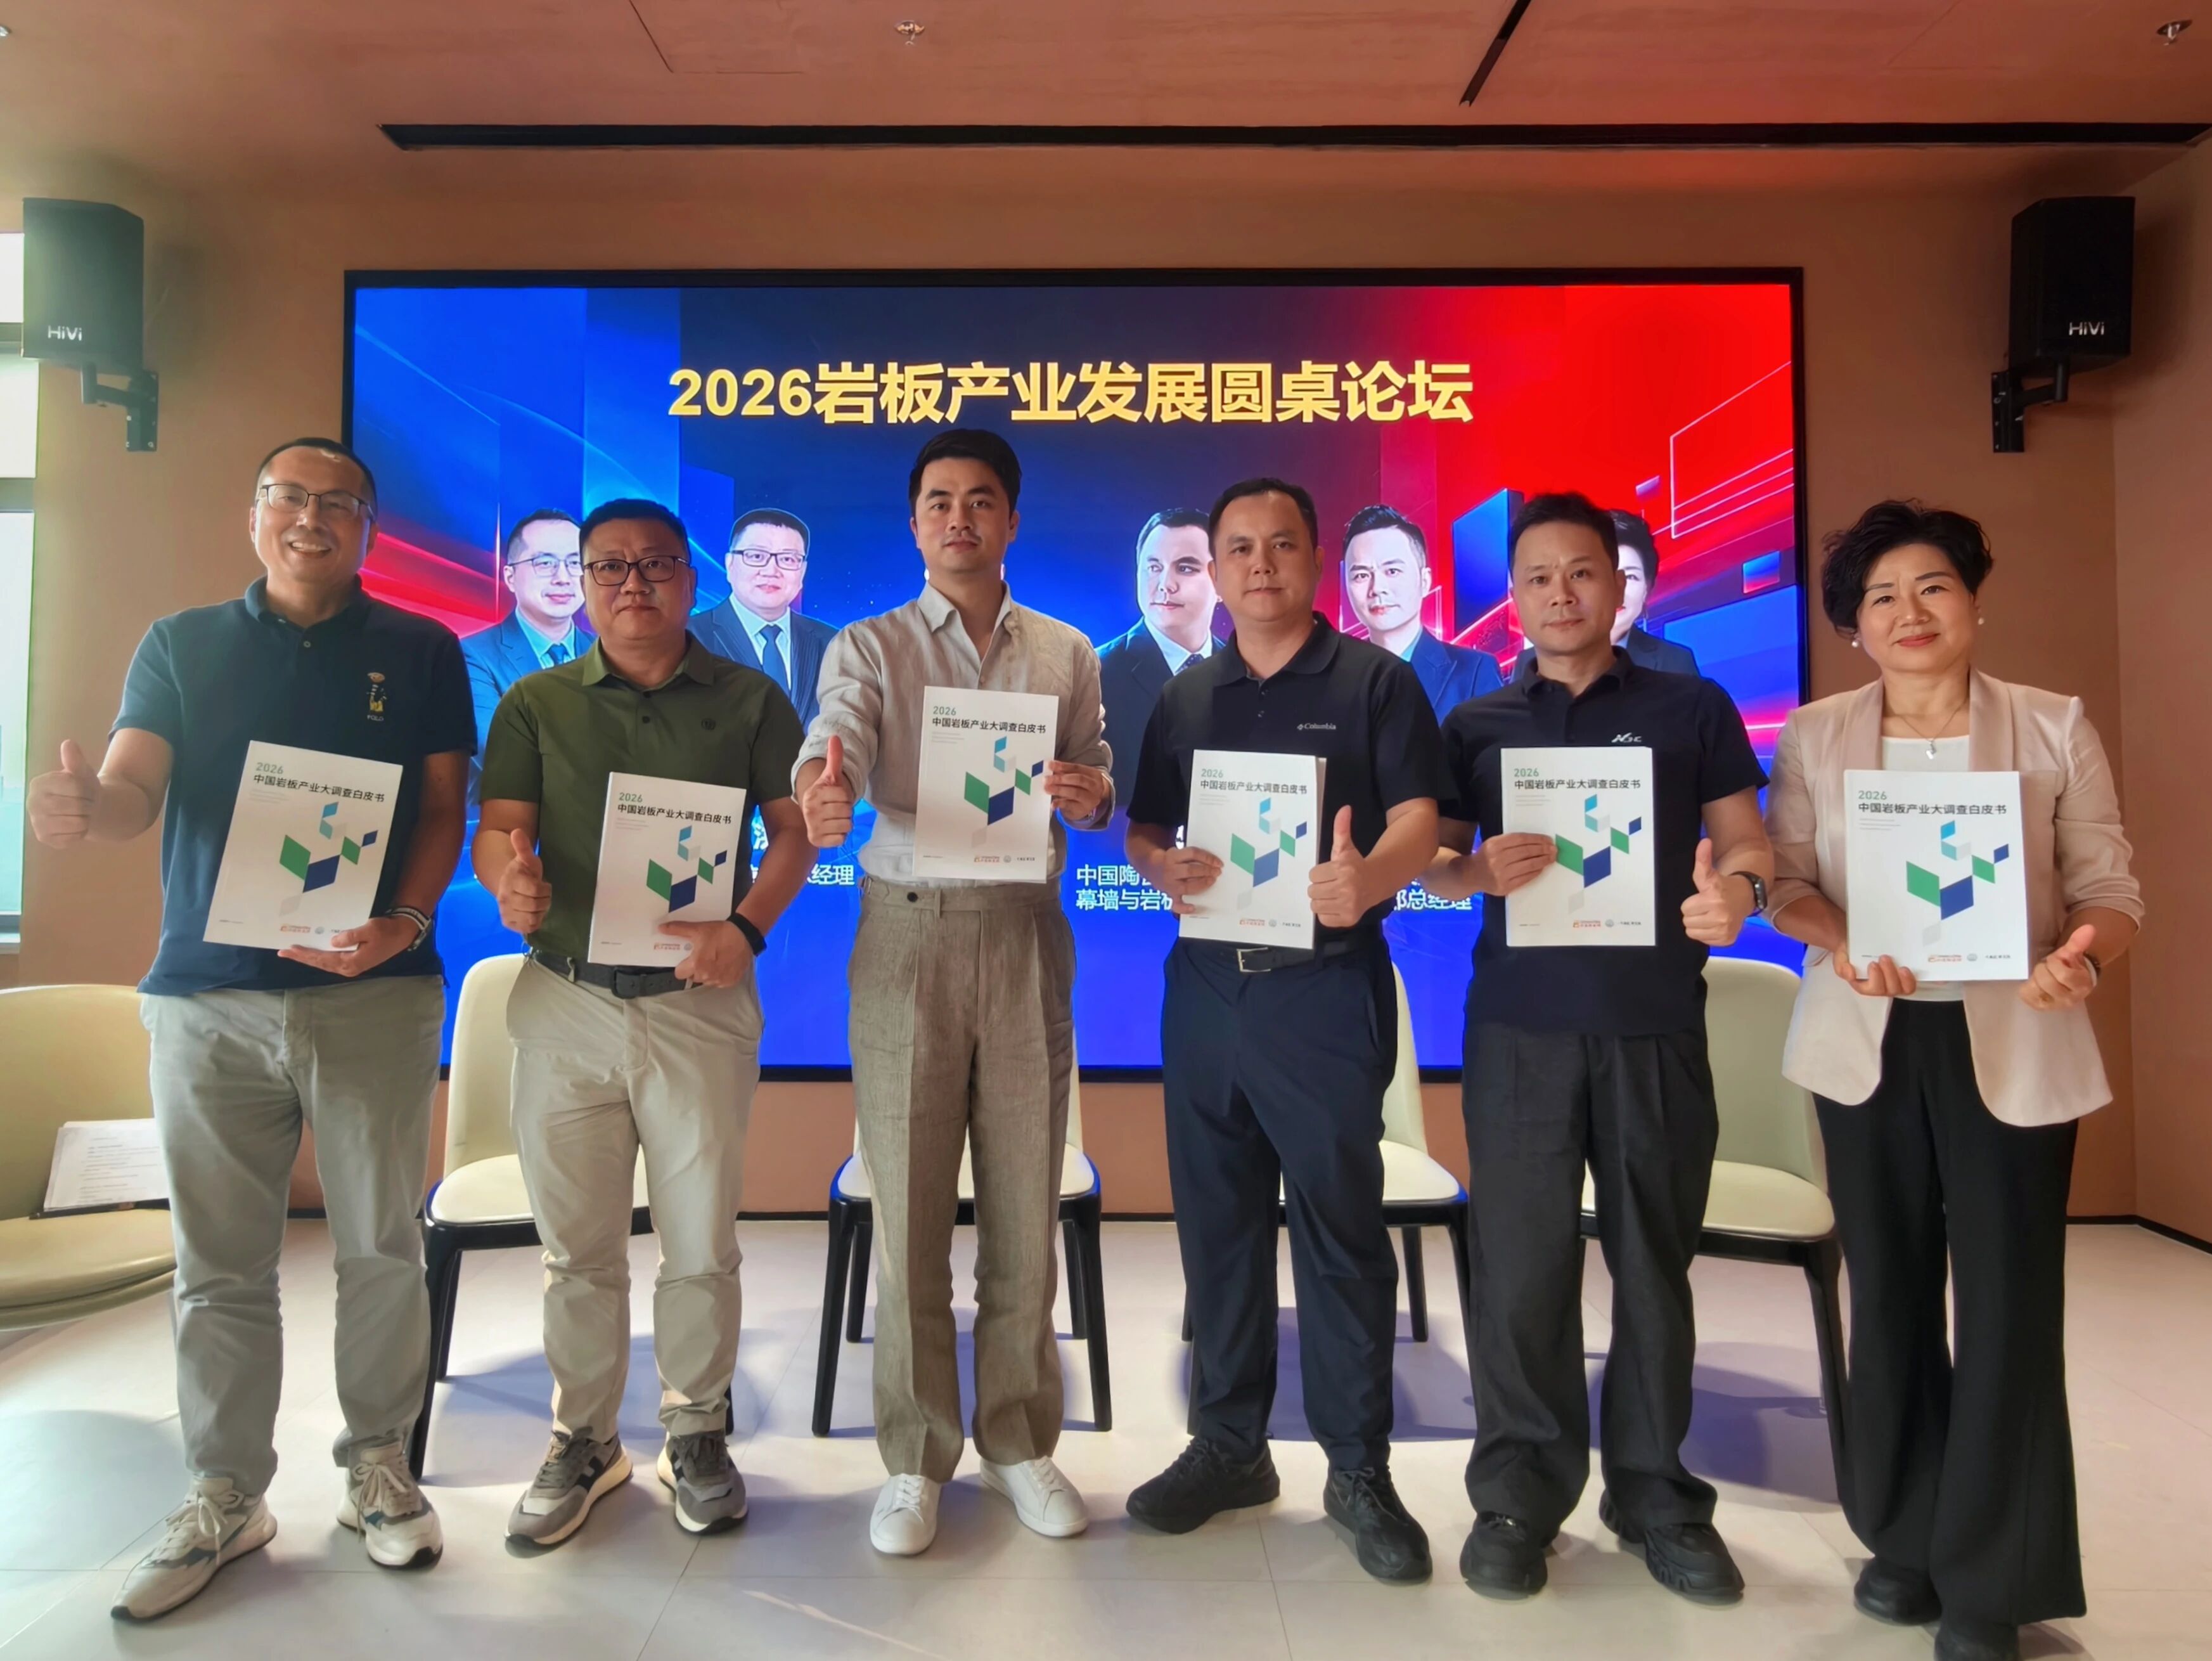
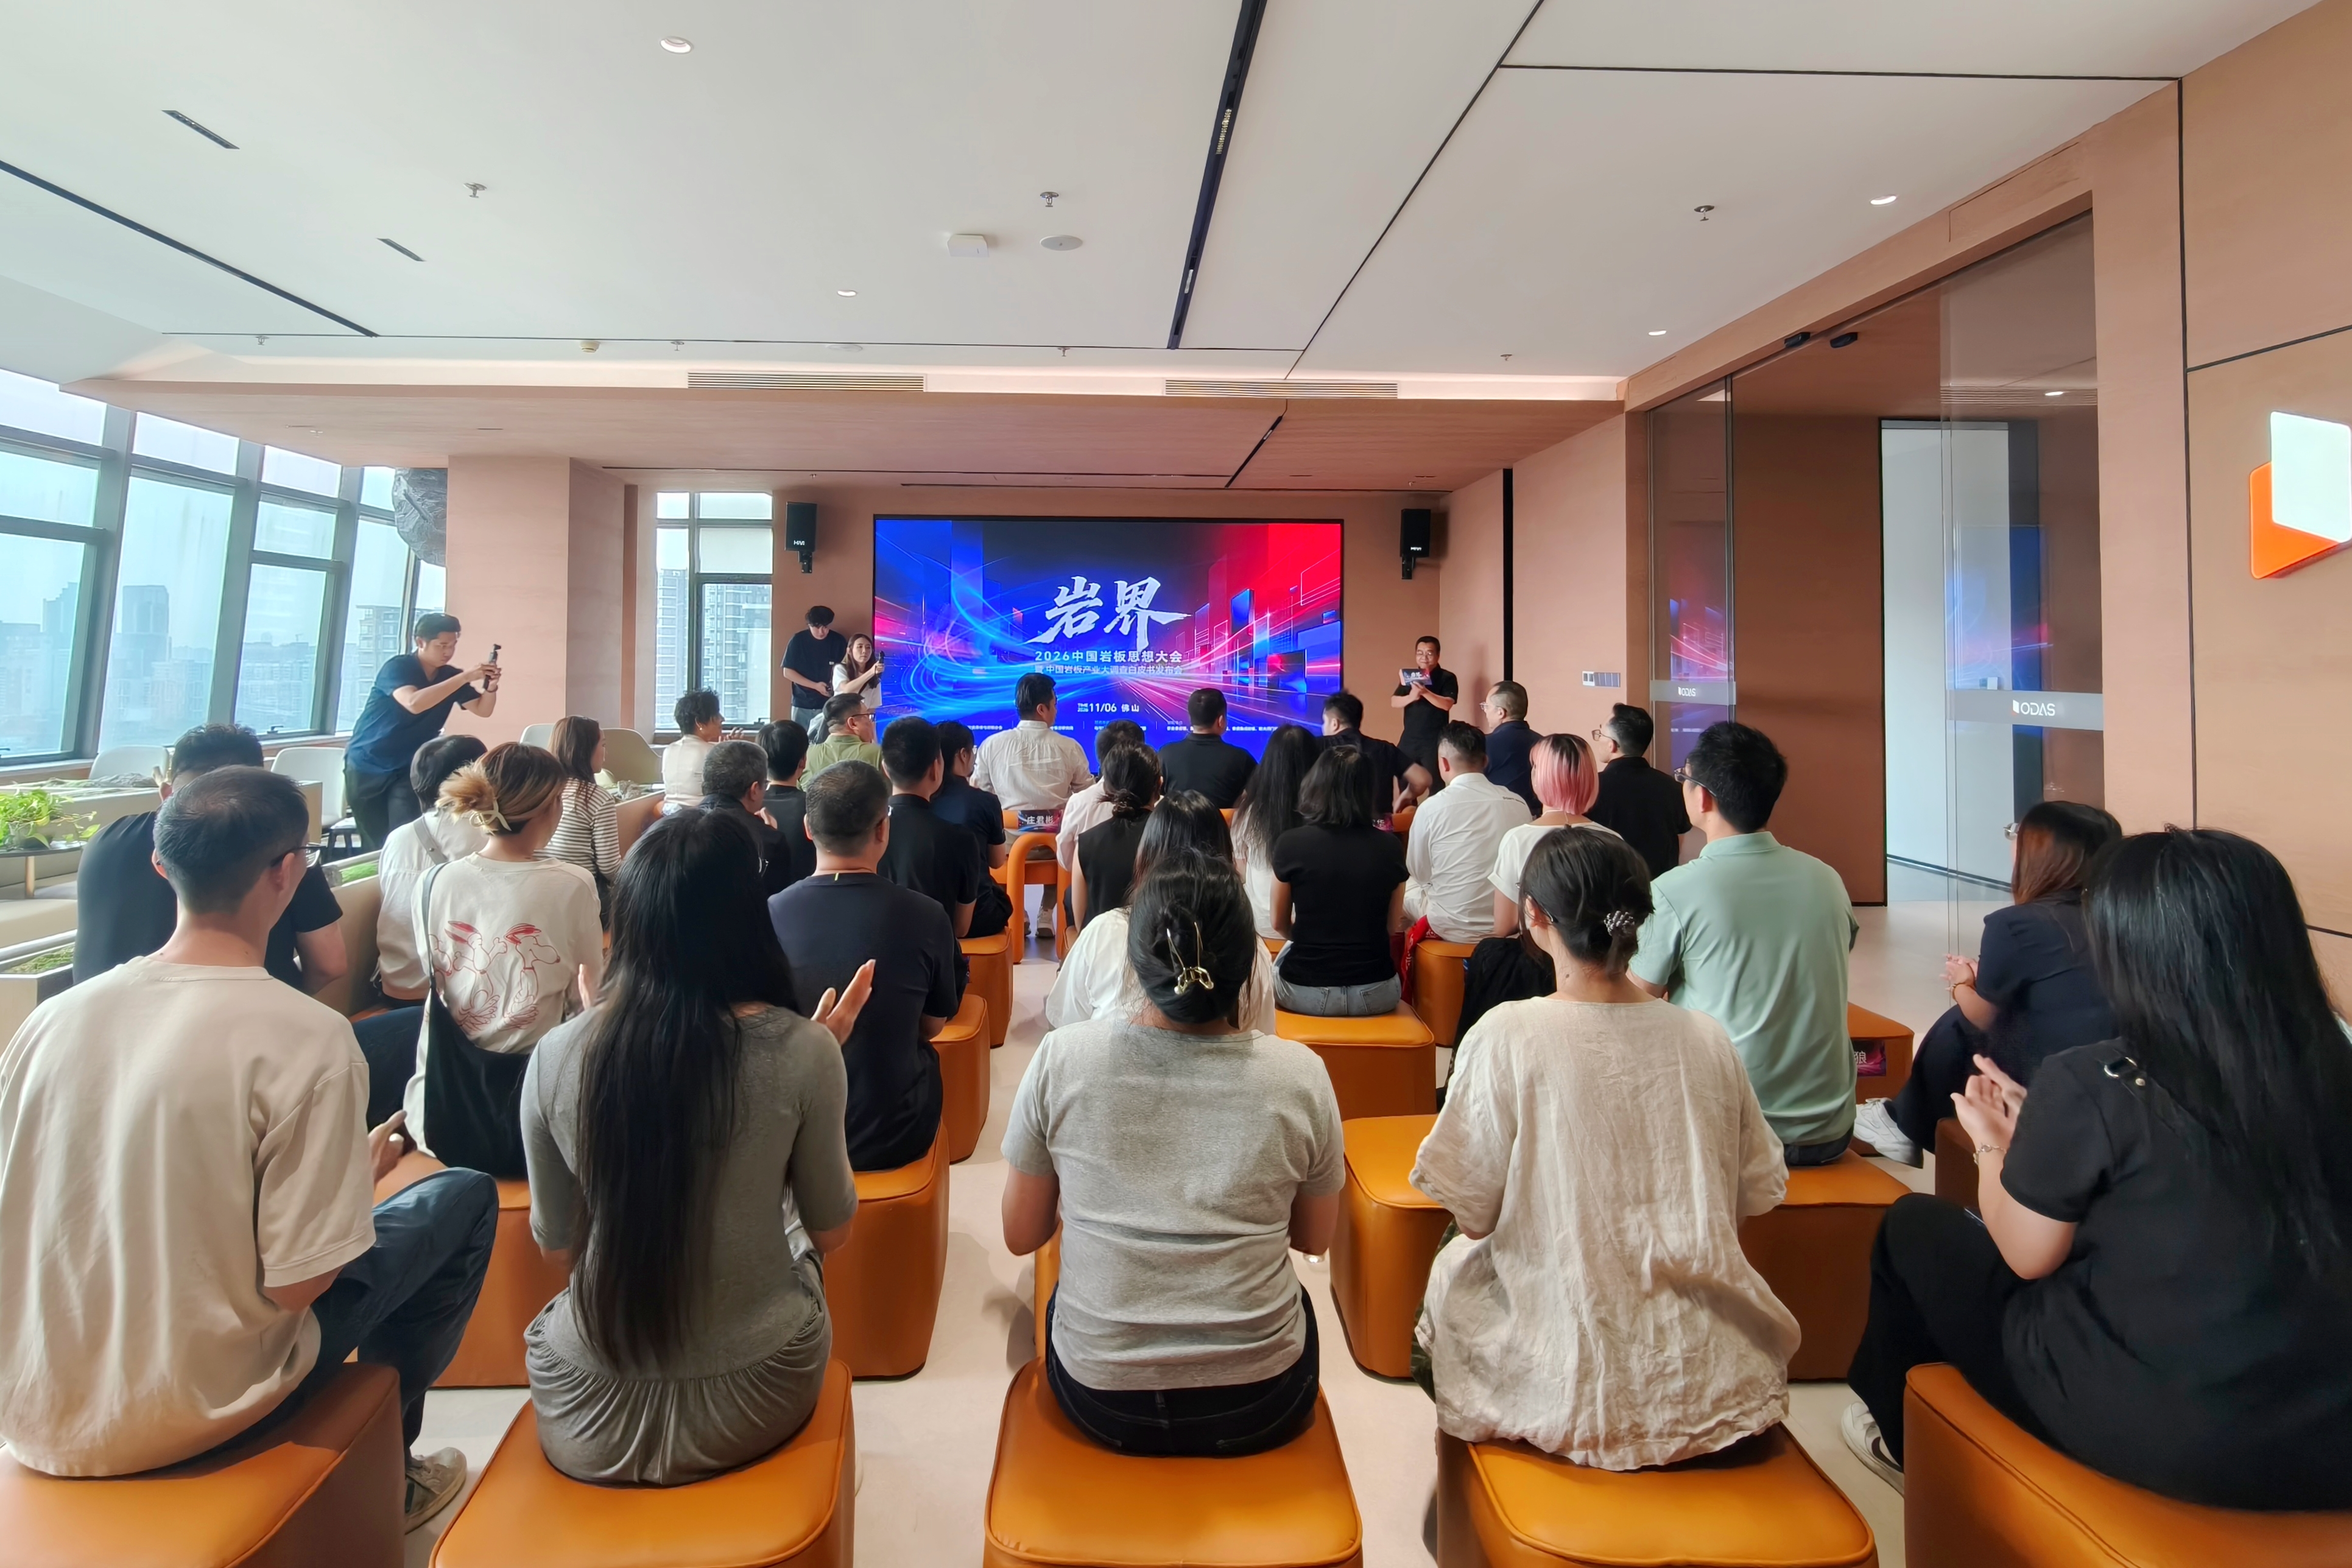
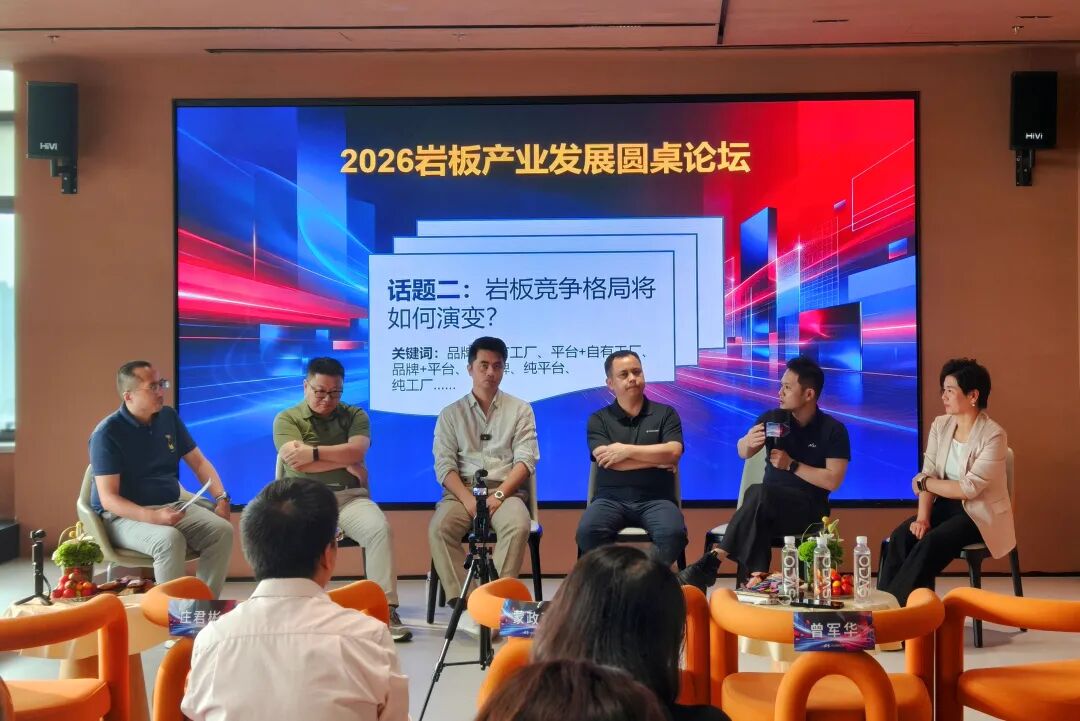
在这样的节点上,中国陶瓷网启动了2026岩板产业大调查,并形成近300页的白皮书成果报告。11月6日,2026中国岩板思想大会暨中国岩板产业大调查白皮书发布会如期举行,活动现场一场以“岩界”为主题的圆桌论坛备受业界关注。
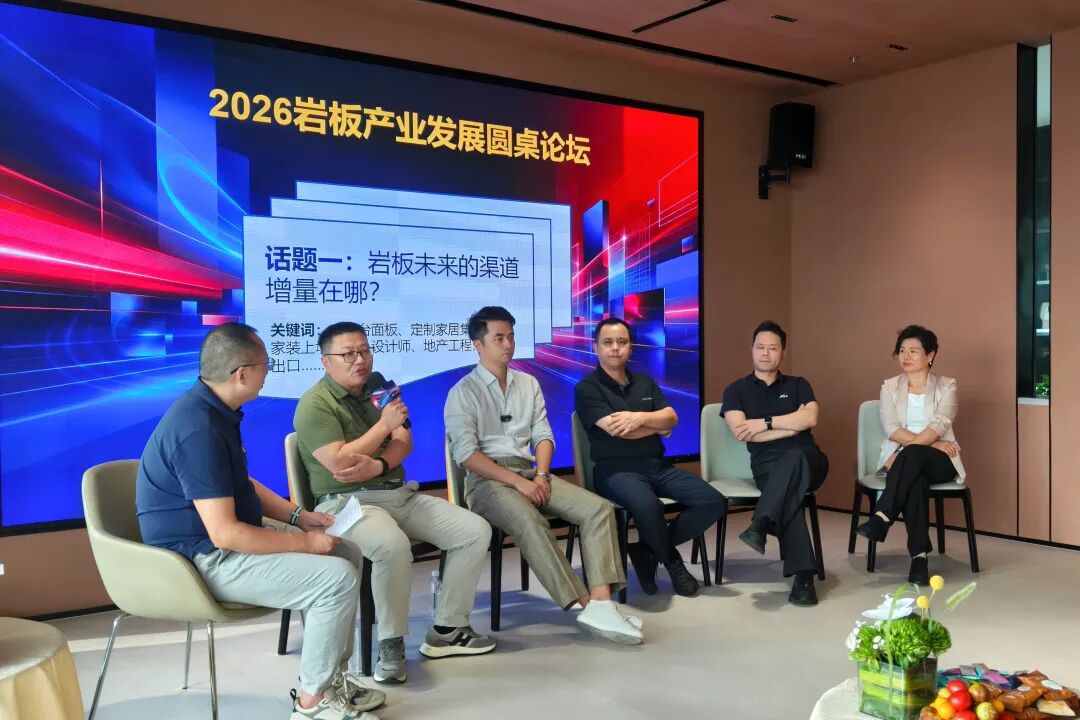
该论坛由中国陶瓷网刘石主持,特邀中国陶瓷工业协会陶瓷幕墙与岩板分会副主任蒙政强、大板联董事长庄君彬、新锦成集团岩板品牌部总经理曾军华、奥卓斯岩板总经理于洪宝、贴得稳贴新到家铺贴商学院院长徐顺兰五位嘉宾参与对话。
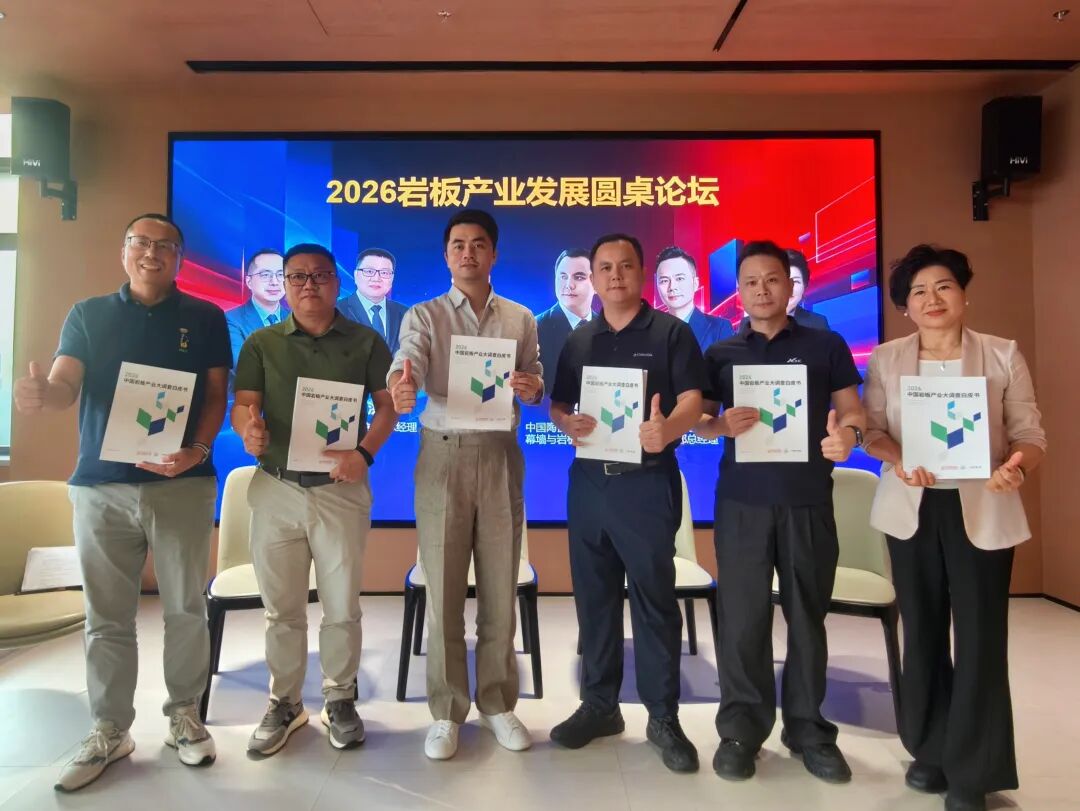
一个小时的对话中,嘉宾们频频碰撞出思想火花,还原出岩板产业发展最真实的切面:增量何在、格局如何演变、交付短板何在、岩板的边界与上限何在。以下是对话实录,未经嘉宾本人审阅。
渠道增量
各行其道
刘石:岩板市场仍在持续增长,渠道也越来越细分和专业化。哪些渠道未来有望带来市场增量?
于洪宝:岩板在中国市场发展近十年,行业做过很多尝试,但至今仍处于成长期,尚未进入成熟期,发展方向仍具多样性,格局也远未固化。每个渠道仍值得深挖。在座各位专注的领域和定位各不相同,但每个定位仍有很好的机会。
奥卓斯目前重点推进两个核心渠道,一是全国高端家装零售市场,通过渠道网络布局、品牌塑造和专业化交付能力建设,提升高端家装零售占比;二是高端商业地产和高端住宅项目,我们认为这是未来值得探索的领域。
庄君彬:关于渠道增量,我从三个方面谈。第一是工程板块。行业把我们定位为平台,但实际上我们做的是岩板供应链。目前团队每天工程巡盘不少于20个,一个月正常不少于500个工程项目的巡盘、打样与交付。
第二是出口。佛山陶博会与广州广交会双展期间,我们展厅高峰时一天可能接待一两百个外宾团队,可见中国岩板在海外市场仍有很大机会。
第三是高端住宅。这源于我个人的观察,因为我刚好有两套房子正在装修,把控身边朋友只要装修,大概率也会选择岩板。从消费者视角看,岩板整装并不比石材整装差,而高端住宅的面积决定了材料用量不会少。
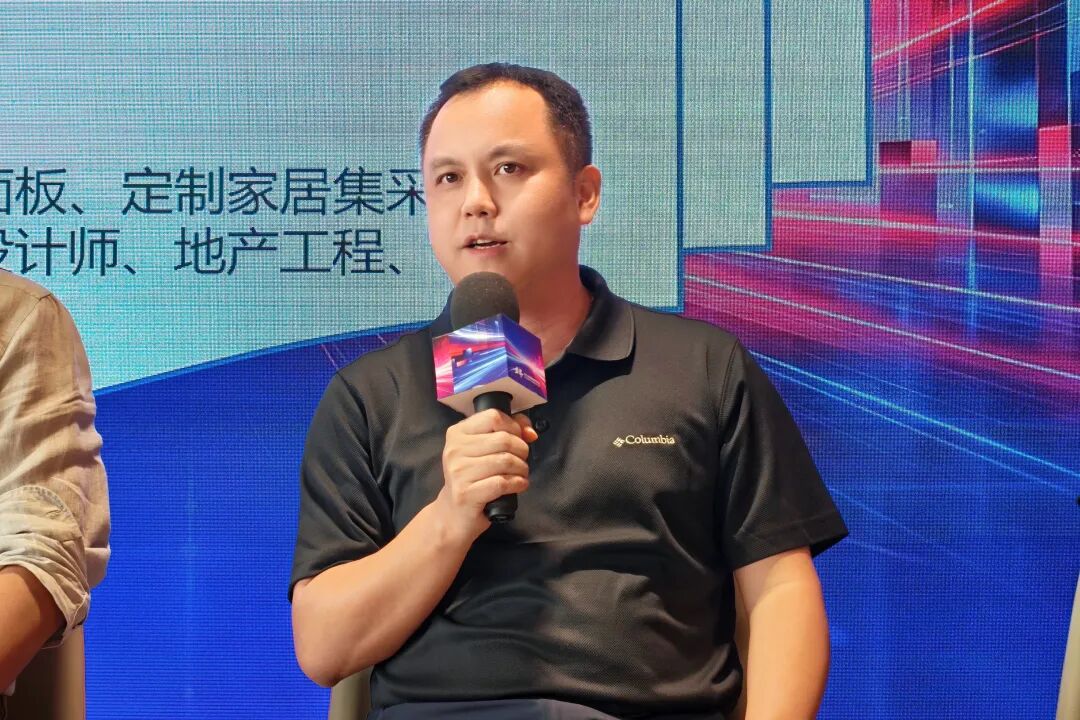
蒙政强:谈渠道增量,我认为关键在应用场景。以前的增量市场是新建房地产建筑,是设计师和各种渠道。但住建部已有明确判断:应用场景和房地产市场已发生革命性、根本性变化——新建建筑减少,存量市场巨大。
我做过一个调研,三年前在公共交易中心平台搜索岩板或瓷砖,很多单个岩板标的金额就有几千万元;现在再搜索,很多省级平台已经没有了。例如广州大剧院投入两亿元改造,岩板可以用在哪些部位?是直接铺地面,还是与幕墙结合?
我们因此被迫把自己发展成一个装修公司,每年承接大量改造项目。以往很多修缮改造场景中可能一片瓷砖都不会用,但若把岩板做成部品,新的应用场景就产生了。我认为最大的增量来自应用场景变化和存量改造。
曾军华:关于岩板增量,我的观点可能与各位不太一样。我首先思考:宏观行业趋势是什么?行业未来机会点在哪里?最核心的消费者需求是什么?我们要成为什么样的企业?想清楚这些,再去寻找流量入口。
我呼吁行业在各自擅长的领域百花齐放,而不是在别人的赛道里抄袭模仿、打价格战,这没有意义。领风者永远带着风走,跟风者永远追着风走。每家企业都有自己的“道”,若不研究自身定位、消费群体和优势,迟早会被市场淘汰。
徐顺兰:岩板刚兴起时,很多企业把最终交付端交给最早那批瓷砖代理商,因为渠道是现成的。但后来很多企业发现选择错了合作对象:传统瓷砖代理商不具备做好岩板交付的能力,于是企业转向另一类合作方——石材加工商,问题是这个群体也缺乏品牌推广思维。这就是贴得稳设立交付学院的原因:专业的人做专业的事,由我们来打通交付链路。
综上,目前岩板并不存在适用于所有企业的增量赛道,真正的增量蕴含于各自的定位、客群与能力之中。谁先想清楚自身定位,谁就能先拿到入场券。
竞争格局
百花齐放
刘石:工厂、品牌、平台模式越来越多元化,下一步岩板竞争格局将如何演变?这是一个观点题,没有标准答案,各位不妨谈谈各自正在实践的模式。
于洪宝:是的,每种模式都有其独特竞争力。奥卓斯走专业化品牌路线,定位高端、坚持做价值。我们的模式有三重优势。
第一是研发的高效性。我们可以快速将当前最新工艺技术,通过与工厂沟通协调,在中国落地。工厂型企业可能受限于现有生产能力;而我们这种品牌化运营企业,哪家工厂能率先配合我们实现顶级工艺,我们就在哪家生产。
第二是产品结构的灵活性。新品研发以市场为导向:什么产品适合品牌、符合市场需求?我们据此梳理风格、规格和工艺质感,形成清晰的产品结构。
第三是审美与价值塑造。奥卓斯在精雕细琢和审美追求上更专注、更聚焦,合作伙伴也与品牌高度同频,因此价值输出阻力较小,这也是我们8U交付体系得以快速推广的原因。
庄君彬:我们的模式可以拆成三个板块。第一个板块是大板智联之家,专业的岩板供应链平台。产品端坚持“人无我有,人有我全”,整合十几家优质上游厂商,通过大体量采购形成性价比。该模式难点在库存:一天可能上千张订单,一张订单可能只要一片岩板,需求高度碎片化。近几年我们解决了5000个SKU的精细化库存管理问题,这是平台模式真正的门槛。
第二个板块是岩板品牌,我们今年刚获得鹰牌岩板运营权。有人问,大板智联体量这么大,为什么不自己做品牌?说实话,我们至今对做品牌还没有很成熟的想法。获得运营权,一是给原有优质经销商足够的渠道保护,二是借助鹰牌五十多年的沉淀,在工程端更容易取得结果。
第三个板块是大板智联梦想家,聚焦中高端岩板。该板块希望直接与进口岩板竞争,因此提出“好岩板、好设计、好交付”。我们只做“正规军”交付,绝不外包。行业交付水平参差不齐,而自建交付体系必须面对成本核算问题。我已做好战略性亏损的心理准备;如果任何一个动作马上就能赚钱,反而说明留给我们的机会很少。
曾军华:前面两位介绍的模式相对轻松,轮到我这边就比较“重”。新锦成集团和新岩素品牌集研发、生产、供应、销售、服务于一体,链条最长也最复杂。尤其生产制造,一条岩板生产线投资动辄上亿元,按行业惯例分摊到三年,每年需要卖出多少岩板?
但我今天还能坐在这里,是因为我们公司坚持长期战略,而非短期逐利。所有投入最终都要回到消费者身上——安全性、耐用性、美观性和经济性。去年推出的核系列产品获得较高行业认可,正是围绕这四个需求做出的差异化。
我们的价值可总结为一句话:你有尺寸,我有分寸。只要提供尺寸,我们保证兜底,解决交付问题。这八个字说起来简单,真正做到并不容易,收边、收口、碰角以及与各种材料的过渡,这些细节背后全是硬功夫。
不要把岩板看得过高或过低,它本质上就是一种材料,关键是与木、玻璃、金属如何结合。解决这些问题,才是真正创造价值。从大逻辑看,我认为行业未来竞争有三个要点:产品差异化,每家企业找到属于自己的“道”;价值链合理分配;服务体系搭建。听起来简单,但要解决两个大问题:组织能力和运营效率。
综上,做价值、做效率、做规模,不同模式百花齐放,彼此并未相互替代。拉开差距的不是模式名称,而是背后的组织能力与价值链分配。
交付短板
竞争壁垒
刘石:交付早年是岩板普及推广的主要障碍,如今是竞争分水岭,也是未来五到十年岩板企业构筑优势的核心议题。当前岩板交付还存在哪些短板?
徐顺兰:岩板交付的短板首先在人,尤其是从业者年龄结构。来我这里的师傅大多五十多岁,甚至六十出头,对现有岩板的认知较少,更谈不上工艺。他们觉得厚贴就能解决,毕竟贴了几十年都没出现掉砖,但是他们并不了解岩板属性,通常凭经验施工。
其次是对工艺和材料不了解。一百个师傅可能有一百种做法,更多人仍沿用过去贴石材的方式贴岩板。例如点贴、干挂、湿贴三种工艺分别在什么场景使用,他们往往混为一谈。岩板应用于阁楼中间、中空约七米六高的部位时,如果仍沿用过去用铜丝、钢钉的做法,就有问题。辅材也一样,辅材有执行标准,哪种标准用于哪种材料、哪个场景都有要求,但大部分师傅并不了解。抛开经验主义,95后、00后年轻从业者能力更为突出,这个行业急需新鲜血液。
蒙政强:每一种交付方式背后都应有一套完整体系。岩板交付的短板,是每种交付方式背后标准体系的缺失。注意,我说的是标准体系,而不只是标准。
岩板有湿贴、干挂、挂贴和装配式等多种方法。但我从2007年做湿贴至今快二十年,真正形成完整标准体系的只有幕墙,因为幕墙是强制性的。完整体系由三部分构成:材料标准,明确板厚、板宽,由生产方遵守;施工和验收规程,由工程方使用;设计师使用的图纸,最高标准是国家图集。三者齐备,一套体系才算完整。
当不同的应用场景出现、又没有标准体系时,乱象就会出现。例如装修公司为省成本,把问题想得很简单,用干挂件将9毫米岩板直接挂贴到家装墙面上,这很危险,小孩的玩具车一撞可能就破损。近一两年,即便是大型工程项目,也出现收边收角问题、变形开裂。佛山有个项目用了十几万平方米幕墙岩板,也出了问题。
这是一条漫长的路。为什么需要五到十年?因为要回到每一种安装方式,回到标准体系。不同安装方式要用在不同部位。标准已经有了,如何建立完整体系才是关键。
曾军华:交付问题我想从三个维度拆解。第一是行业发展阶段。行业才发展五到十年,C1、C2、S1、S2、抗滑移等标准都有,但上墙用什么胶、点挂点位间距是15厘米还是20厘米、收边收口怎么切等,都需要从技术上解决。
第二是施工效率与标准化,要降低对人工的依赖。人都有惯性思维,老师傅尤其明显。行业要快速突破,首先需要上下游配套产业配合:岩板如何钻孔、加工、现场切割,如何在简单空间中做出复杂收口。设备、AI、软件都要引入。
第三是业主认知。很多业主觉得:买块板没花多少钱,人工和辅材加起来接近两百元每平方,凭什么?这就是市场教育的过程。我常打一个比喻:同样一只鲍鱼,由五星级酒店厨师烹饪,和自己在家里焯水,价格差很多,口感也差很多。岩板交付也是这个道理。只有尊重工匠价值,行业才能更快、更有效、更健康地发展。
庄君彬:我从市场方面谈几点我们遇到的挑战。第一是规模天花板:交付是高度依赖人工的手艺活,做到1000万元规模,永远看不到5000万元规模的问题。我们是民营企业,做不到军事化管理,无法强制每个人按标准执行。交付规模到一定程度,管理难度会指数级上升。
第二,团队从十来个人发展到今天七八十人,发展很快但没有参照物。交付要复制到全国,靠的不是几个好师傅,而是一套能管人的组织。
第三,我想借今天白皮书发布的机会呼吁:建陶行业的头部企业不要只停留在口头上,要积极参与、加入交付事业。百亿级企业如果只在宣传层面讲欧标施工,不真正投入资源,岩板交付整体进展就会很慢。只有大家一起把岩板赛道做起来,岩板才是一个好材料。
于洪宝:交付确实很难。今天谈交付,我仍有些自豪:这么难的工作,我们相对做得更通一些。奥卓斯从2017年开始做,有自己的施工队,在自己的加工厂完成岩板交付;走到今天,我们能在全国推广自己的标准,并有效实施。
但我不认为现在的交付系统已经完美。今年我们做的是优化和降本,也在尝试新型材料。交付是大课题,行业目前探讨的其实还只是一个小板块——墙地铺贴、现场加工、碰角、定制。我们今年全力研究岩板墙地干挂、多厚度干挂、多方式干挂,以及岩板预定制,这些都没有可借鉴的经验,只能自己摸索。
刚才有嘉宾谈到有些企业推行欧标,我认为欧标其实是个伪命题。实话讲,中国的岩板铺贴技术放到全球也绝对领先。我们的建筑结构更复杂、楼层更高、基层质量并不那么稳定,中国岩板人正在挑战全球最高难度。最高难度都能做成,全球市场自然可以畅行。
品类生态
错位竞争
刘石:最后一个话题是一道判断题:岩板、瓷砖、石材各处于什么生态位?谁会抢占谁的市场?
于洪宝:我认为岩板与瓷砖形成不了竞争关系,它更像是一种升维。将来真正的竞争在岩板和石材之间,但两者各有优劣,核心仍在交付——只要交付更优质,就能更多替代石材份额。并不存在一定要谁替代谁:该用石材就用石材,该用木材就用木材,该用瓷砖就用瓷砖,应根据消费群体和消费定位决定,更多是相互包容,共同支撑一个完整的家。
庄君彬:岩板现阶段对石材的冲击比较明显,尤其台面和出口板块,12毫米、15毫米、20毫米厚的岩板对石英石、人造石的替代已经形成规模。对瓷砖的冲击主要在高端。原本想用高端品牌瓷砖的用户会想:岩板是不是更适合我?因此,它对小规格瓷砖影响不大,对高端瓷砖则是实打实的挤压。
蒙政强:我的判断是,从2017年到现在,市场一直是混战——瓷砖与岩板混战,石材也参与其中。但这个阶段已到转折点,接下来会相对独立。大品牌在“瓷砖”后加“岩板”后缀,也是受趋势影响,朝这个方向走。
徐顺兰:在三者之间,岩板一定有上升空间,前提是做好交付。至少从缝隙上就能看出来:满眼都是缝隙,而岩板只偶尔见到一两条。原本要选瓷砖的用户,一定会有一部分转向岩板。
刘石:不管谁替代谁,原本做瓷砖、石材的企业现在也开始做岩板,说明大家看好岩板的未来。
\\\\\\
岩板发展的边界并不由材料本身决定。能否进入石材台面、高端瓷砖墙面和存量改造场景,取决于交付能否跟上;而交付能否跟上,取决于做交付的人。加入交付行列的专业选手多了,标准体系才能逐步补齐。
岩板的下一个十年,在这场连续举办了七年的活动上被预见。