中国陶瓷网特约作者:
一号板匠 孔德钦
3个月,31家岩板产业链标杆企业,近300页,超15万字。
这不是一次走马观花的行业论坛,而是一场直击痛点的“市场一线底牌大起底”。从马可波罗、蒙娜丽莎,到大板智联、新岩素、进强-爱之屋,再到雪狼、唐姆、亿固,这份调研报告撕开了岩板行业繁荣表象下的真实裂口:渠道错配、交付乱象、品牌迷局。
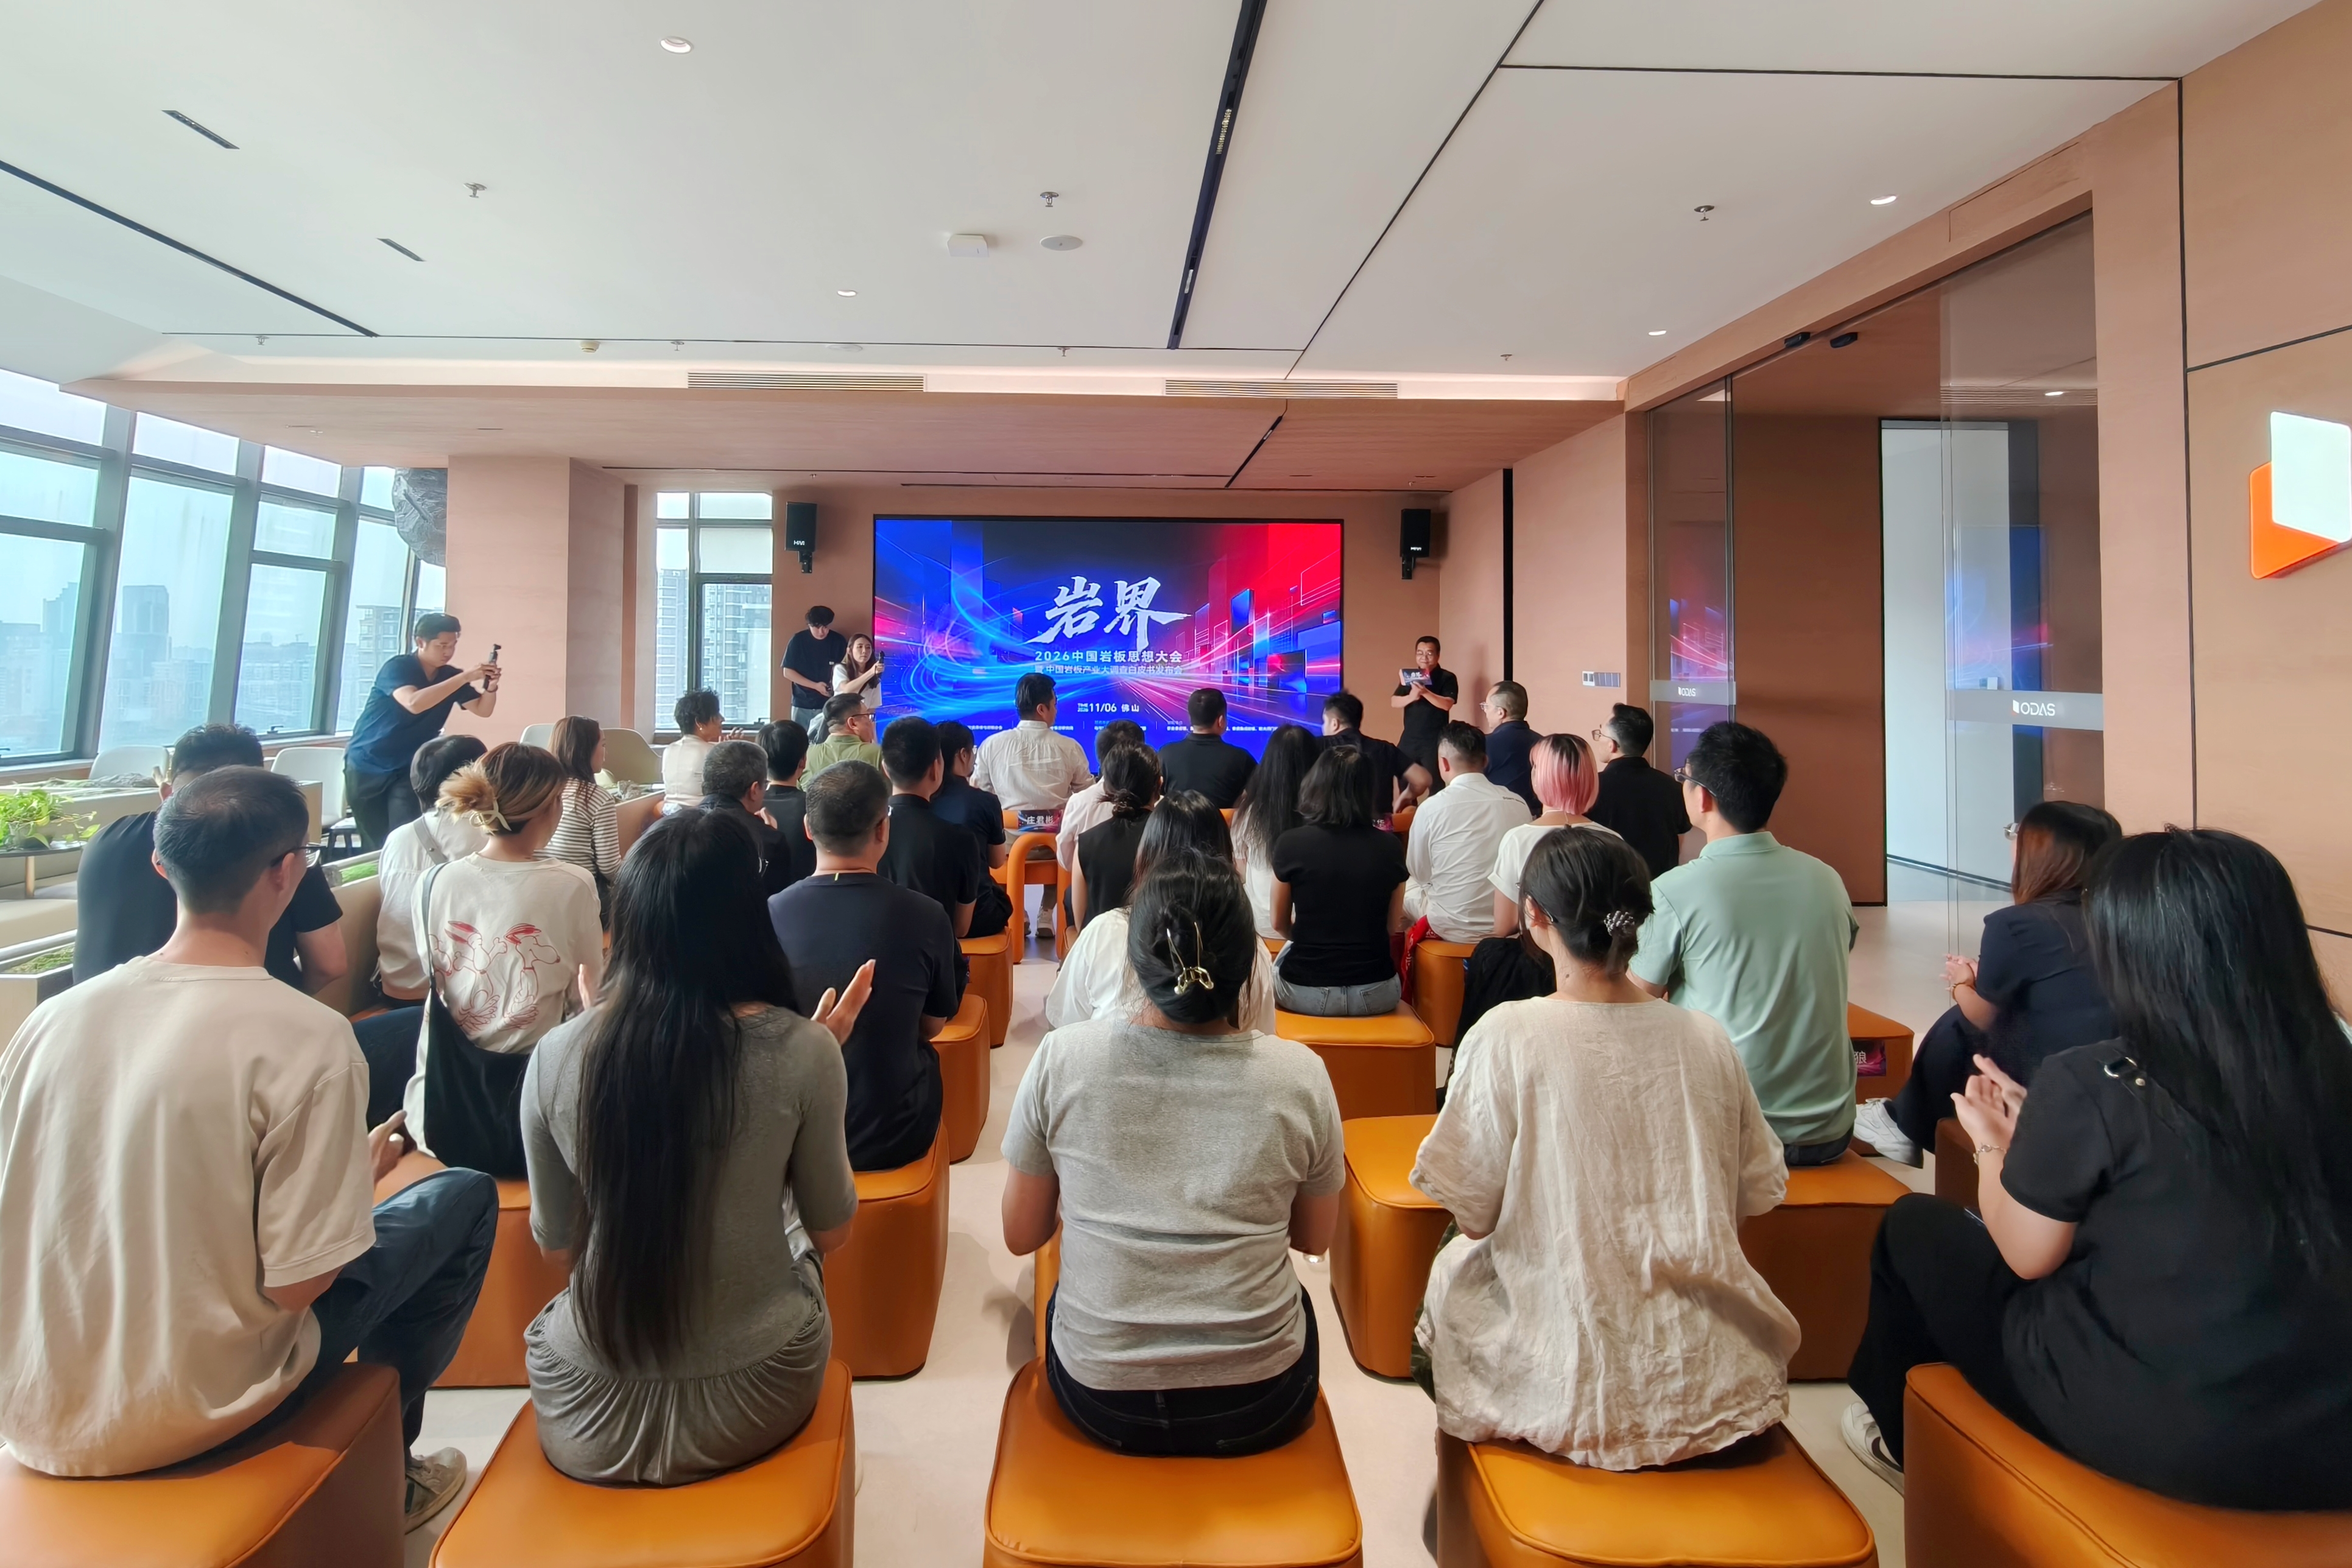
11月6日,2026中国岩板思想大会暨《2026中国岩板产业大调查白皮书》发布会在佛山举行。对台下行业同仁,一号板匠研究院首席研究员孔德钦直接拆解白皮书的核心逻辑,回答了全行业最揪心的6个问题。
以下为演讲全文分享(有删减):
各位行业同仁、媒体朋友们:
大家下午好!今天非常高兴能站在这里,跟大家一起解读《2026中国岩板产业大调查白皮书》。这份白皮书的核心精髓,全在副标题里——从品类红利到能力红利:结构性增长·K型分化·提供确定性。
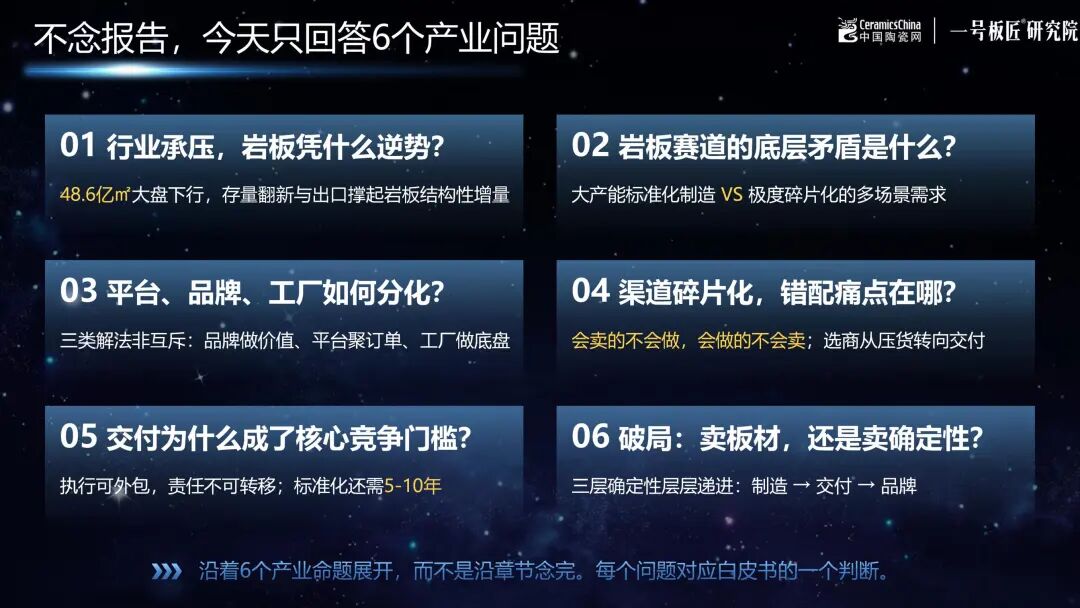
今天,我不打算照着报告给大家念,只做一件事,回答全行业非常关心的6个产业问题。
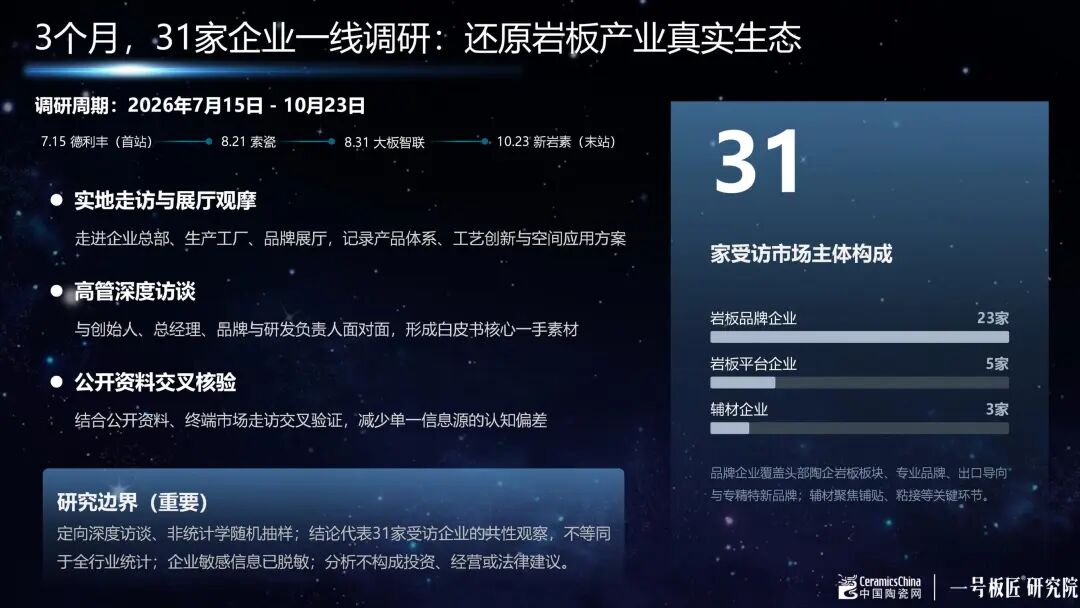
 为了回答这6个问题,我们中国陶瓷网和一号板匠研究院组成的调研团队,花了3个多月,从7月中旬到10月下旬,实打实地走进了31家企业。我们不是坐在办公室打几个电话,我们去看了他们的展厅,甚至看了他们的工厂和仓库,我们跟这些老板、高管一聊就是两三个小时。同时,通过公开信息交叉核实,来减少单一信息源的认知偏差。
大家看这面LOGO墙,里面既有马可波罗、蒙娜丽莎这样的巨头,也有新岩素、进强这样的中流砥柱,还有大板智联、三协这样的头部平台,以及唐姆、亿固这类辅材企业。我们的结论,是从他们真实的痛感和经营情况中提炼出来的。虽然这只是31家企业的共性观察,但我们认为,它足够代表我们今天行业一线最真实的生态。
存量时代的真相:门槛拉高了,分蛋糕的能力变了
调研下来,我们看到了当下岩板产业的“三大现实”:
第一,建陶行业的大盘在疯狂收缩,但岩板在逆势渗透;
第二,生产端是大产能连续生产,需求端却是碎片化的墙面、地面、台面等场景;
第三,阵营上形成了几种不同的商业模式:极致性价比产品走量、差异化高值产品做利润。
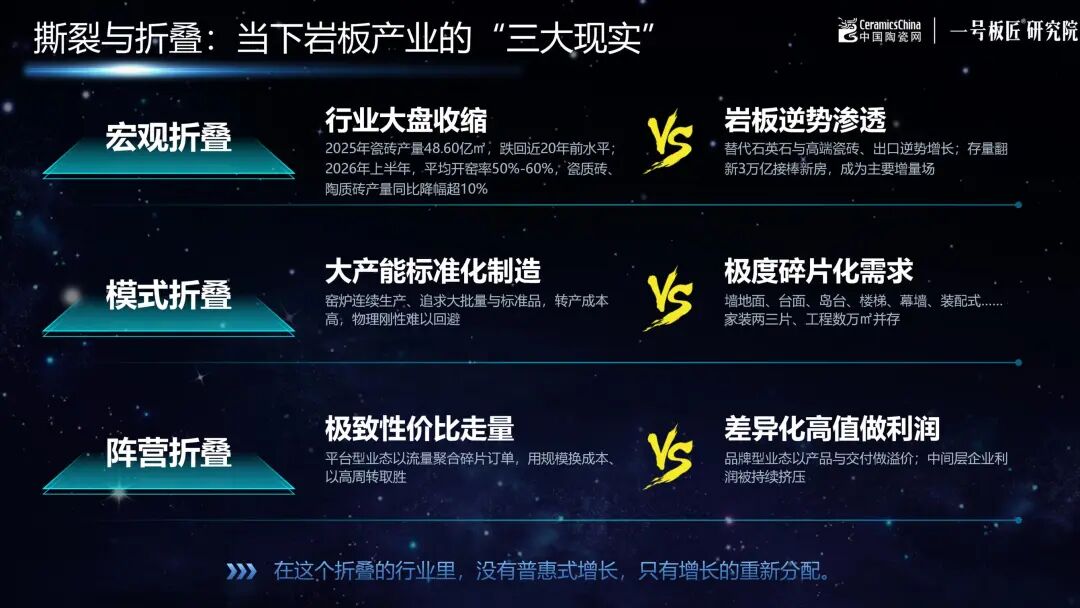
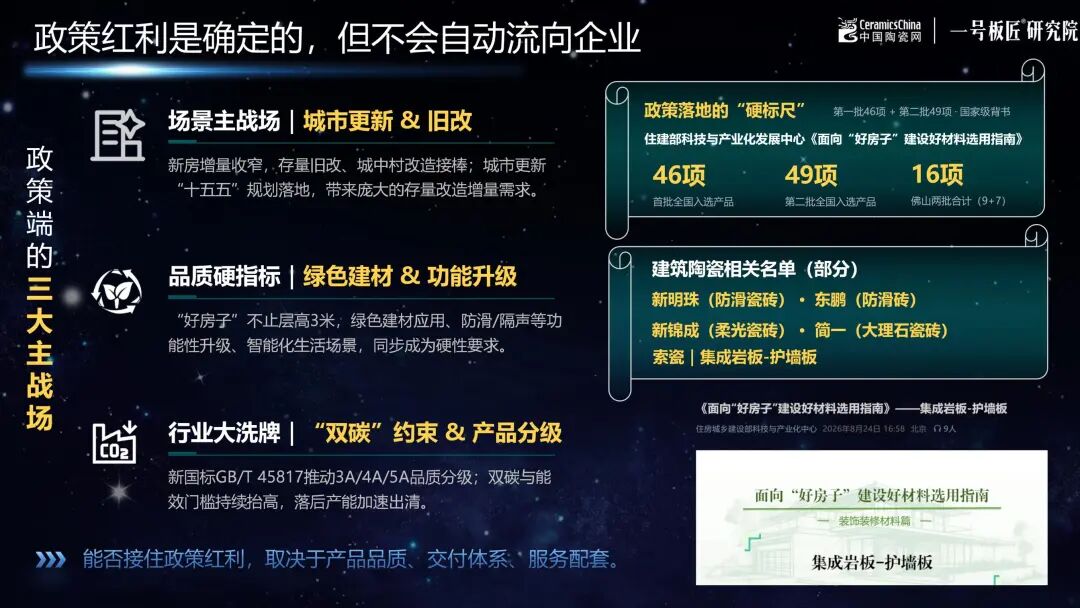
在这个折叠的行业里,没有普惠式的增长。现在,我们在存量时代,新房少了,3万亿的存量旧改接棒。开窑率不足50%,9月份广东产区开窑率跌破3成。很多人在喊难,但头部企业还在上新线。他们在扩产能吗?不,他们是在置换旧产能,发展新质生产力。而产品端,5A新国标的实施,推动了产品品质分级。
所以大家记住一句话:存量时代,不是没蛋糕吃了,而是拿到蛋糕的能力拉高了。以前靠买设备、靠胆子大就能赚钱;现在,你要分得更好,就必须具备别人没有的能力。
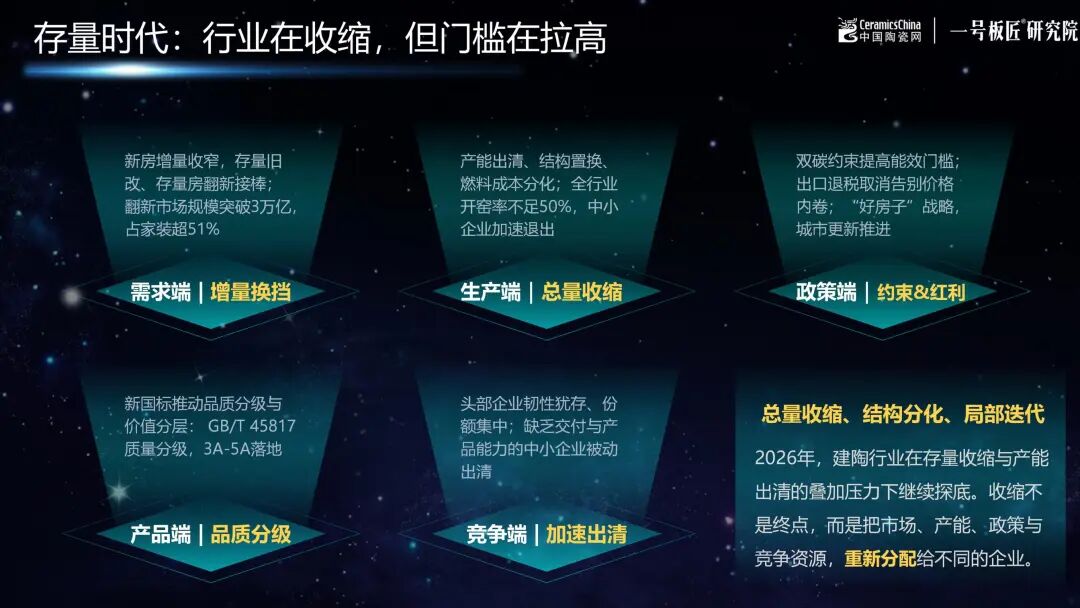
政策层面,双碳、出口退税取消,这是对落后产能的绝杀。而好房子、城市更新,是真金白银的红利。但,红利不会自动流向所有企业。
怎么证明你是好材料?看右边这个“硬标尺”。住建部发布了《面向“好房子”建设好材料选用指南》。全国只有95项入选,我们佛山占了16项。大家可以看看企业名单,包括新明珠、东鹏、新锦成、简一、索瓷。
未来政府集采、旧改,人家就是照着这份名单去对标。能否接住红利,取决于产品品质、交付体系和服务配套,这才是真功夫。
增长逻辑变了:躺着赚钱的时代,结束了
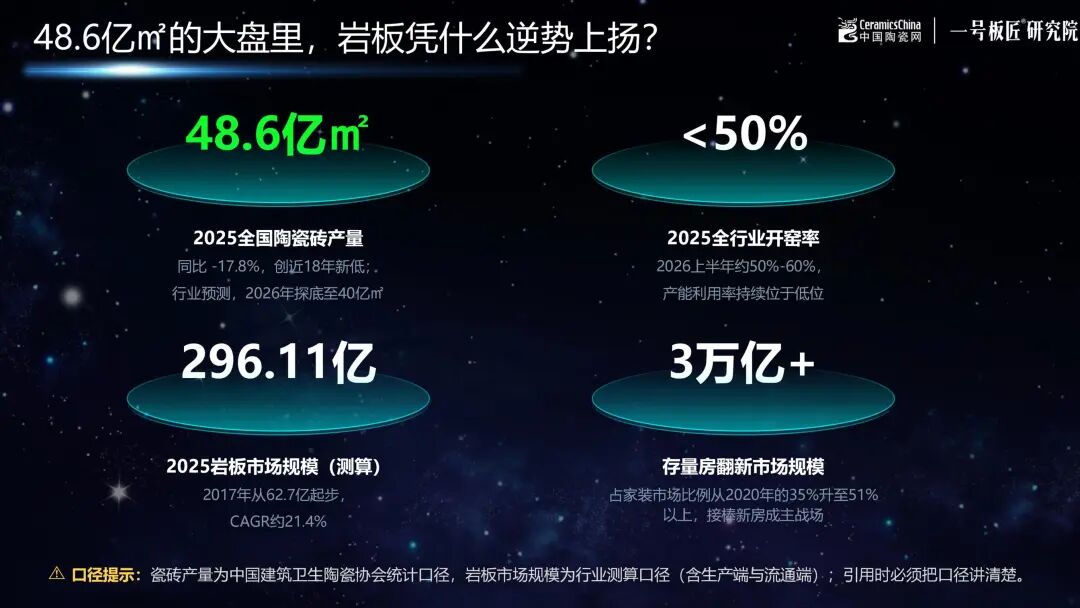
去年,全国瓷砖产量48.6亿平方,开窑率低于50%。今年很多人预测,会探底至40亿平方甚至更低。岩板呢?过去8年,行业测算,从62亿干到了296亿,年化增长21.4%。前面还有一个3万亿的存量房翻新市场在等着。
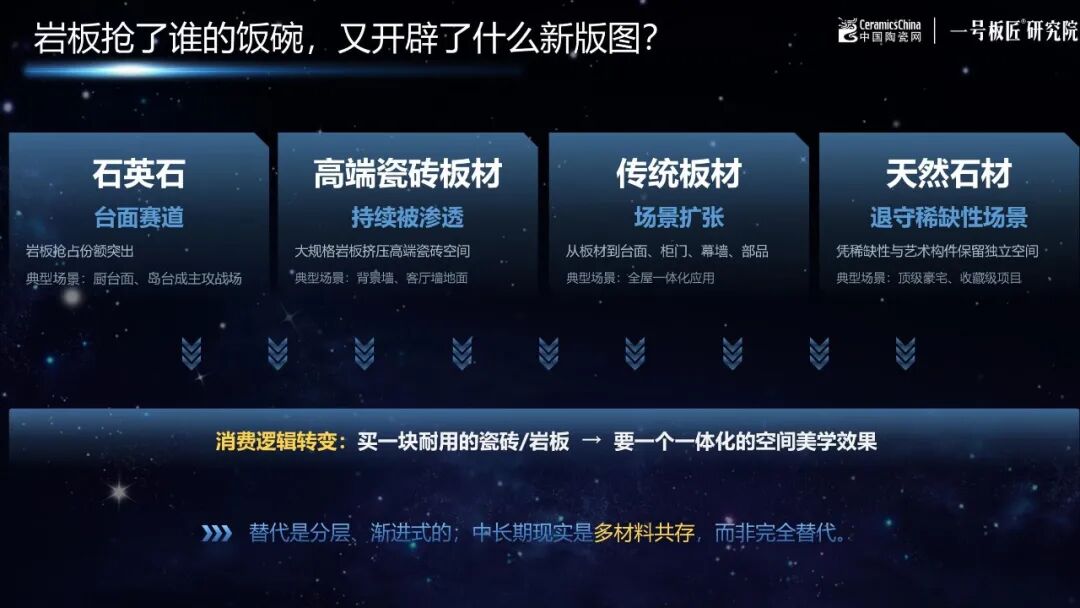
那么,岩板到底在抢谁的饭碗?最早抢石英石赛道,接着持续渗透高端瓷砖,并向柜门、定制家具、幕墙等领域扩张。天然石材被部分替代后,走向顶级豪宅。在这个过程中,消费者的消费逻辑从买一块耐用的瓷砖,升级到要一体化的空间美学效果。替代是分层渐进式的,长期看是多材料共存。
岩板在涨,但是,增长逻辑变了。以前是“品类红利”,只要入局就能赚钱。现在呢?谁能涨?很多做差异化的、做平台的、搞出口的、搞柔性制造的,都在涨。躺着赚钱的时代,结束了。
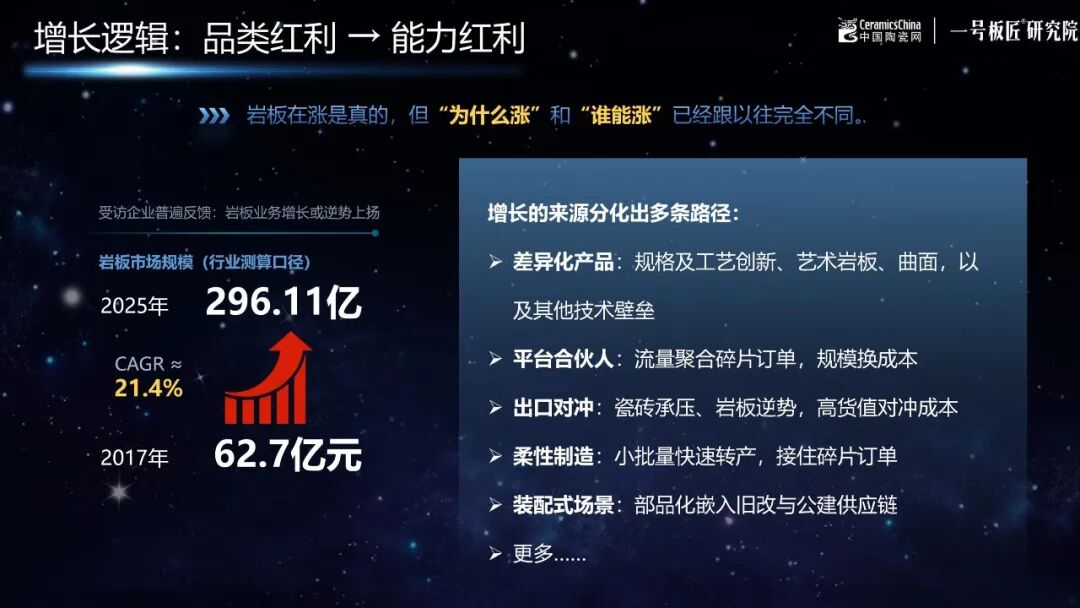
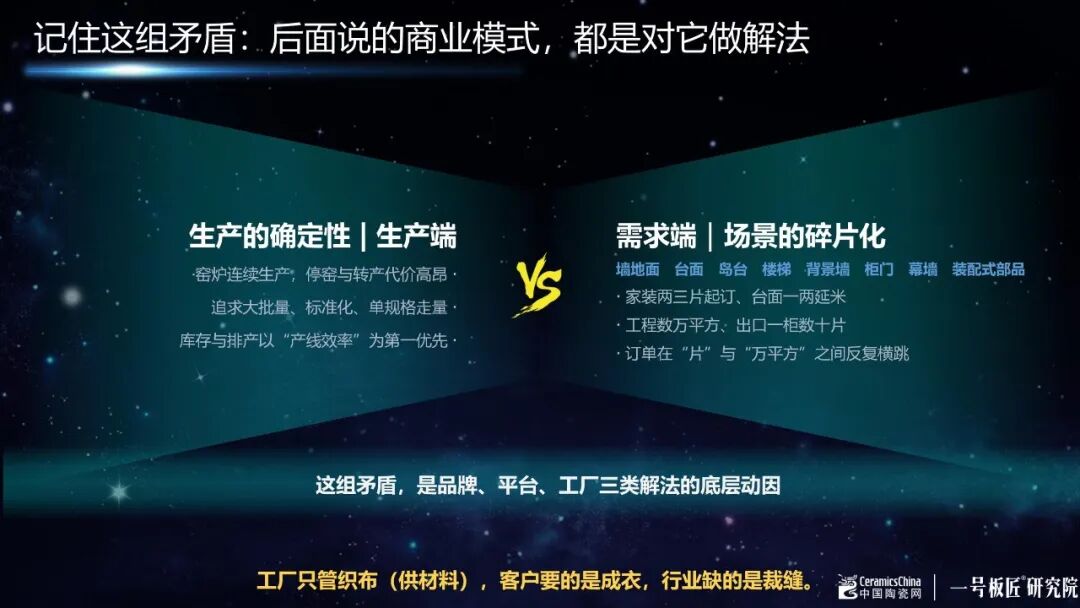
为什么行业这么卷?原因是一个结构性矛盾:因为有一个底层矛盾:生产端窑炉不能停(连续大规模生产)VS需求端场景极度碎片化(家装两三片起订,工程几万平)。
这组矛盾怎么解,进强的付总有个比喻非常好:“工厂只管织布,客户要的是成衣,行业缺的是裁缝。”
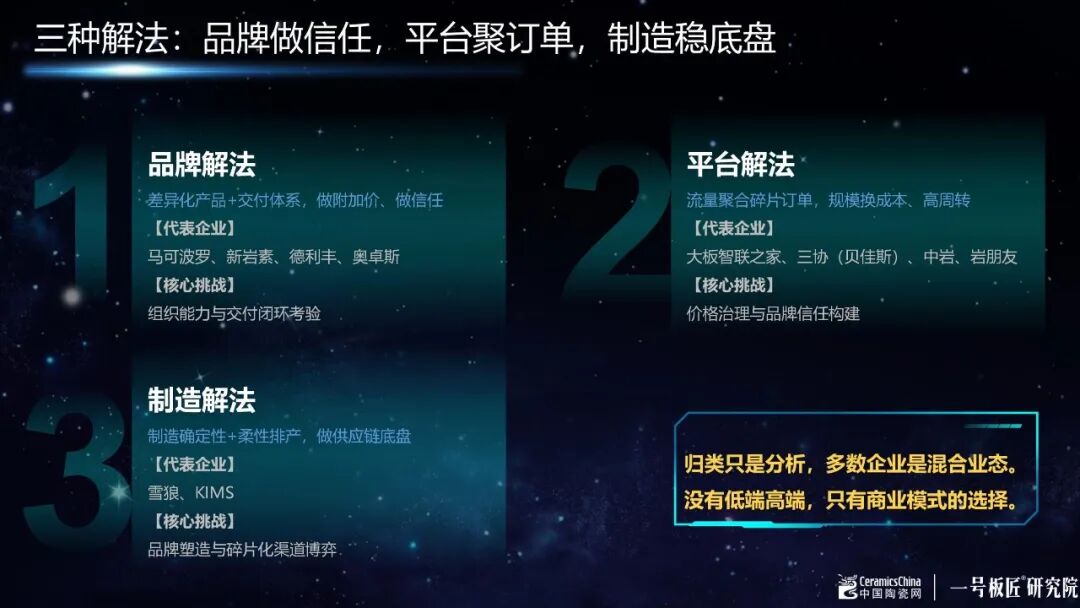
为了当好这个“裁缝”,行业逼出了三种商业模式:
第一种,品牌解法。像马可波罗、新岩素、奥卓斯。他们做差异化,拼交付,拉高附加值。
第二种,平台解法。像大板智联、贝佳斯。他们干什么?就是把碎片化的订单聚起来,替大家“拼单”,用规模换成本。
第三种,制造解法。像雪狼、KIMS。他们拼柔性排产,你要1000片我做大单,你要两片我打样,做供应链的底盘。
其实,这三类不是绝对的。比如三协,他们既有大工厂,又做贝佳斯平台,现在还跟大角鹿合作搞品牌。所以,我们不分高端、中端、低端,只看哪种模式最适合你今天的能力边界。
渠道错配:会卖的不会做,会做的不会卖
接着谈具体卖货,渠道太碎了。设计师、家装、工程、台面、出口、装配式……没有谁能通吃天下。现在企业最怕的是什么?是经销商的能力错配!
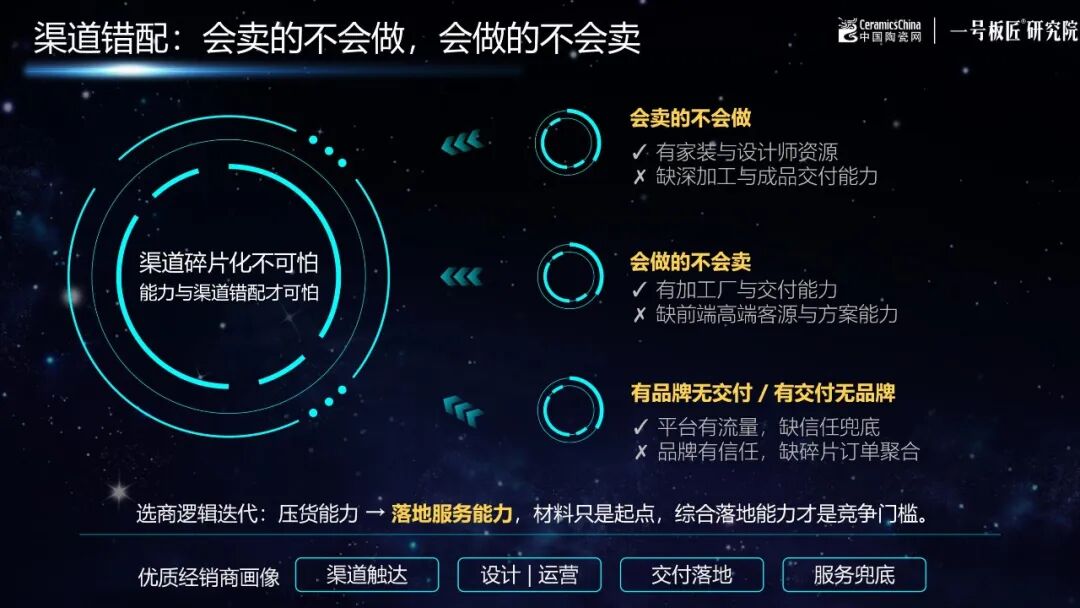
会卖的不会做,会做的不会卖。经销商有设计师资源,但做不了深加工;加工厂有手艺,但搞不定前端客源。
所以,头部品牌的选商逻辑变了:从“你能压货”到“你必须具备落地服务能力”。优质经销商的画像是:有渠道、有团队、包交付、能服务。只卖板子,很难活过这个周期。
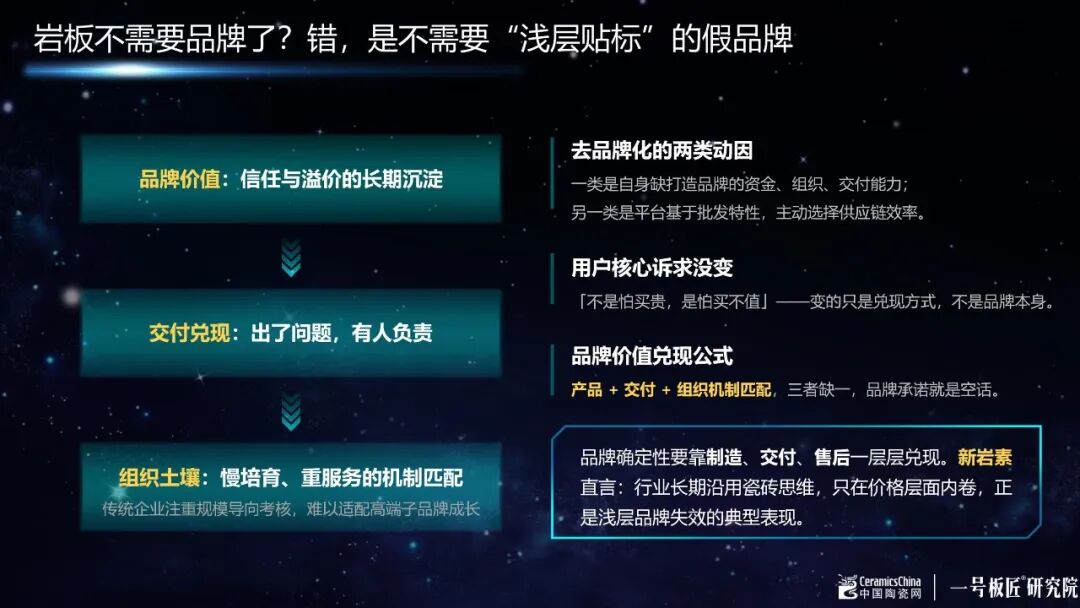
这两年总有人喊“岩板不需要品牌了”,平台去品牌化搞批发。我们调研得出的结论是:岩板并不是不需要品牌,而是不需要一个浅层贴标的假品牌。用户的核心诉求一直没变:不是怕买贵,是怕买得不值得。品牌要靠制造、交付和售后一层层来兑现。
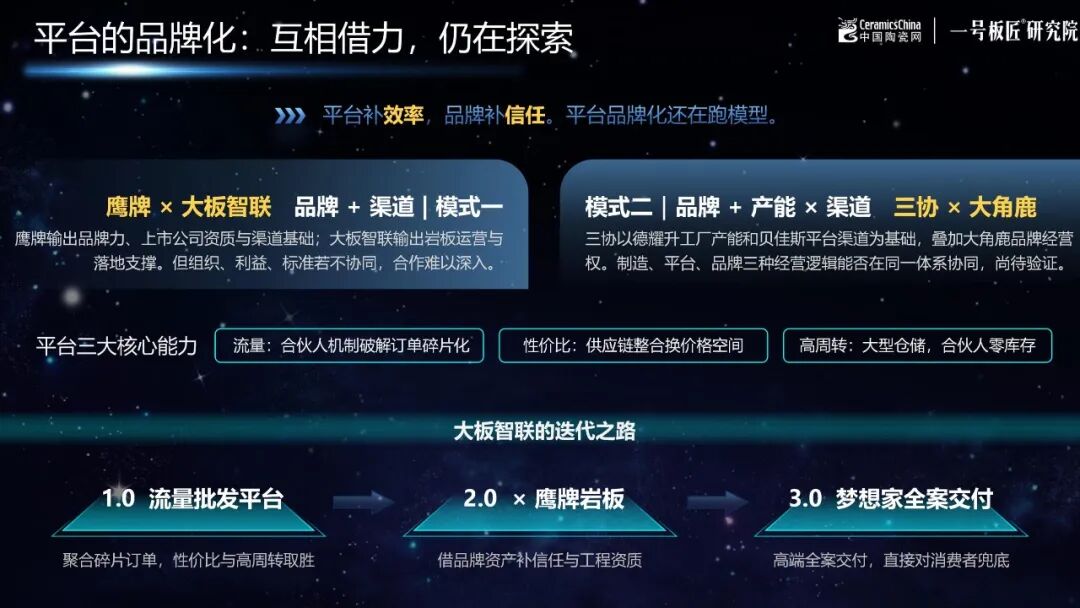
你看现在平台也在拼了命做品牌化,比如大板智联从1.0流量的大板智联之家、到2.0的鹰牌岩板、再到3.0的梦想家全案交付,就是为了补信任。
交付大考:执行可外包,责任不可转移
讲到交付,这是所有企业极为关注的事情,也是白皮书里最值得深思的部分。很多人以为交付,就是写本手册,定个标准,养个施工队?错!
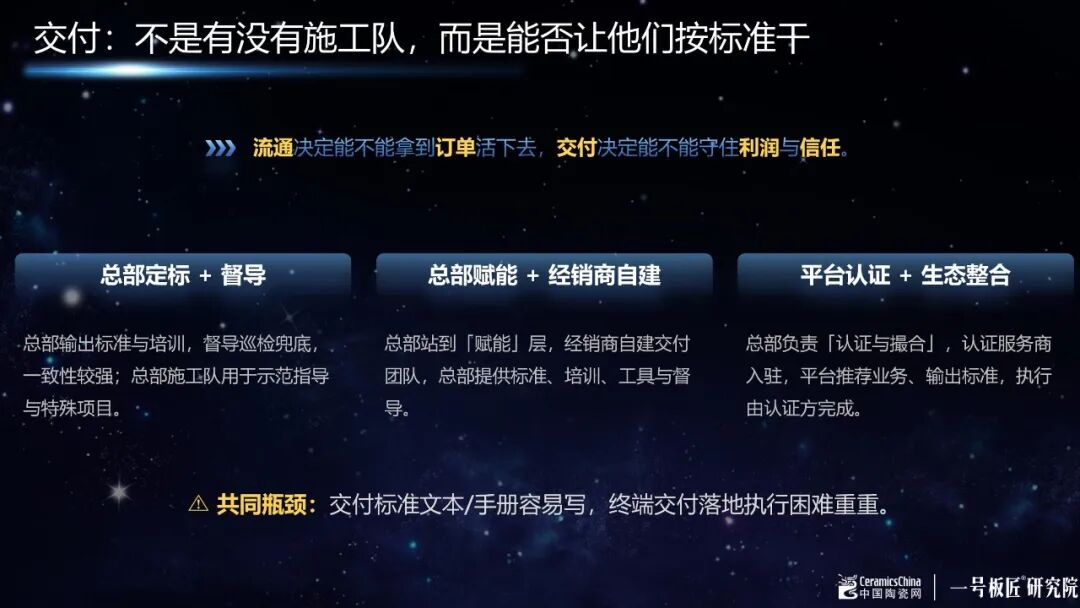
交付的本质,不是你有没有施工队,而是你能否让那些分散在外面的师傅,完全按你的标准干,把空间打造好!执行可以外包,但出了问题,责任不可转移,品牌必须兜底。
目前行业正在建设或探索的交付模式有3种:
▶ 总部定标+督导(奥卓斯定期召集经销商回总部研讨,各地气候、施工条件不同);
▶ 总部赋能+经销商自建(德利丰、凯莱仕等);
▶ 平台认证+生态整合(马可波罗、贴得稳“贴新到家”平台、唐姆5A交付联盟等)。
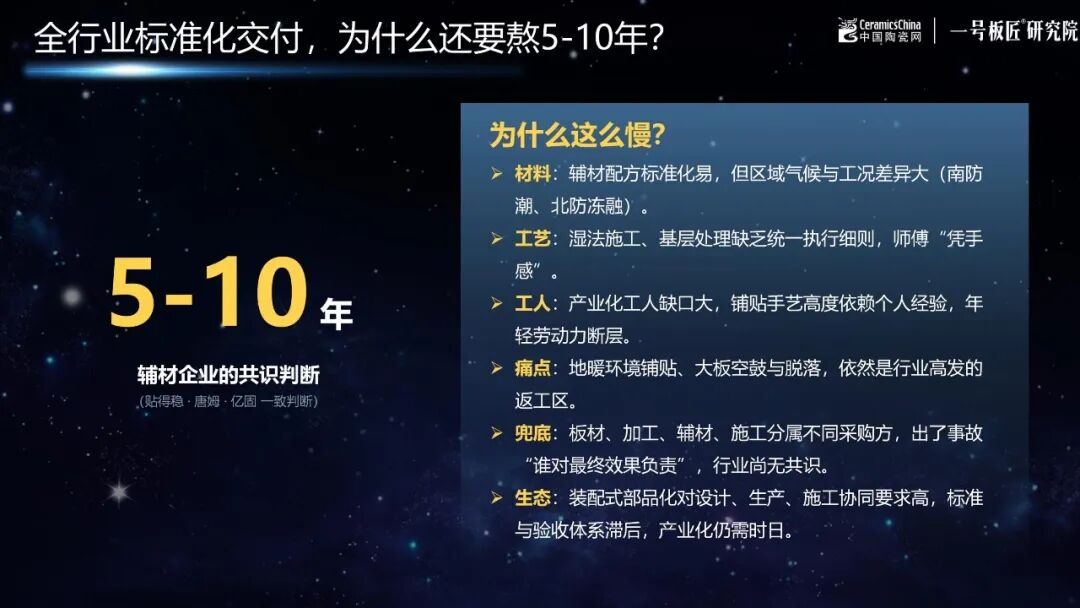
我们问了几大辅材企业,全行业标准化交付还要多久?他们的判断非常一致:至少还要熬5-10年。为什么?发达国有和地区,瓷砖胶的渗透率达到80%-95%,而中国目前只有50%,辅材的渗透率跟交付标准化息息相关。而且,材料、工艺、工人断层,最重要的是,出了问题谁负责,行业还没形成共识。这5-10年,就是各位建护城河的黄金窗口期。
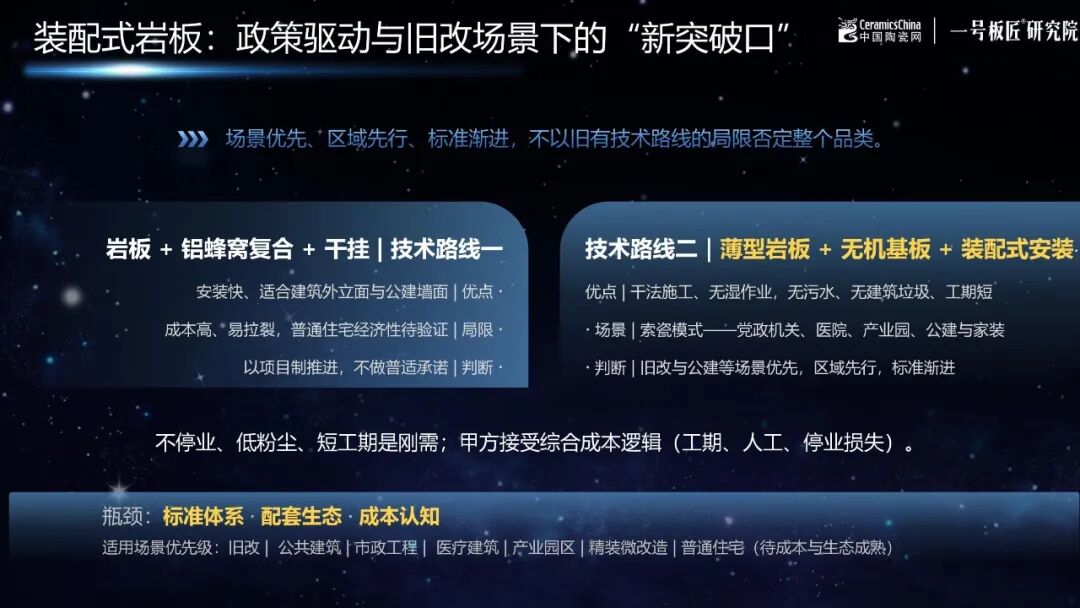
交付方面,装配式也是一个突破口,尤其是旧改和公建方向。我们跟好几个企业老板高管聊,铝蜂窝干挂争议很大,但索瓷那种无机基板干法装配,已经跑通了。不要因为一条路走不通,就否定整个品类。场景优先,区域先行。
竞争升维与出海:从赚差价到卖确定性
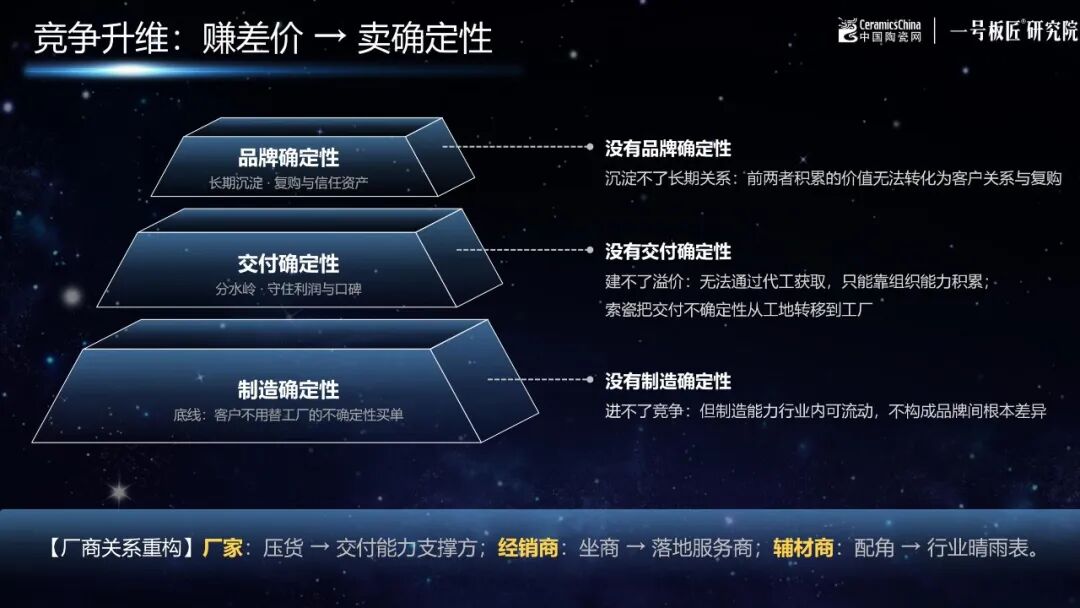
说了这么多,我们总结了,竞争升维了。以前是赚差价,现在是卖确定性。你卖的板子背后,要有制造的确定性(这是底线)、交付的确定性(这是分水岭)、品牌的确定性(这是长期关系)。
在这个逻辑下,厂家不能再压货了,要变成交付支撑方;经销商不能再做坐商了,要变成落地服务商。而且,大家也要多看看辅材企业这一张张晴雨表。
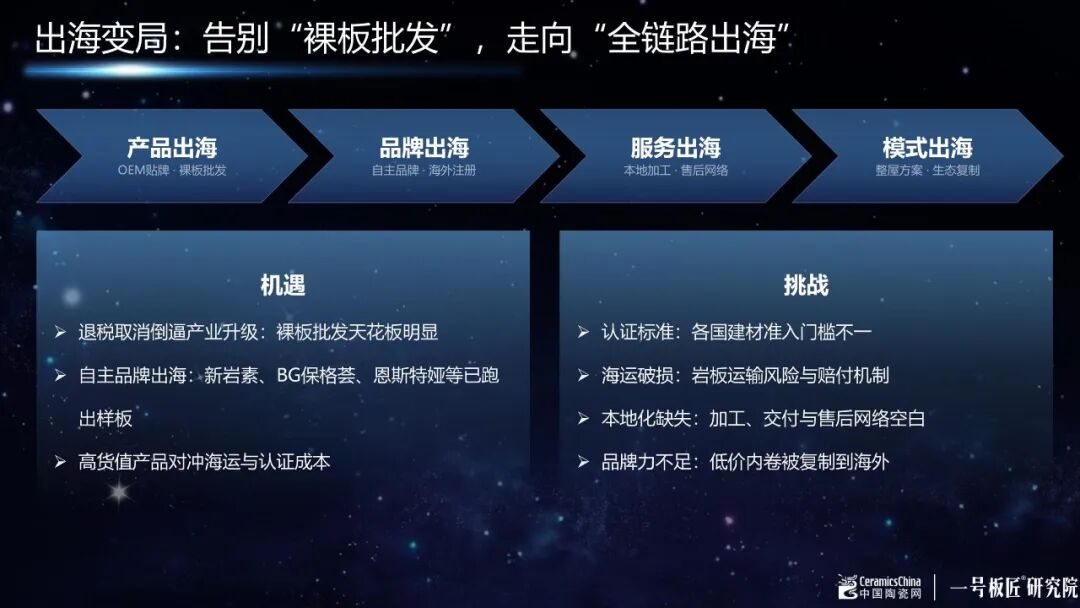
出海也是如此。退税取消倒逼我们升级,裸板批发的时代基本已经走到头了。现在我们要做的是品牌出海、服务出海,甚至是整屋全链路的模式出海。谁能解决海外订单落地交付,谁就是王者。岩板货值高,能对冲退税影响,但挑战依然存在(准入、破损、本地化、品牌力)。
八大判断与三层跃迁
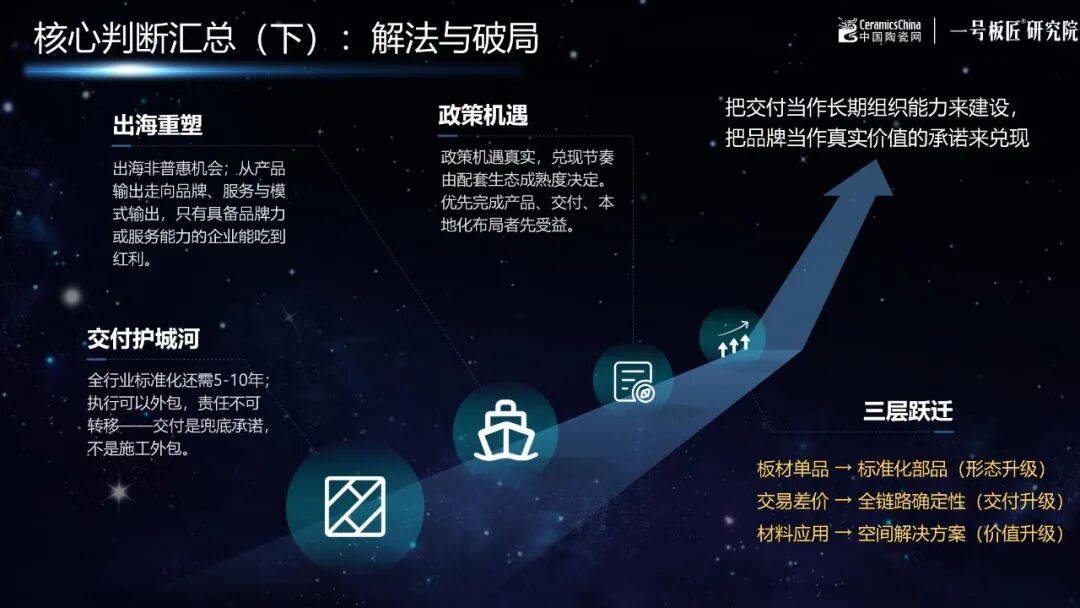
最后,我们得出8个核心判断:
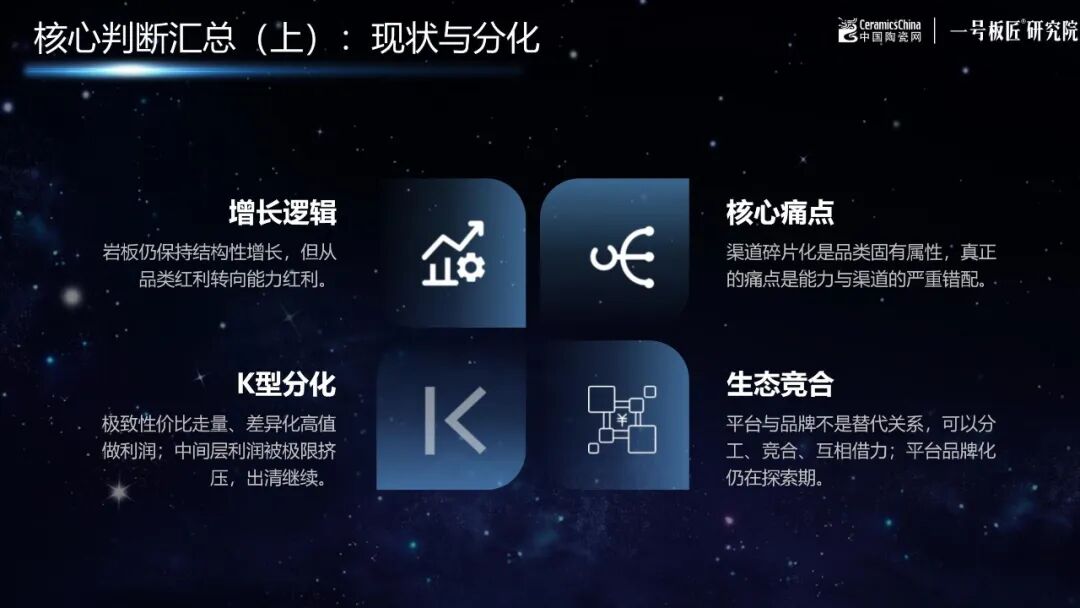
▶ 增长逻辑从品类红利转向能力红利。
▶ 核心痛点是生产大规模化与渠道场景碎片化。
▶ K型分化(极致性价比走量,差异化高值做利润,中间层痛苦)。
▶ 平台与品牌是分工竞合,平台品牌化仍在探索。
▶ 交付护城河全行业标准化还需5-10年,这是建护城河的窗口。
▶ 出海非普惠,只有品牌力/服务力企业能吃到红利。
▶ 政策机遇需配套生态成熟,优先完成布局者受益。
▶ 三层跃迁:从板材单品到标准化部品(产品升级);从交易差价到全链路确定性(交付升级);从材料应用到空间解决方案(价值升级)。
最后三句话总结:
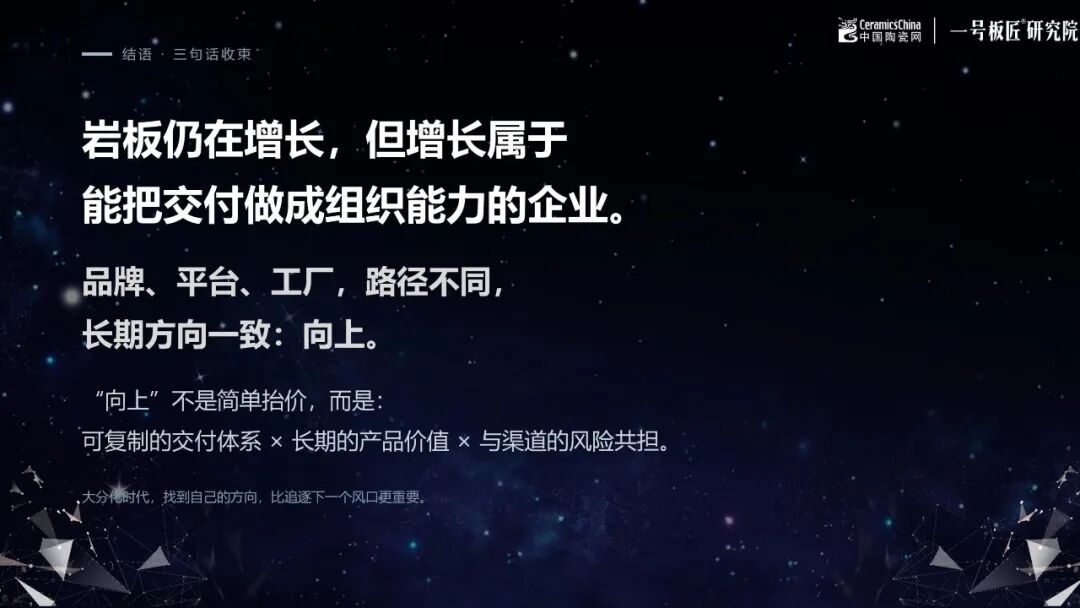
▶ 岩板在增长,但增长属于能把交付做成组织能力的企业。
▶ 品牌、平台、工厂,路径不一样,但方向一致:向上。
▶ 向上,并不是简单把价格抬高,而是构建可复制的交付体系、坚守长期产品价值、与渠道伙伴风险共担。
报告解读就到这里,感谢大家的聆听,再次感谢31家受访企业的坦诚交流,以及热情接待。会后,我们也可以继续交流。
//////
你看到的是冰山一角,真正的底牌在这里:
以上解读,仅仅是白皮书宏大叙事中的一小部分。那些没来得及讲的31家受访企业的真实商战细节、背后的证据、案例、分歧、踩过的坑,以及关于渠道错配和交付体系的具体拆解,全在这本书里。
为什么你必须要有一本?
▶ 如果你还在靠压货寻找经销商,你会看到头部品牌早就换了打法;
▶ 如果你还在为“交付翻车”焦虑,书中整理了三大主流交付模式的成败与兜底机制;
▶ 如果你还在死磕国内价格战,书里有从OEM走向品牌出海的实战路径;
▶ 如果你不是一线操盘手,这本书也能给你一套判断框架:8个核心判断、三层跃迁、制造确定性—交付确定性—品牌确定性,以及31家企业面对调研团队说出的真实痛感和经营选择。
这绝不是一本用AI拼凑的公开资料汇编。它有企业原话,有调研判断,有分歧,有约束,有失败教训,也有正在探索、尚未验证的模式。不是成功学合集,是一份来自产业一线的“底牌对照表”。