2026中国瓷砖经销商生存现状调查系列文章⑪
不久前,在中国陶瓷网“帮你选品牌”直播间里,有粉丝叫主播“把瓷砖价格打下来”。但说实话,从整个建陶行业来看,现在的瓷砖价格,大概率是行业20年来最低的。
瓷砖的终端售价确实已经被打下来了,这一点瓷砖经销商感受最深。因为瓷砖价格持续下行,直接压缩的就是经销商的利润空间。
一片750×1500mm规格的普通瓷砖,扣掉运费和人工成本,只赚几块钱是常事;通货亮面砖的毛利率仅3%到5%,综合算下来卖得越多亏得越多。与此同时,门店租金、人力成本却没有同步下降甚至越来越高。曾有经销商投入六七十万元开的新店,不到一年就被迫关停,原因十分现实——“门店每个月都在亏”,销售额和利润已经撑不住卖场的租金成本。
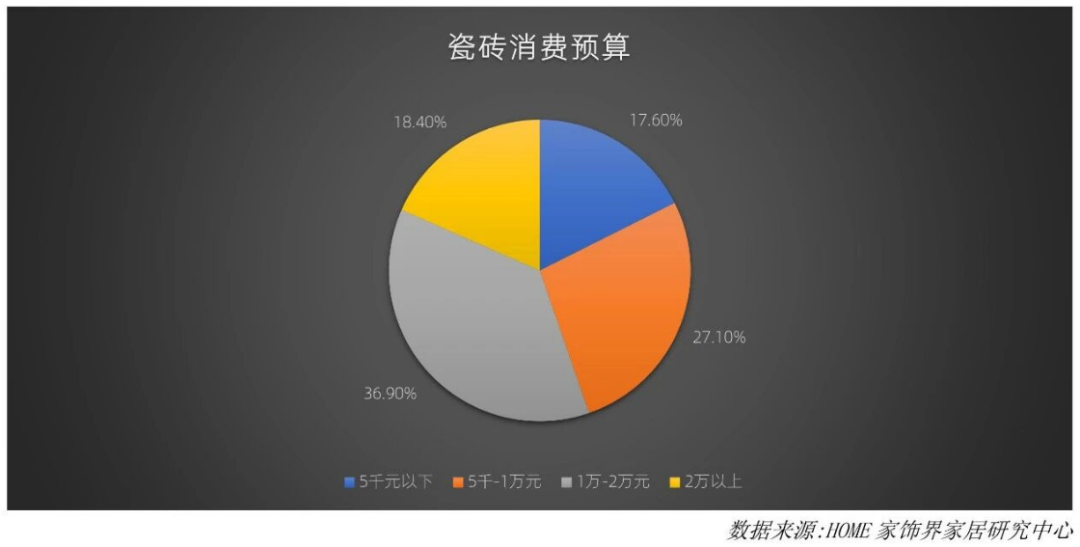
消费者在瓷砖板块的预算持续收缩,且短期内没有逆转迹象。相关调研显示,当下终端市场瓷砖消费预算集中在2万元以下。其中1万元—2万元占比36.9%;5千元—1万元占比27.1%;5千元以下占比17.6%;2万以上的占比18.4%。从全屋整装消费总额来看,瓷砖预算大致占5%到10%,在装修预算表上已经退到配角的位置。不过,消费者不是不愿意花钱,是在瓷砖这一项上可支配的额度本身就在收窄。
另一方面,在瓷砖消费预算持续收紧的同时,消费者对消费“确定性”的要求反而不断提高。装修行业长期面临信任成本偏高的问题,低价引流、后期增项一直是消费投诉的重灾区。不少消费者到店之前就已经在线上完成了大量信息核实,门店工作人员的每一句介绍,他们都能随时对照线上信息辨别真伪。
消费者需要的确定性,是“效果可预期、价格可追溯、售后有据可依”。如果门店仍然沿用低价引流、再靠增项赚取利润的老套路,只会把本就有限的客流进一步推远。
总体来看,普通瓷砖产品的利润空间并非单纯被行业“内卷”消耗,而是在供给严重过剩、需求总量收缩、信息高度透明三重因素的共同作用下,被结构性压缩到了近乎为零的水平。
当前,建陶行业开窑率长期徘徊在50%左右,产能过剩已是常态,终端市场仍在持续出清,经销商如果继续把希望寄托在“价格回升”或“行情好转”上,恐怕只会错失经营调整的最后窗口期。
瓷砖这一行不是不能做,关键是经销商要看透:市场的利润已经从产品差价环节,迁移到了服务链条与品类结构之中。
先说服务链条。单纯卖一片砖,可能只赚一元;建立起服务体系之后,一片砖的利润有可能翻倍甚至更多。曾有消费者分享,自己家全屋铺贴800×800mm规格瓷砖,光铺贴工费就要1.9万元,比瓷砖本身的总花费还高。这说明铺贴、辅材、加工、售后这些环节的附加值并未随砖价一起下行,反而随着消费者对交付质量要求的提升,正在显现出更高的价值。
对经销商而言,搭建完整的成品交付体系无需一蹴而就,但设计方案、辅材配齐、精准量尺、铺贴规划、送货上楼、售后响应这些具体服务能力,完全可以转化为可落地承诺、可明码定价的价值增量。
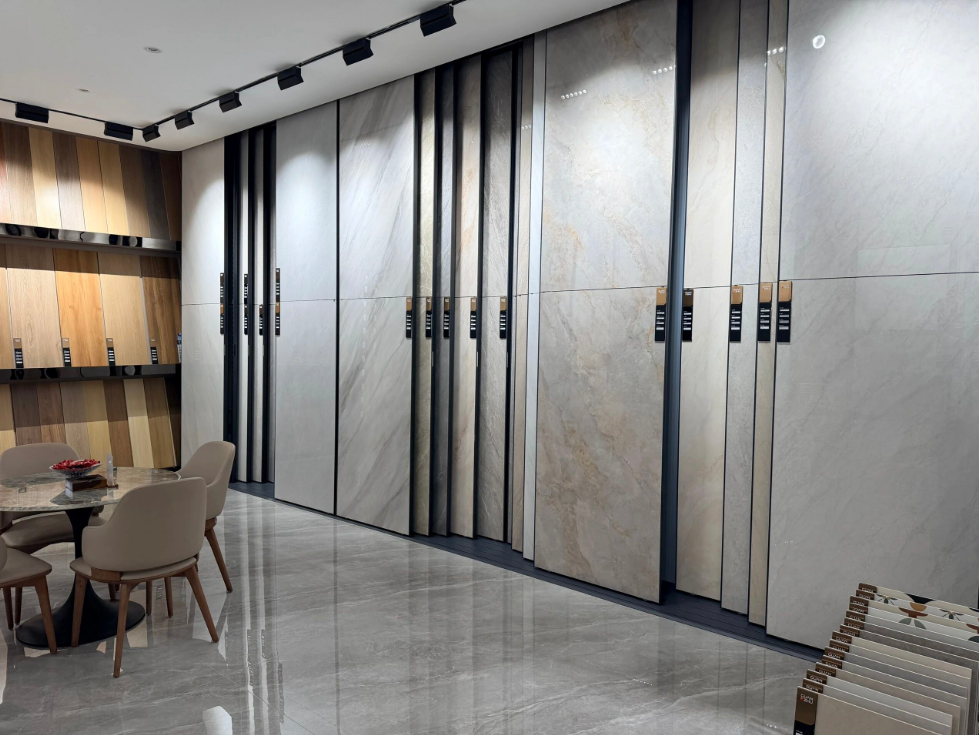
品类结构分化层面,常规瓷砖产品利润微薄,而质感砖、柔光砖、岩板、功能砖的毛利率可达25%—40%,例如东鹏5A质感砖的终端溢价超过15%,被定位为“调结构、提价值”的核心抓手。
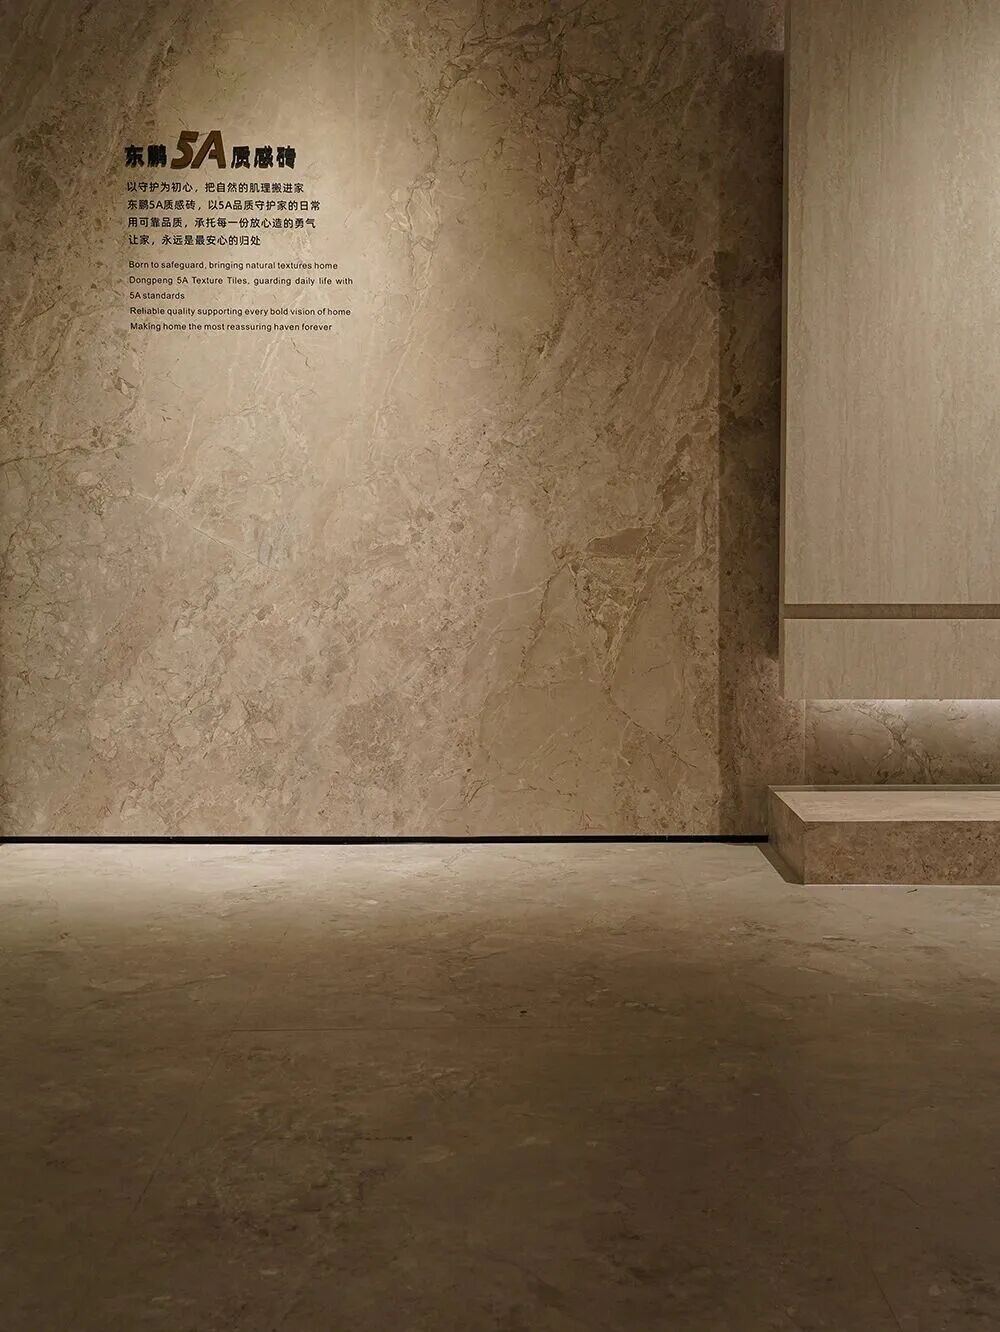
当前卖亮面砖的经销商,能维持运营很大程度上依赖厂家返点,而这一盈利路径不可持续。质感砖的定价逻辑与亮面砖存在差异,其定价更多取决于颜值呈现、表面工艺与市场认可度,而非单纯考量品牌量级,这为具备选品眼光和审美能力的经销商留出了充足的利润空间。
在这轮利润重新分配的过程中,终端经销商的分化早已不再是“大店与小店”的规模差异,而是经营模型能否闭环的能力差异。
从目前的终端表现来看,能够在调整期留下来的门店,大致有五类。
第一是夫妻店。这类门店体量不大,往往由夫妻二人及三到五人小团队共同经营,靠熟人网络和多年积累的口碑做周边生意。由于固定开支轻、经营决策灵活,即便单量不大、单片利润有限,也能在淡季里稳住现金流。这类门店真正的竞争力不在于规模和价格,而在于服务半径内的信任关系,量尺、送货、补货、退换这些琐碎环节做得扎实,客户就愿意回头、愿意转介绍。不靠产品差价搏量,而靠贴近客户的服务把有限的单子做深做透。
第二是一线品牌门店。目前这类门店的数量正在收缩,经营模式也处于调整转型阶段。头部陶企的资源倾斜正从单纯的产品支持,转向对终端经营能力的系统性培育,厂商一体化、扶优扶强的导向已经十分清晰。最终能在市场中站稳脚跟的一线品牌门店,是那些能在品牌背书之外真正打磨出本地化服务能力与渠道运营能力的门店,而非仅靠品牌光环和展厅规模维持经营的门店。
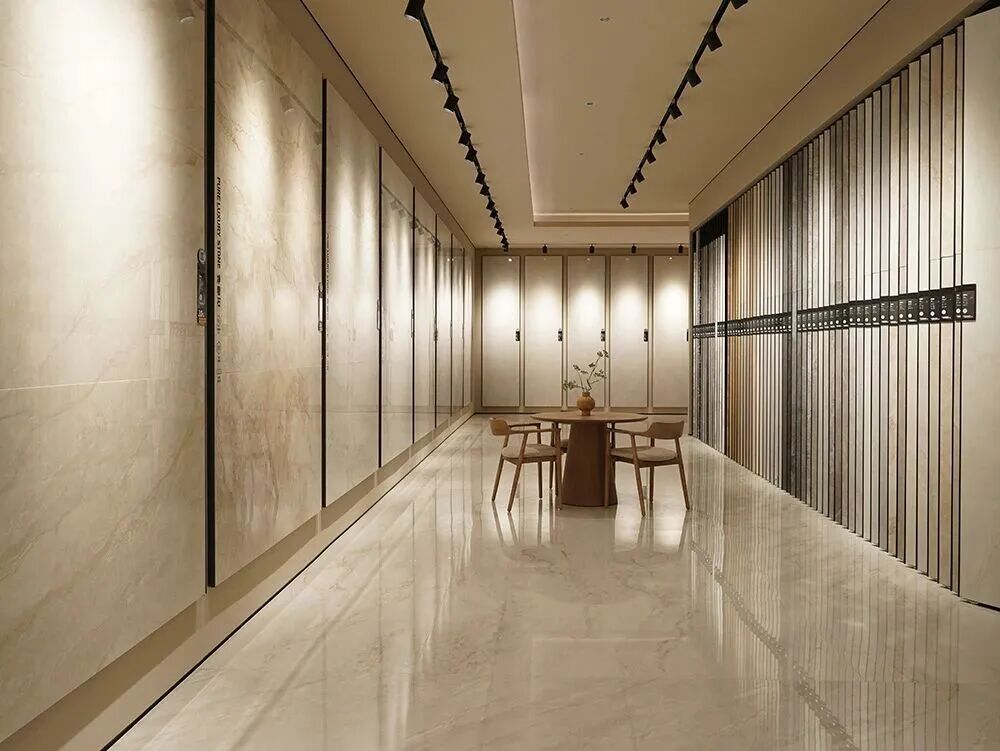
第三是模式完善的集合店。前两年,集合店曾是终端转型的热门方向,进入2026年后热度明显回落,一批入局者相继闭店或转型。其核心问题并非模式本身存在缺陷,而是不少经营者将集合店做成了多品牌、多品类的简单堆砌。真正有望跑通模式、站稳市场的,是那些具备供应链整合能力、选品判断力和本地渠道资源的经营者。他们通过品类集合或跨品类集合的形式,打通瓷砖与卫浴、辅材、软装等关联环节,用差异化的产品组合覆盖不同预算水平、不同审美偏好的客群。说到底,集合店的经营门槛从来不在“集合”本身,而在运营能力。
第四是当地网红老板IP门店。直播和短视频正在成为瓷砖终端增长最快的获客方式,头部品牌几乎全部进军新零售领域,经销商矩阵的直播场次和曝光量在2025年已经达到相当规模。但“网红品牌”和“网红门店”是两码事。真正有价值的不是挂上一个网红品牌的招牌,而是门店经营者本人在本地市场中建立起可持续的内容能力和信任关系。一个能持续输出本地化选品建议、工地实况和交付过程的经销商IP,本质上是在用内容替代传统的信息不对称,把获客成本从平台流量费转化为个人信任资产。
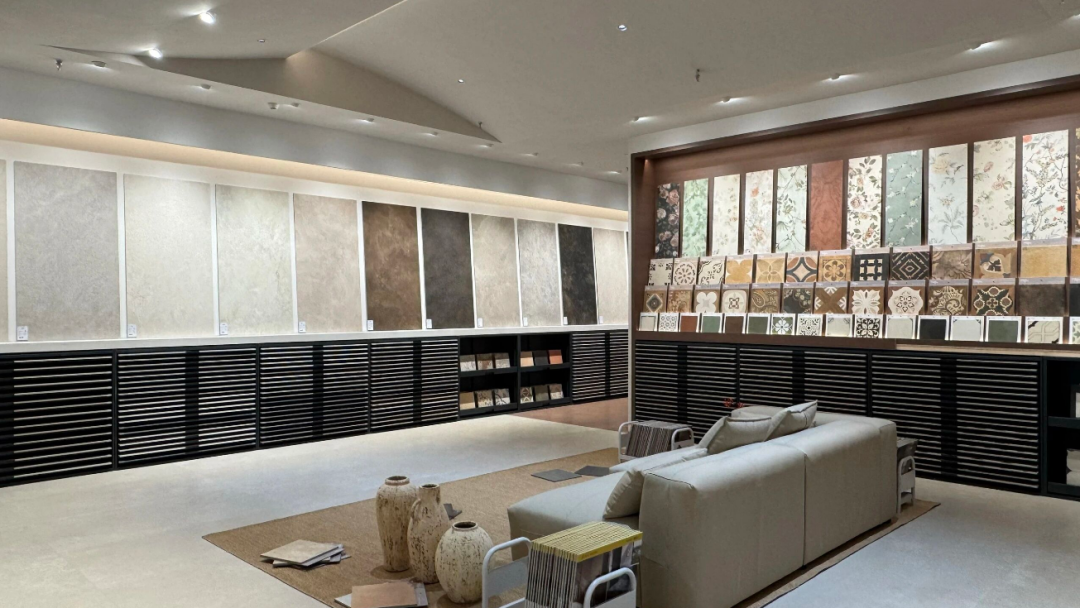
第五是中高端品牌门店。设计师渠道在中高端项目中依旧占据核心地位,60%的高端家装项目决策会受到设计师推荐的影响。有瓷砖经销商靠每年举办四十到五十场设计师沙龙,支撑起了六成到七成的销量占比,这正说明中高端市场的竞争壁垒不在价格,而在于长期搭建的专业合作关系与本地口碑沉淀。这类门店的生存根基,是经销商在本地设计圈层和高端客群中积累的信任存量,绝非短期流量可以替代。
当然,未来终端市场能留下来的经销商不止以上五类,但核心都要让各自的经营模型在调整期实现闭合。单纯依靠产品差价的门店,无论大小,都在被慢慢挤出市场。
从更长周期来看,经销商需要建立“终局”思维。这里的终局并非指某一类门店胜出,而是终端生意的利润来源已经完成了从“产品”向“设计、服务、品类、渠道结构”的迁移。市场从不缺方向,缺的是经销商对自身现有资源、能力与本地市场定位的一次坦诚审视。价格由市场决定,但利润空间的落点,经营者可以自主选择。终局思维的意义不在于预测未来,而在于明确当下该把资源投向何处。