对于“产能过剩”一词,建陶行业在多年前就早有觉悟。
2025年全国陶瓷砖产量48.60亿㎡,较2024年下滑17.8%,跌回2007年之前的水平;2016年的历史峰值是102.6亿㎡,十年间产量蒸发了超过一半。
而2024年全国陶瓷砖产能高达122.1亿㎡,对应不到50亿平方米的年产量,意味着超过一半的产能处于闲置状态。协会公布的数据显示,2026年上半年全国各产区开窑率不足50%。
另一组数据显示,2025年全国瓷砖销售额约1966.5亿元,较高峰期约5000亿元的规模缩水逾60%。其中规模以上建筑陶瓷企业为993家,主营业务收入同比下滑超过20%。
2026年前三季度,6家上市陶企(马可波罗控股、东鹏控股、蒙娜丽莎集团、帝欧水华、天安新材、悦心健康)共实现营收约152亿元,合计归母净利润不足9亿元,净利率不足6%。
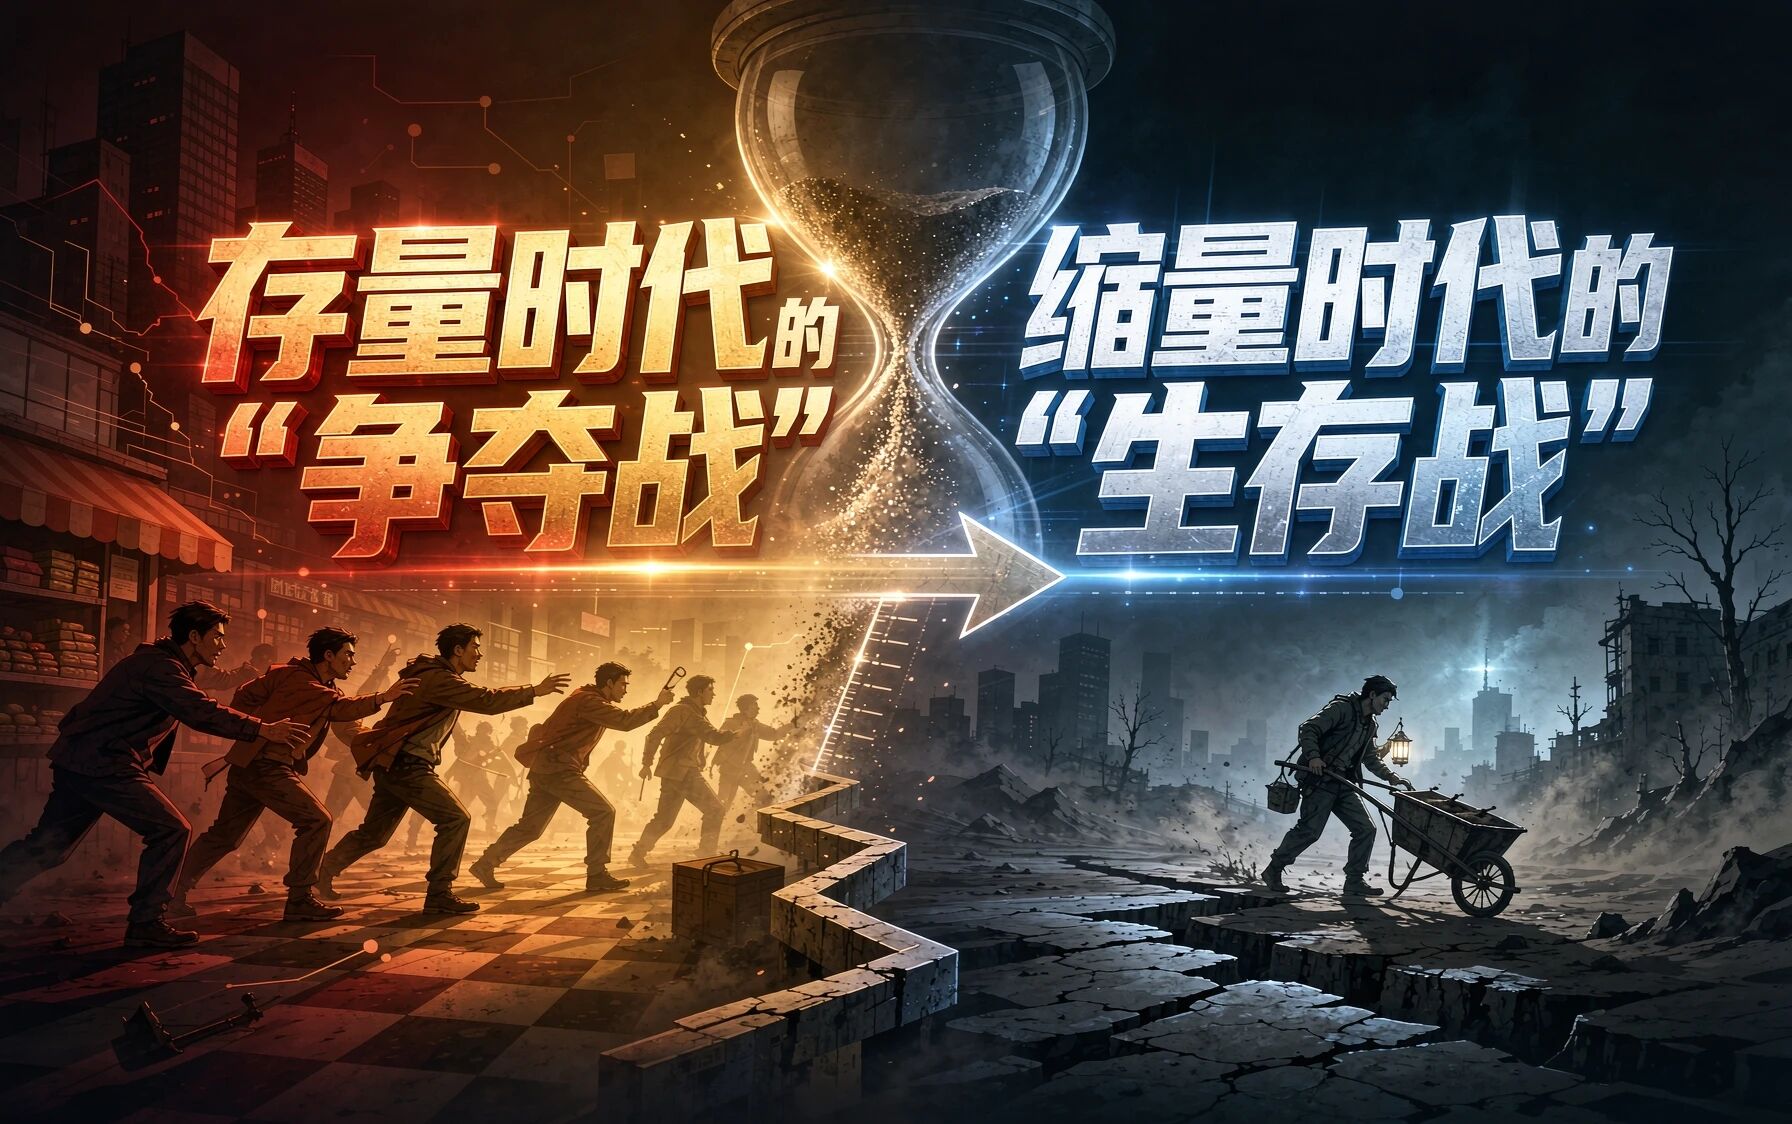
种种迹象表明,建陶行业的竞争已经从“存量争夺战”进入“缩量生存战”。存量时代陶企还可以在总量基本稳定的盘子里争夺份额,缩量时代盘子本身就在加速变小,产能这么大而开窑率有多少?生产出来的瓷砖又能被市场消化多少?整个流通链条的利润还在合理区间吗?
在这种局面下,产能显然不再是资产,甚至称不上低质低效产能,已经逐渐从“沉没成本”变成持续吞噬陶企现金流的包袱。
气价上涨只是停窑的导火索
真正的原因是账算不过来了
秋季陶博会前后,行业掀起“停窑潮”和“涨价潮”。
截至今年9月,广东多个陶瓷产区开窑率仅有三成左右,部分工厂全线停窑,只剩一两条线维持生产。广东是全国陶瓷产区中气价最高的区域,天然气价格长期在4.5—5元/立方米,比江西、广西等产区高出1—2元。
众所周知,天然气约占瓷砖生产成本的20%—30%,按每平方米瓷砖约耗气1.5立方米测算,气价从3字头涨到6字头,每平方米瓷砖生产成本增加超过4元,相当于一条日产3万平方米的窑炉每月需要多支出300多万的能源成本。
哪怕是中途气价有所回落,但是仍然无法改变“停窑减产”的局面,因为真正根源不只在气价,更在市场。订单量锐减、仓库积压,除了停窑别无选择。
行业人士分析,加速产能出清的底层逻辑不是单一成本冲击,而是三重压力的叠加:需求端,新房装修和精装集采的基本盘持续收缩,2025年住宅新开工面积同比下降19.6%,竣工面积下降15.5%;成本端,无论是天然气还是原材料,广东产区与江西、广西等产区的制造成本差距都在拉大;流通端,市场销售不畅时继续生产,只会占用资金、恶化现金流。
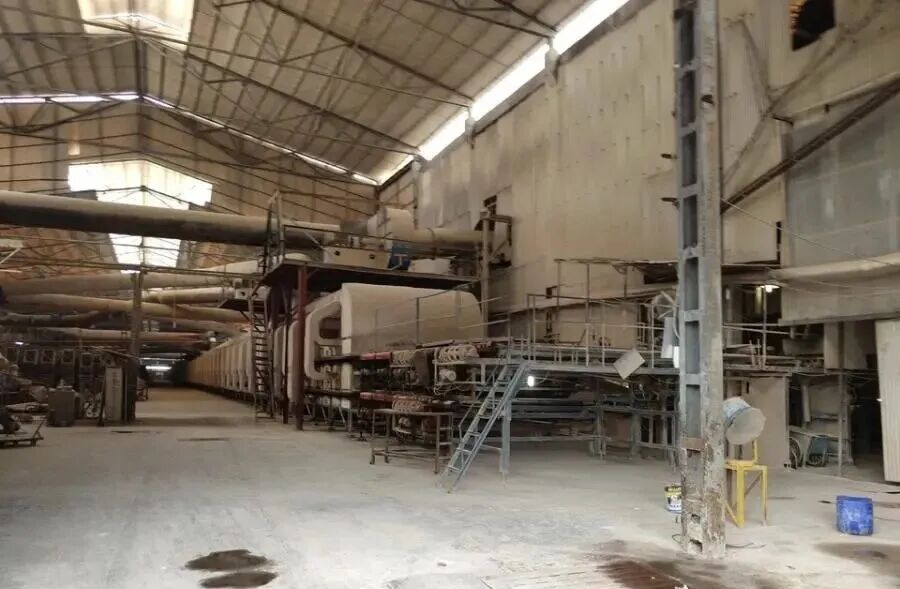
当这三股力量同时作用,那些产品结构单一、能耗水平偏高、缺乏自有渠道和品牌溢价的厂家,失去的已经不是利润,而是继续开工的理由。
头部陶企的产能优化动作
是结构升级而非规模收缩
低质低效产能陆续退出历史舞台的同时,头部陶企也在主动优化自己的产能结构,这一动作很容易被误读为“大厂也撑不住了”。实际情况恰恰相反,其战略调整的目的是用产能结构的主动优化,替代低水平的规模维持。
日前,欧神诺启动景德镇基地挂牌处置,将相关产品产能交由华东战略合作伙伴、高安产区龙头智造企业华硕控股承接。这一调整被明确界定为“主动的战略取舍,并非业务收缩”。
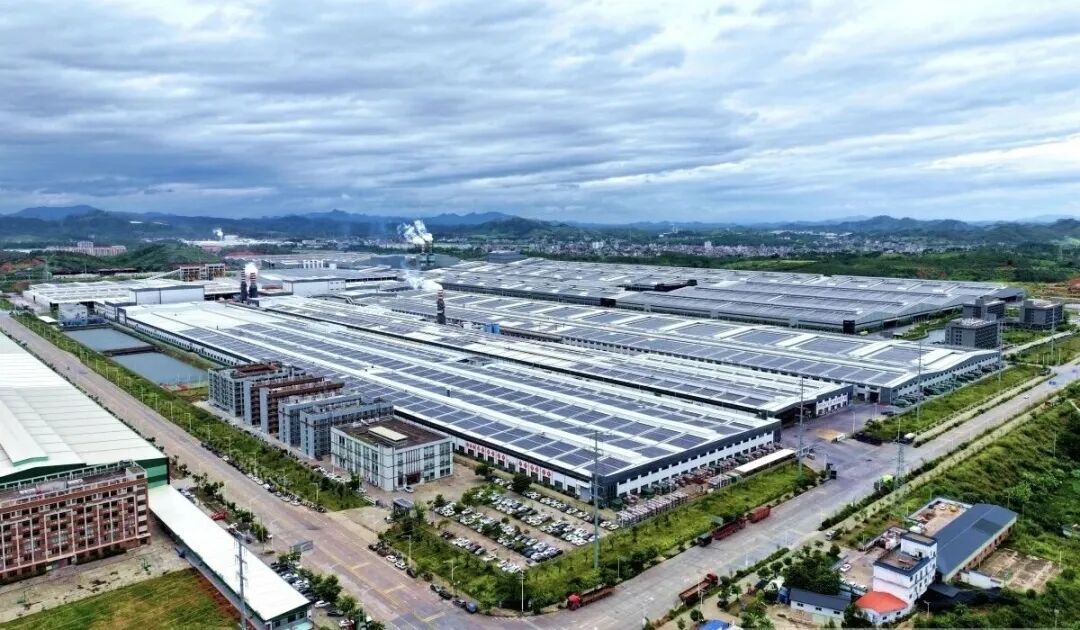
华硕控股拥有22条自动化智能化生产线,年产能超过1.9亿平方米,双方已进行为期一年的深度合作,在生产工艺、品质管控、交付协同上完成了充分磨合验证。产能重构之后,欧神诺得以摆脱分散重资产的刚性成本压力,将资源集中于广东三水和广西梧州的核心产能,实现弹性调度和利用率提升;同时把精力收拢到产品创新、品牌建设和终端渠道服务等高价值环节,形成“自有核心研发+优质协同智造”的柔性供应链。
欧神诺此举不是退守,而是在缩量周期里把资产做轻、把核心做重,用更少的固定资产锚定更稳定的交付能力,用协同产能替代分散基地的刚性折旧和管理损耗。
无独有偶,诺贝尔近日传出将浙江德清生产基地整体搬迁至九江濂溪的消息。据悉,诺贝尔把九江基地定位为集团高端岩板核心生产基地,一期智能化技改后总产能由1599万平方米调整至900万平方米,生产线自动化率达到90%,用工需求减少五成,整体能耗下降15%。
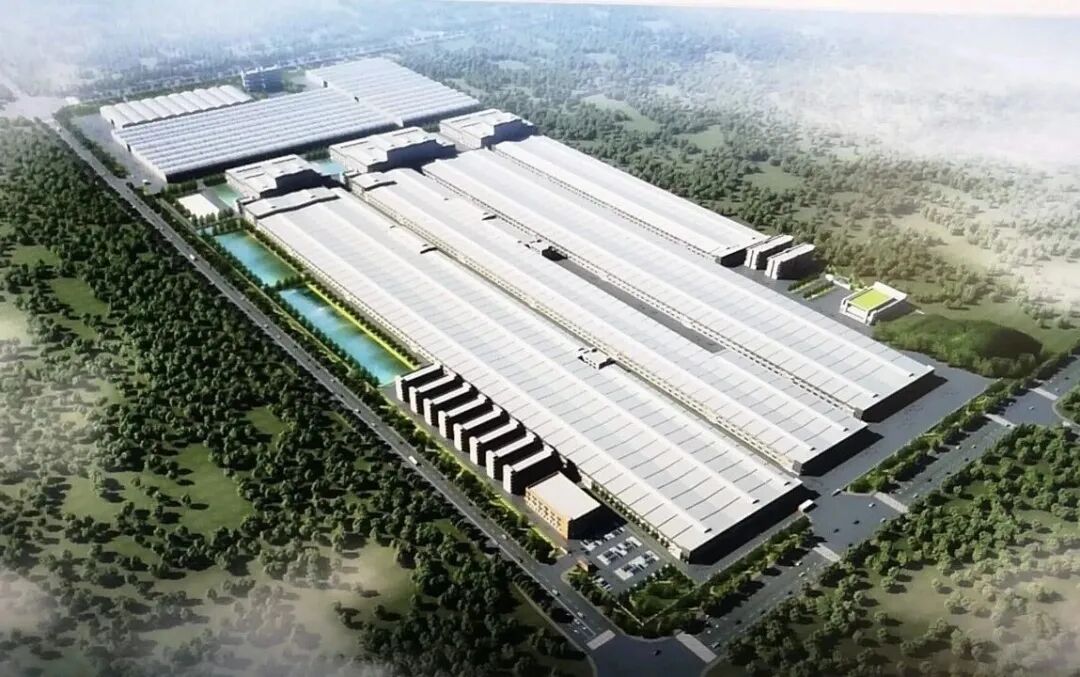
产能数字下降了近44%,但下降的部分恰恰是低附加值、高能耗的环节,留下的是高端岩板和高附加值产品。与此同时,诺贝尔位于安徽芜湖的生产基地规划年产1亿平方米,一期的多条智能生产线已陆续点火,全球单体产能最大的制造基地正在成形。
对于诺贝尔而言,九江做的是“精”,芜湖做的是“量”,前者是产品结构的向上置换,后者是先进产能对落后产能的空间替代。其产能总量未必收缩,收缩的是低效部分;扩张的也不是同质化产能,而是具备成本效率和产品升级能力的智能化产线。
建陶航母新明珠最近也有动作,新上了一条支持柔性定制的“零碳”岩板电窑。“窑炉全长80米,烧制时间比普通瓷砖更久。”相关负责人直言,这条生产线的产能不会太大,其真正优势是支持便捷启停,能随订单波动精准调节产能,从容应对多元化、个性化的定制市场挑战。
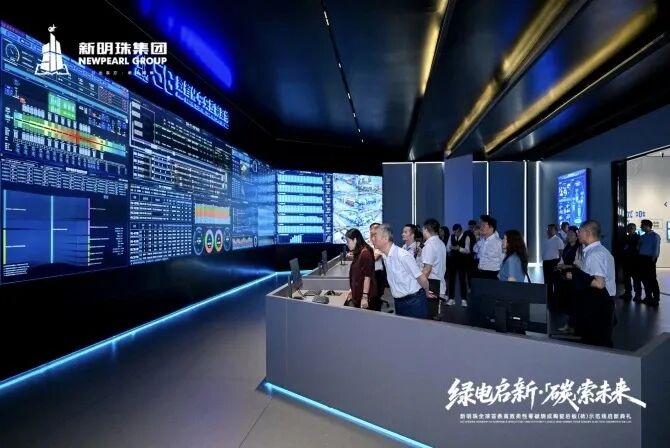
在缩量时代,头部陶企的竞争力不再取决于拥有多少条窑炉,而取决于每条窑炉背后对应的是什么产品、什么能耗水平、什么交付效率。把低效产能优化掉,把高效产能巩固好,这无疑是明智的选择。
政策正在把“市场化出清”
从“慢变量”变成“硬约束”
过去几年,建陶行业的产能出清之所以“雷声大、雨点小”,一个重要原因是退出以市场化竞争为主,过程缓慢。破产或长期停产的陶企常常“死而不僵”,生产线并未真正退出,而是以出租、代工等方式“死灰复燃”。
但是自2025年下半年以来,政策端的变化正在改变这一节奏。
广东省六部门联合印发的《节能降碳改造攻坚三年行动方案》,为建陶行业划定了到2028年底的能效红线:吸水率≤0.5%的瓷质砖,基准水平为7.0千克标准煤/平方米,低于能效基准水平的生产线须基本清退;广东有58家陶瓷企业、150个改造项目纳入攻坚范围,同时对能效未达标企业执行差别化电价,每千瓦时加价0.1元。
2025年12月1日正式实施的GB/T 45817-2025《消费品质量分级 陶瓷砖》,则以5A级量化分级把质量门槛从“合格”推向了“分档”,预计全行业仅有5%的产品能够达到5A级标准。该标准虽非强制执行,但生产低质产品的产线将在这面“照妖镜”下加速掉队离场。
再加上《“十五五”碳达峰行动方案》明确能耗限额标准以下的产能面临技改或退出,碳成本正从外部压力转化为陶企内部账本上可计算的支出。2026年8月15日起施行的修订版《碳排放权交易管理暂行条例》明确,未按期足额清缴配额的企业,将被先行处以100万元以上500万元以下罚款;若限期内仍未完成,还可能面临市场均价5至10倍的罚款,并可被责令停产整治。
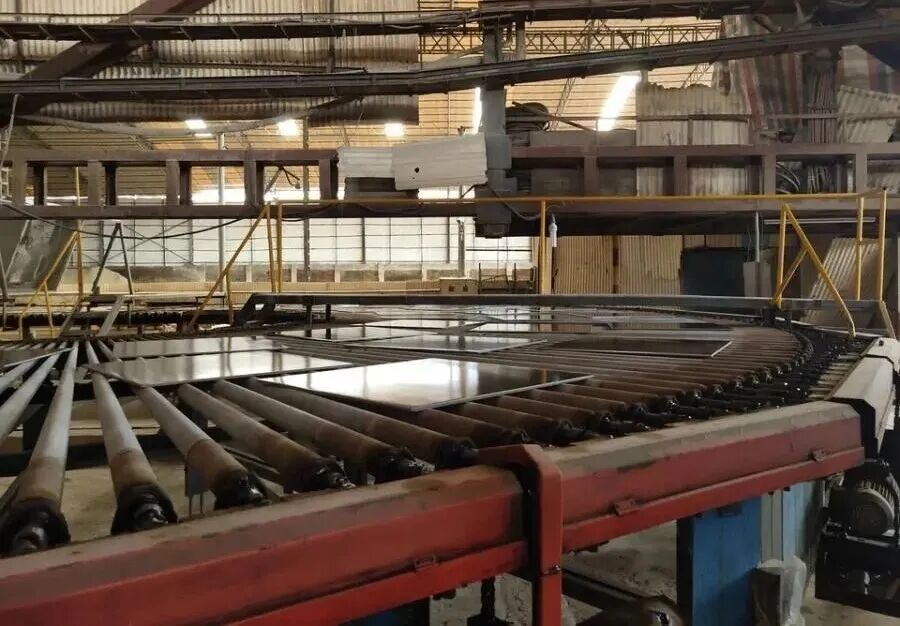
这些政策工具的共同特征,是让“低质低效”有了可量化、可执行的退出触发条件。过去一条落后生产线可以靠偷排、降质、压价勉强存活;现在能耗基准、质量分级、差别化电价、碳成本几道闸门同时落下,继续维持落后产能的代价被显性化。
不仅如此,不满足条件的新增产能也会被挡在门外。例如肇庆某陶企从揭牌到解散,只用了6个月。其在通知中写道:受环保准入、环评管控等政策因素影响,公司接到政府部门全面停产要求。管理层经综合测算,认定环保整改投入过高、后续持续经营条件缺失,已不具备维持生产的可行性。
重重约束下,陶企“还能生产就继续熬着”的想法已经不现实了。
\\\\\\
缩量时代的残酷之处在于,它不会给所有陶企留下同等的时间窗口。未来,一批不具备成本效率、产品升级能力和环保合规能力的落后产能完全退出历史舞台,腾出的市场空间和资源将会向具备系统能力的优质陶企集中。
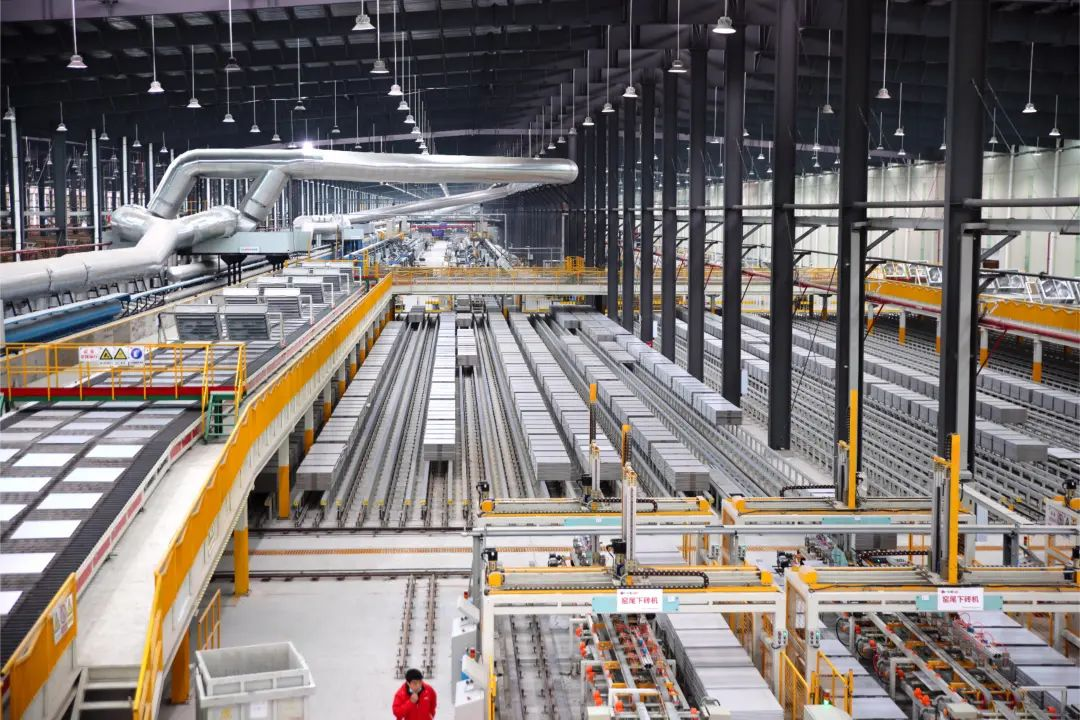
当产业的总盘从100亿平方米级别回落到50亿平方米级别,继续用100亿平方米时代的产能思维去经营,本身就是最大的风险。
主动把产能结构调到与真实需求相匹配的水平,把资源从砖块和窑炉上挪到工艺、品牌和交付上,才是这一轮出清中头部陶企给出的正确答案。