一涨再涨!陶企集体发涨价函,没有100家也有50家

来源:中国陶瓷网 2026-11-04
阅读量:2126

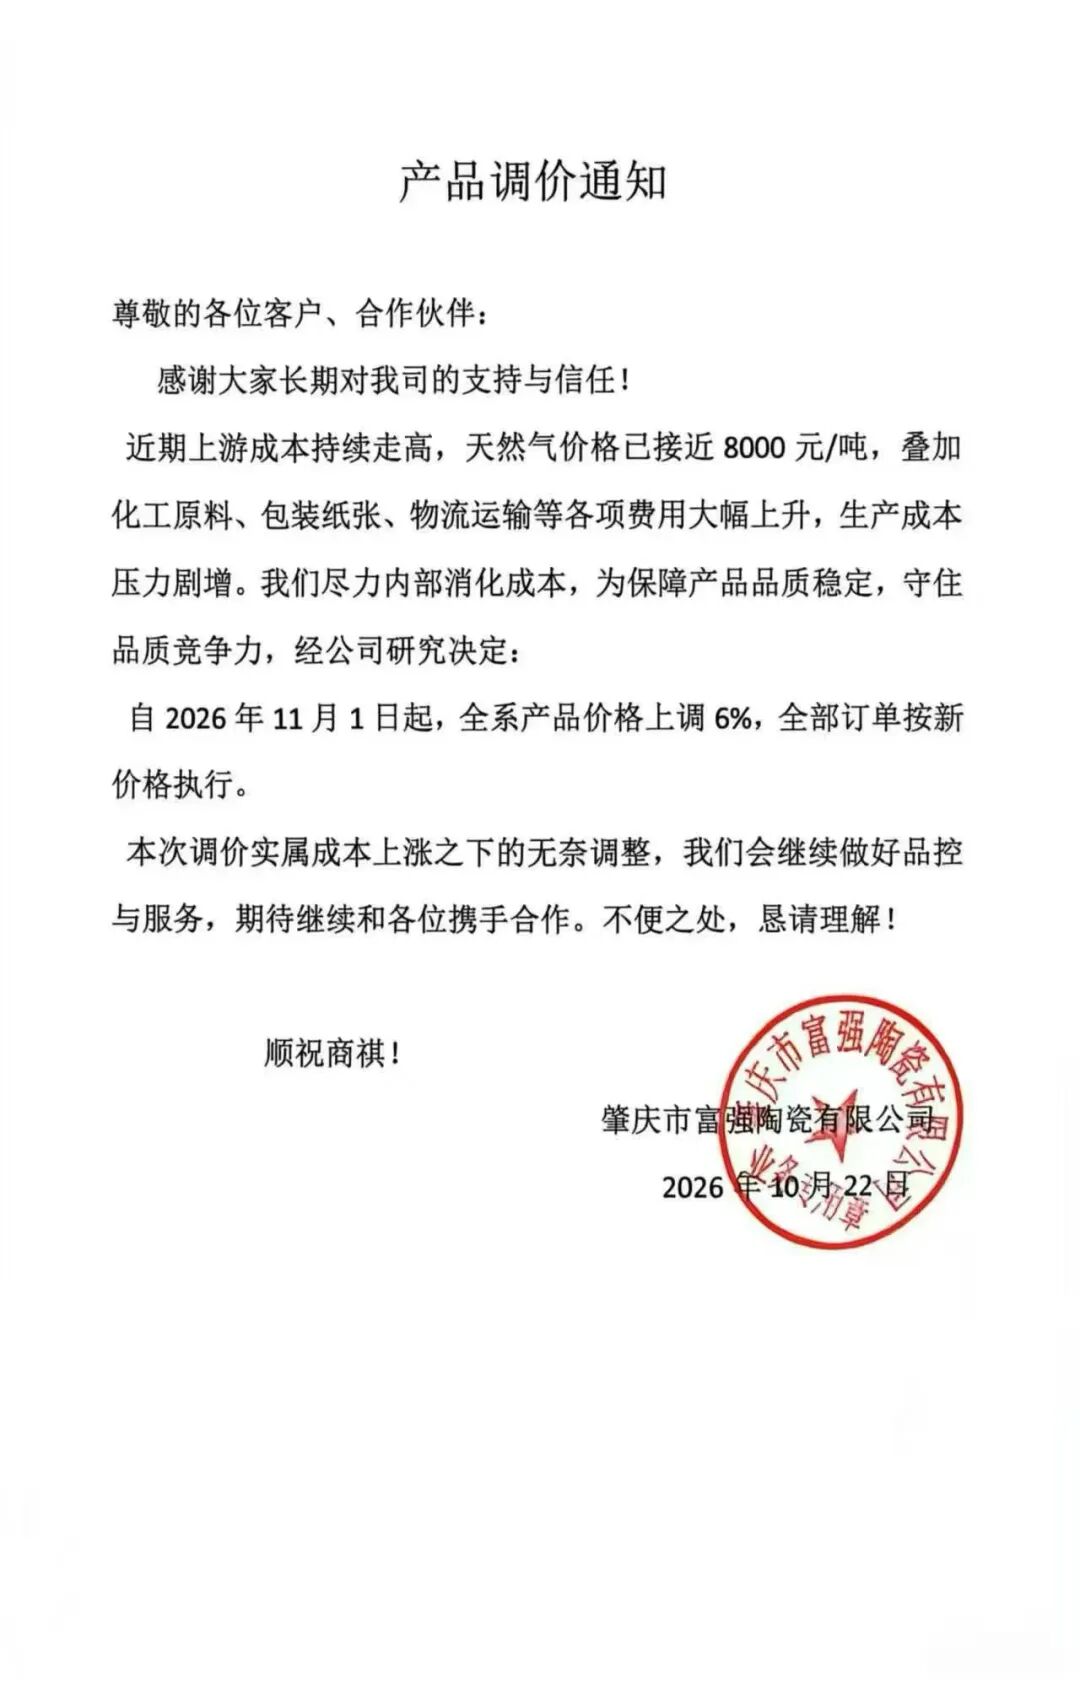
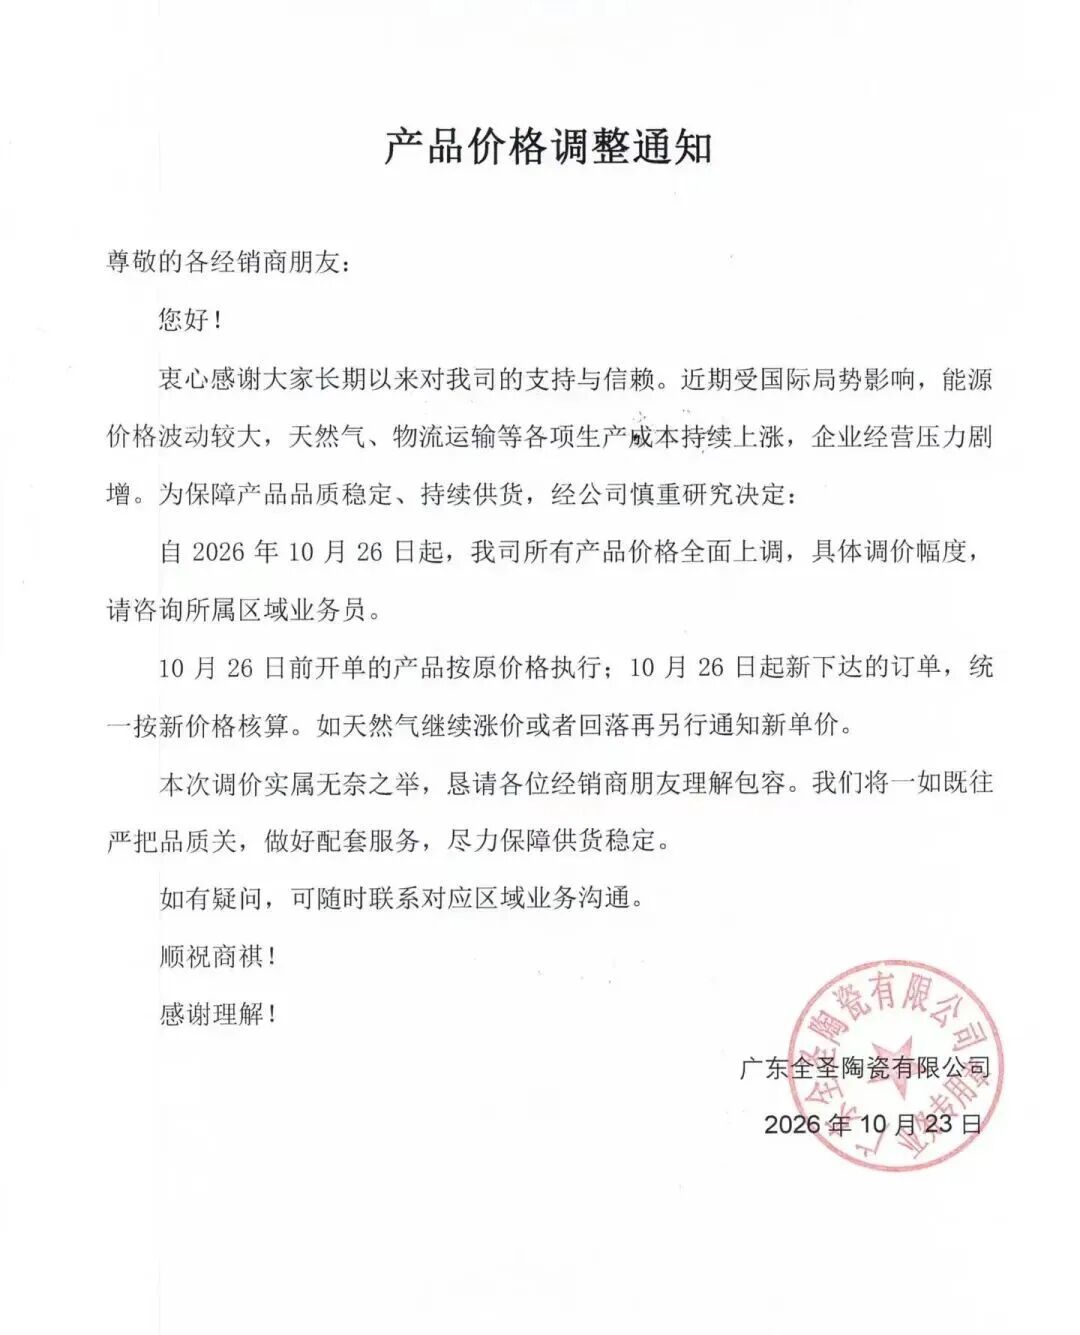
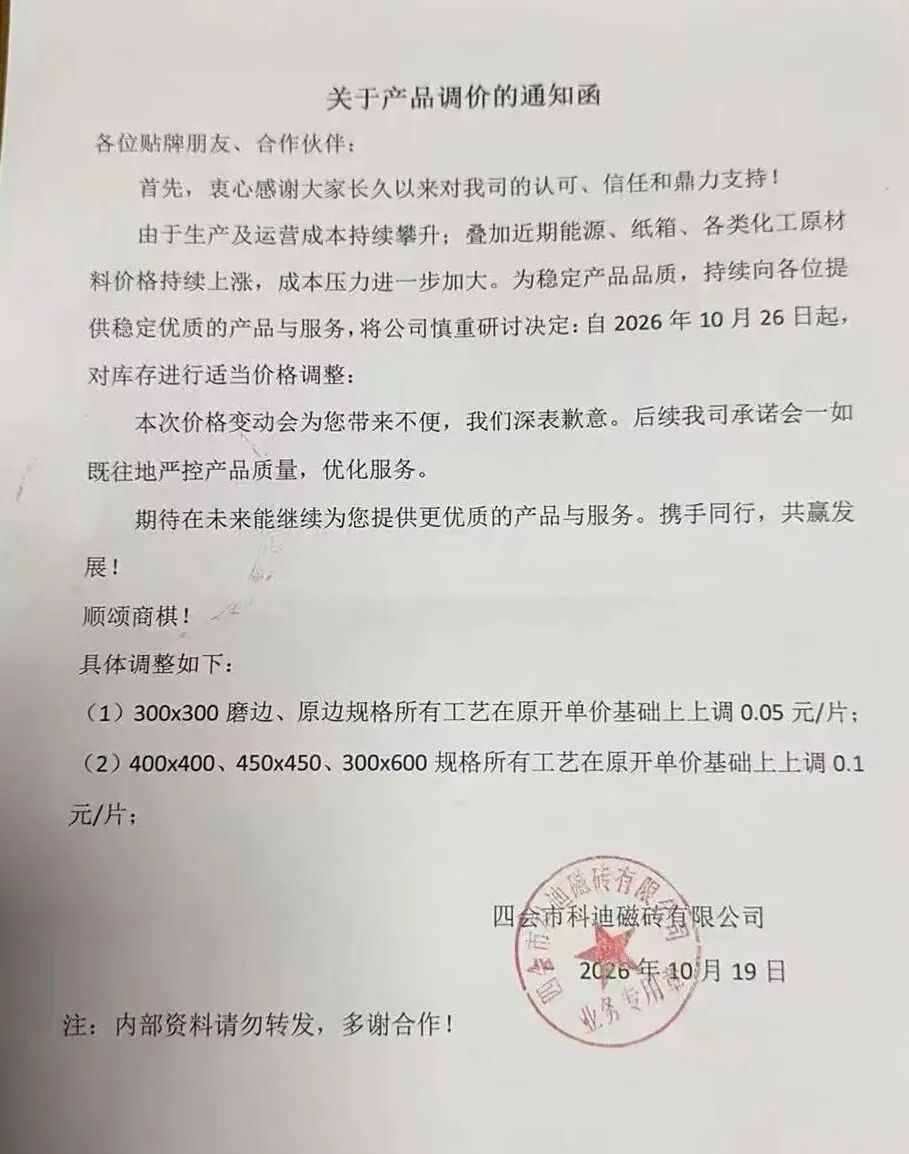
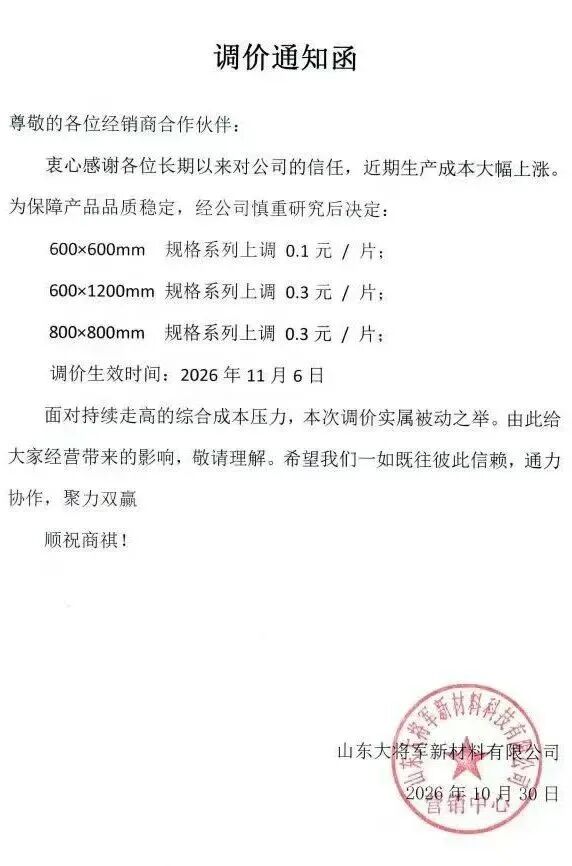
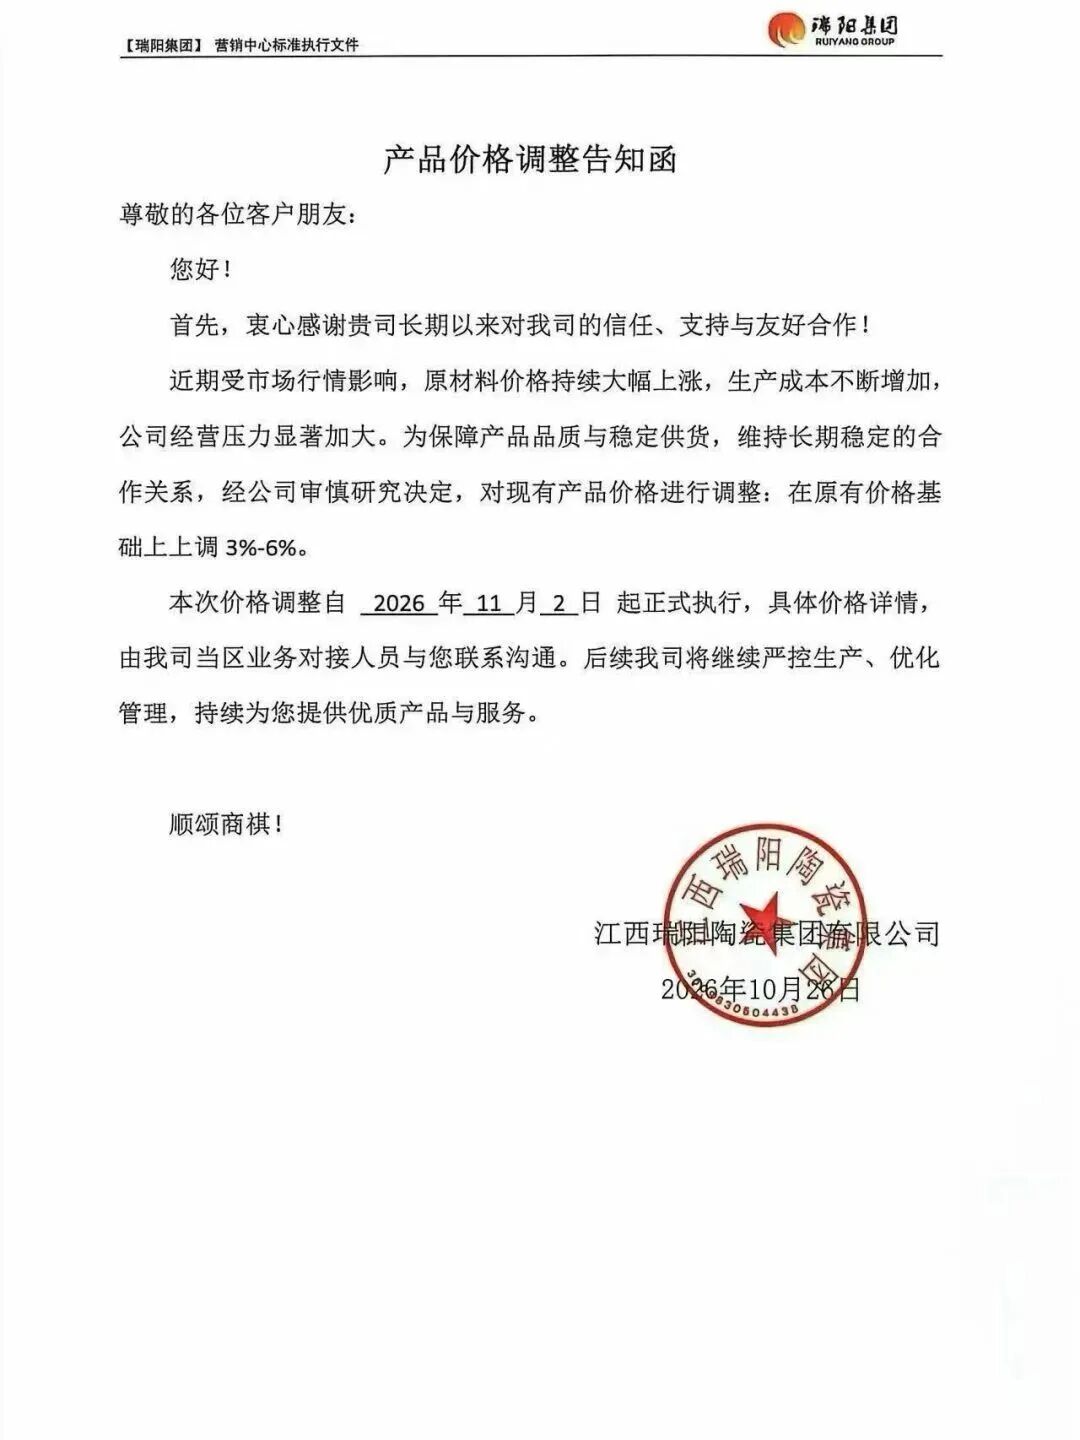
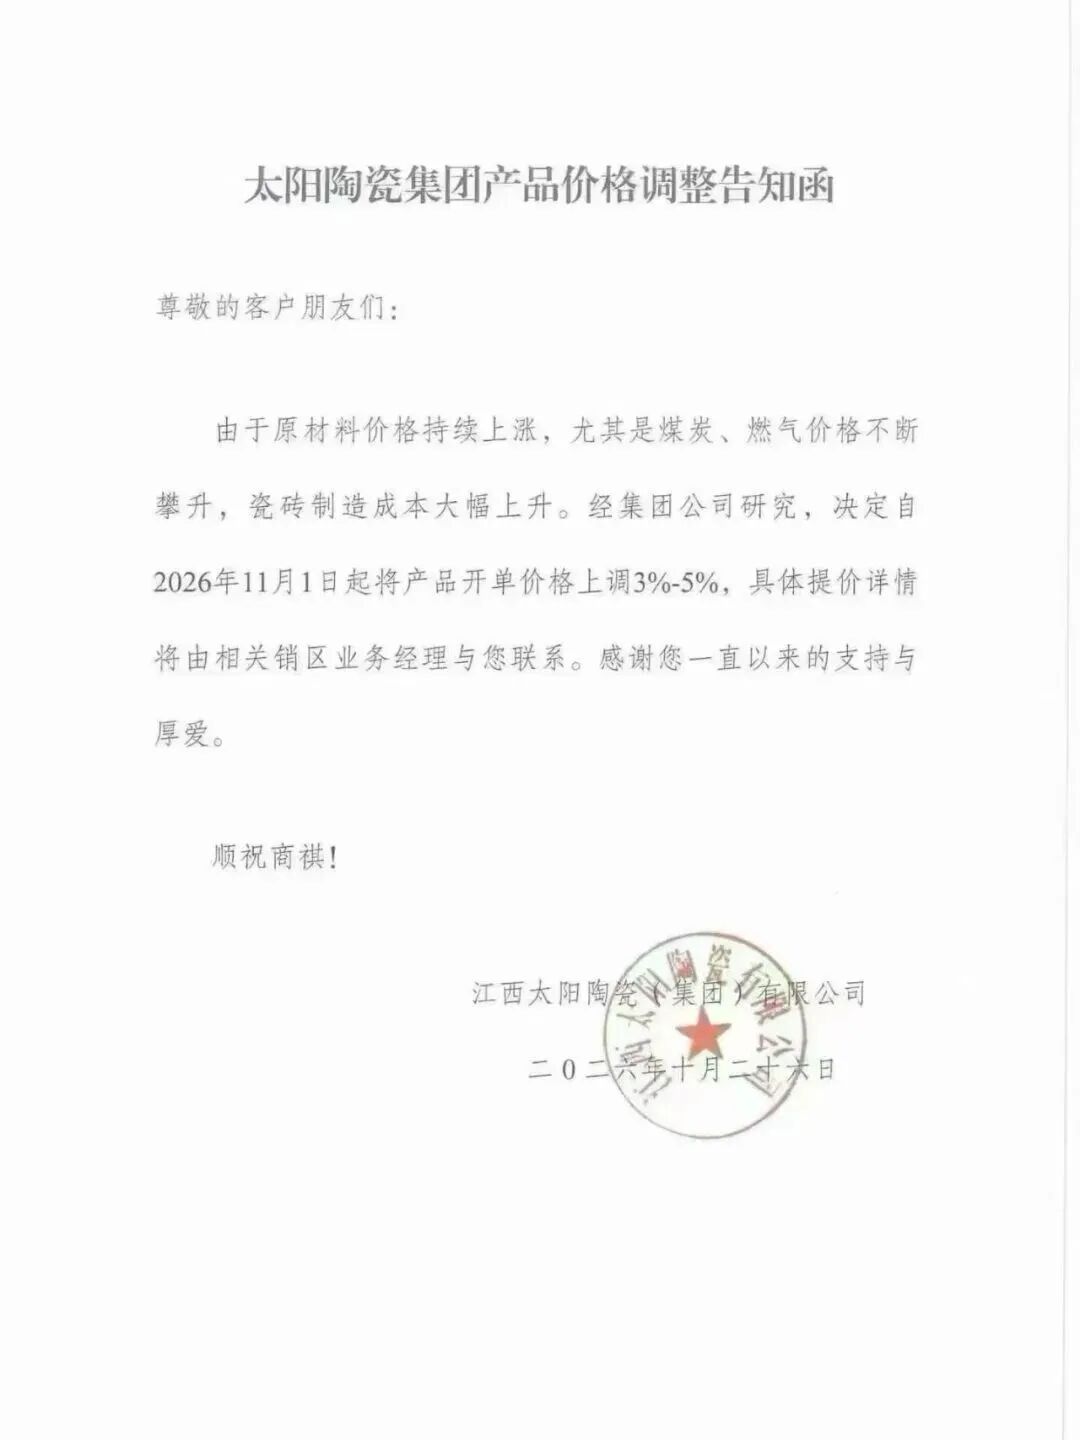
10月下旬,建陶行业迎来了2026年的第六轮集中涨价潮。广东、广西、山东、江西等核心建陶产区的陶企几乎在同一时间段出手,包括太阳、金利源、华硕、全圣、汇力等区域头部或实力陶企先后发布涨价函。此轮涨幅不算大,部分规格每片加个几毛钱,或者全系上调3%—6%。

这不是年内第一轮涨价,也不会是最后一轮涨价。从3月广东、山东率先试探,到5月临沂跟进,再到8、9月多产区连涨,然后到10月下旬这波被业内视为又一轮“成本倒逼型”集中调价。

据中国陶瓷网不完全统计,2026年以来,发过涨价函的陶企没有一百家,也有五十家了。

很多人问:房子都没怎么卖,瓷砖为什么要一直涨?

答案很明显:不是陶瓷厂家飘了,是成本把桌子掀了。表面看是厂家集体挺价,底层却是气价、煤价、化工料一路飙升,把陶企逼到了“生产即亏损”的墙角。


哪些陶企在涨价?涨多少?

这轮涨价覆盖广东、广西、山东、江西等建陶产区,调价节点集中在10月下旬至11月1日。

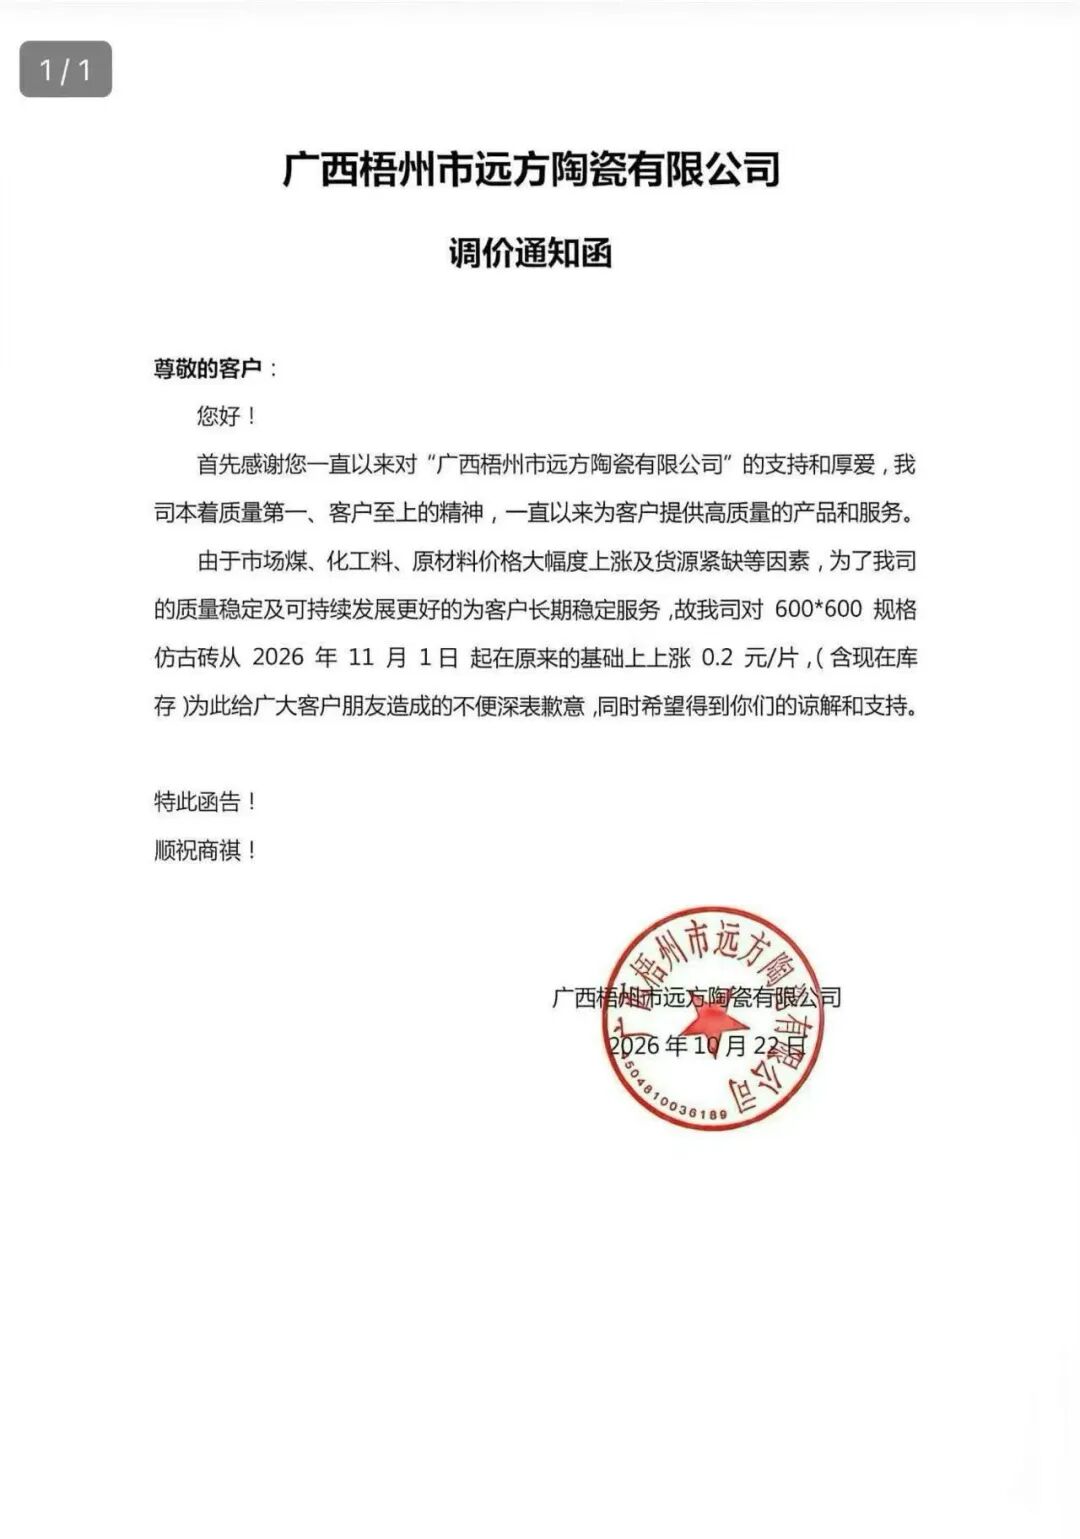
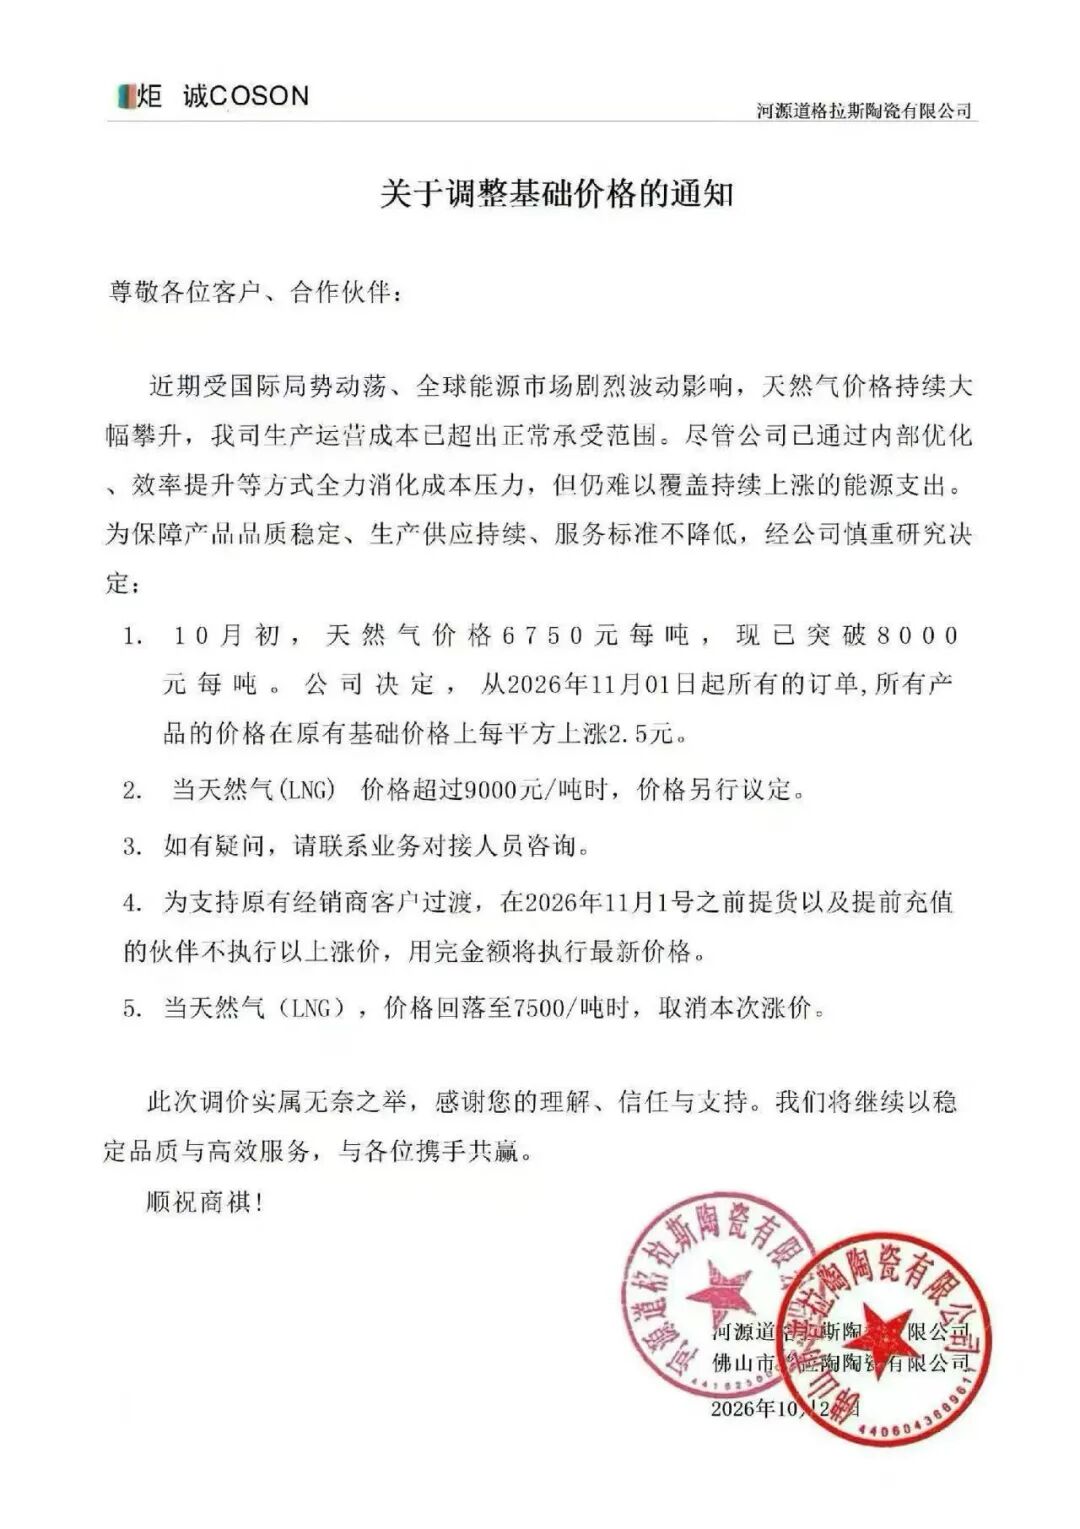
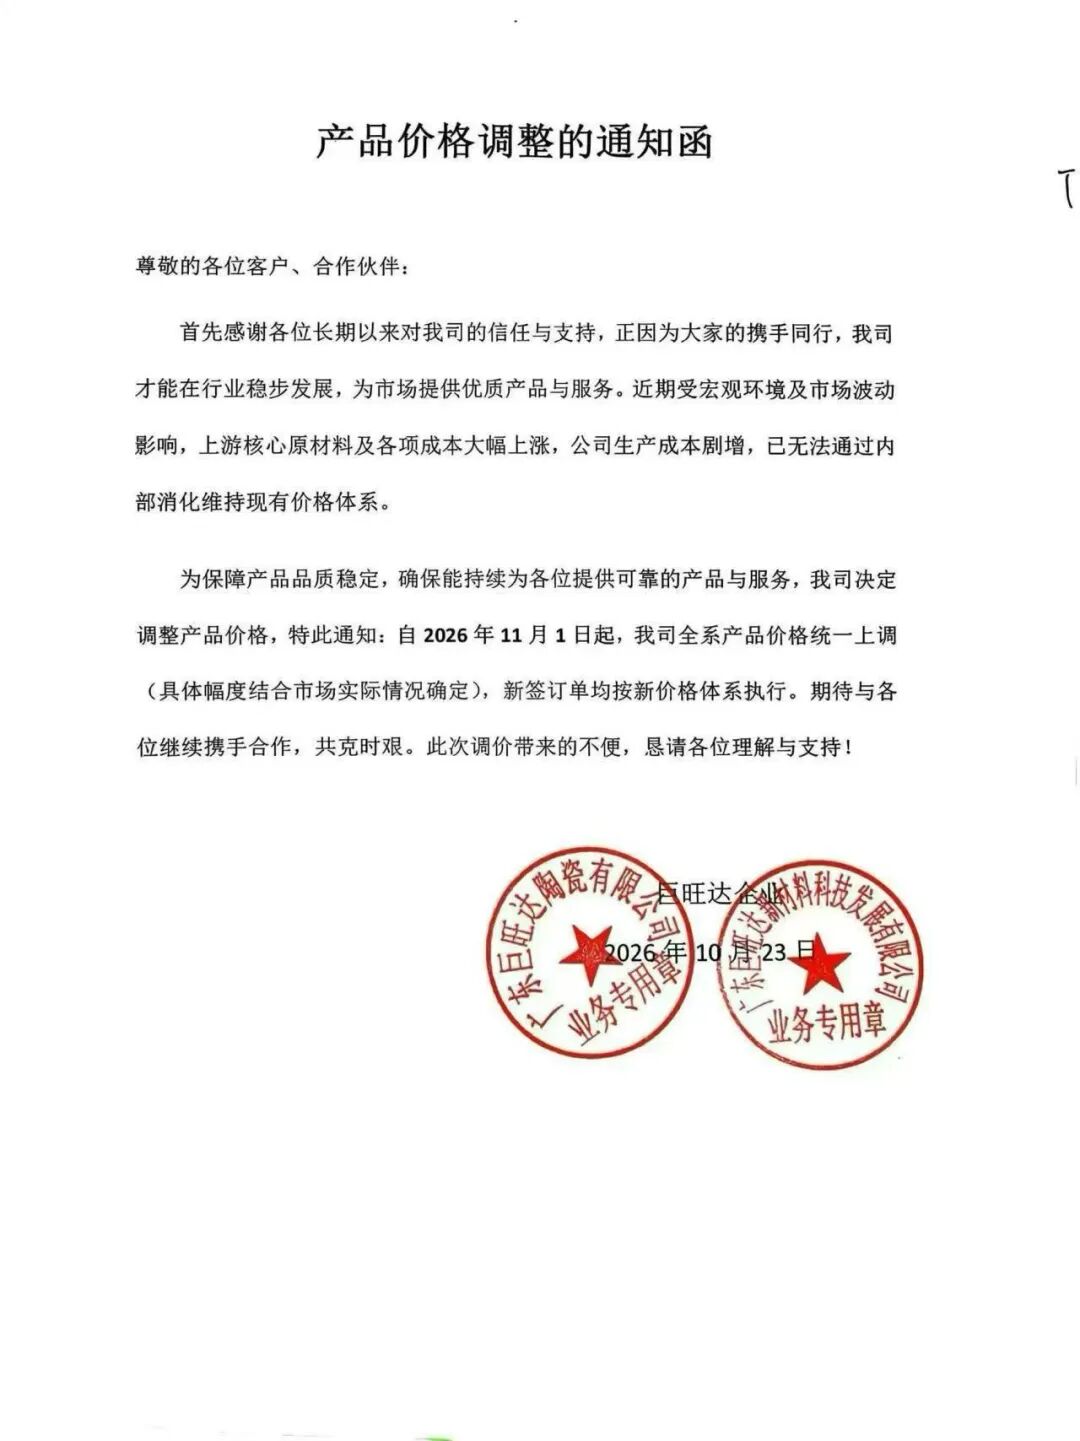
广东产区的全圣、炬诚、叁骏、伟达、新强盛、富强、巨旺达以及广西产区的远方、国星等多家陶企接连发布涨价函。由于天然气突破8000元每吨,部分陶企决定自11月1日起所有产品在基础价格上每平方米上调2.5元,并设置能源联动机制,当LNG价格超过9000元/吨时另行议价,回落至7500元/吨则取消此次调价。

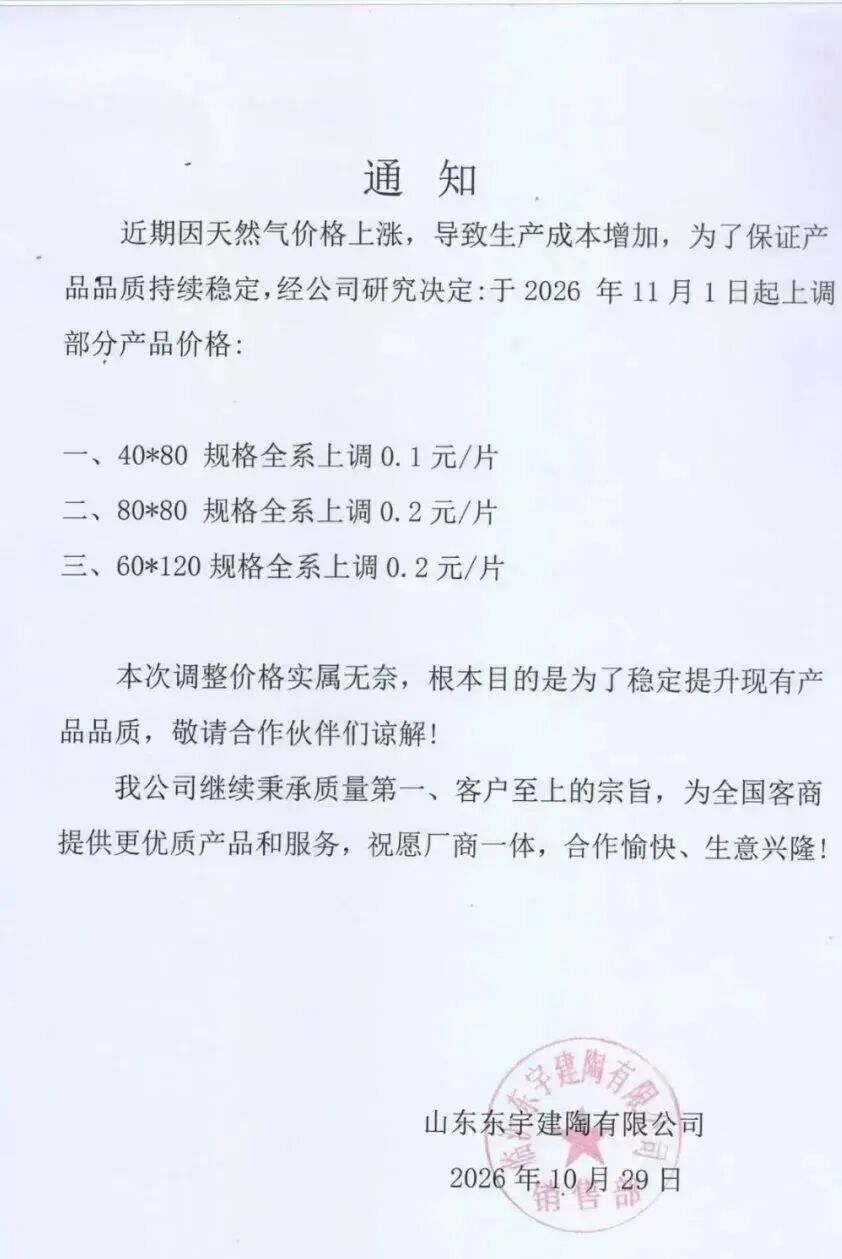
山东淄博产区陶企产品涨幅划分更为细致:400×800mm每片上调0.2元,600×600mm上调0.25至0.3元,600×1200mm上调0.3至0.5元,800×800mm上调0.5元,750×1500mm上调1元;楼梯踏步等特殊规格同步上调0.3至0.6元。

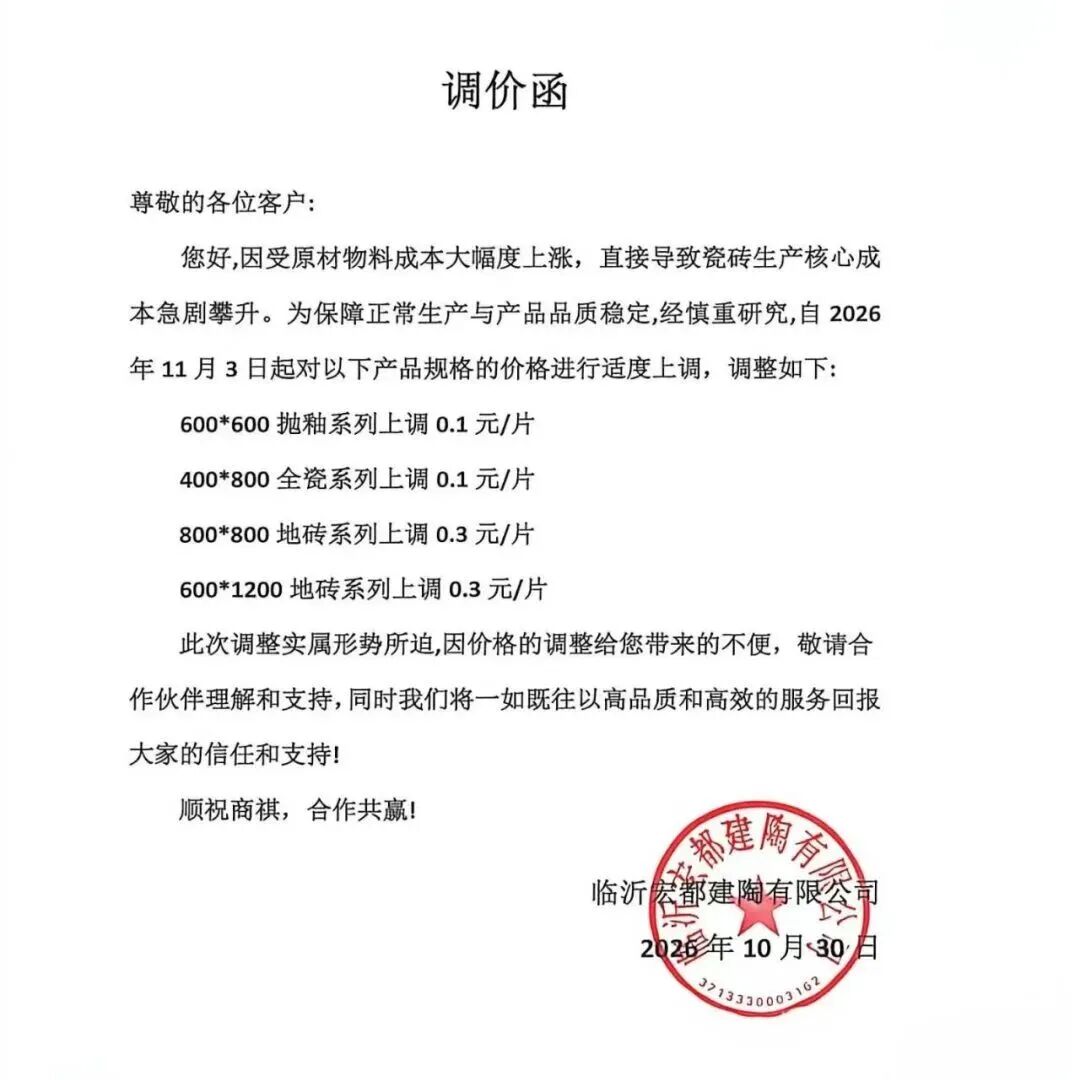
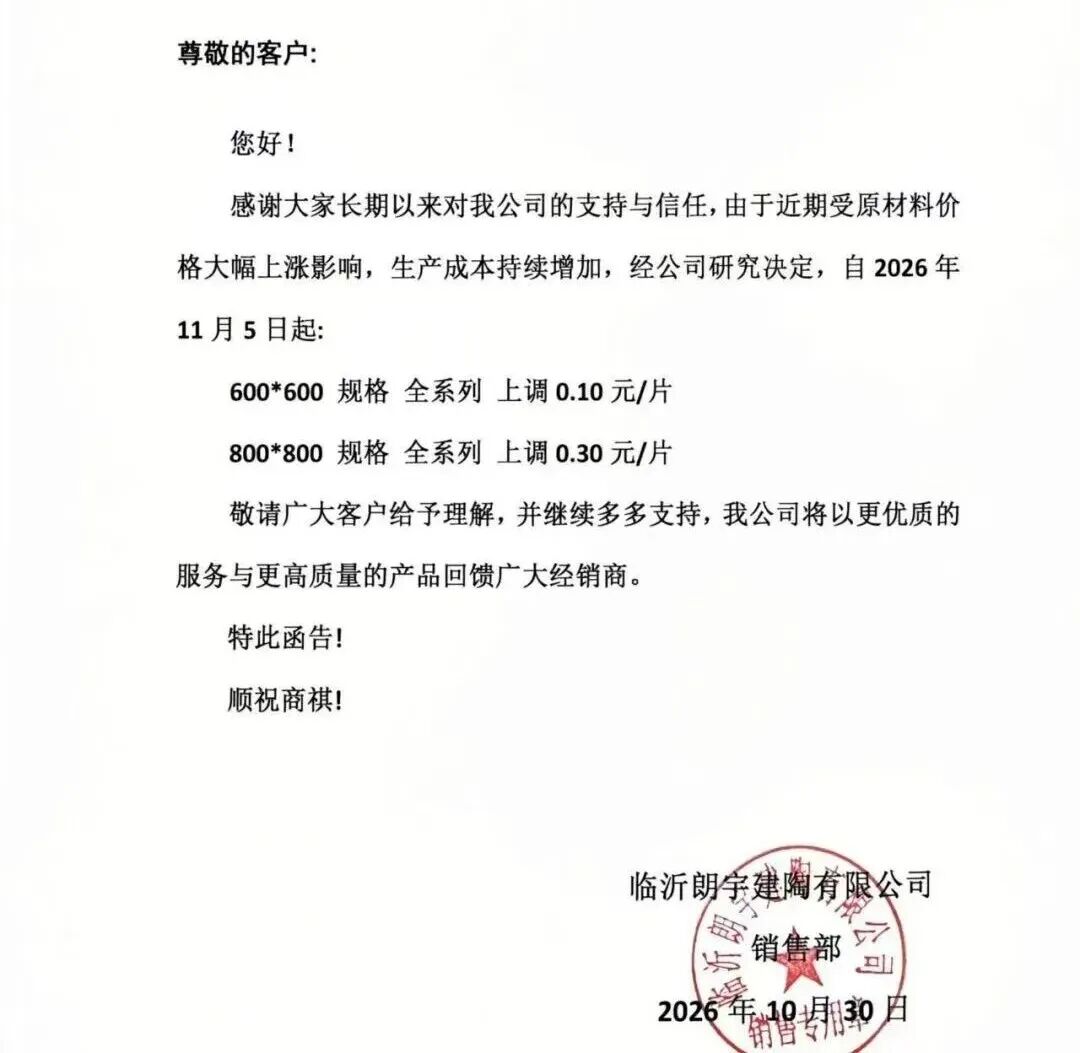
相比之下,山东临沂陶瓷产区陶企调价幅度则相对温和:300×600mm每片涨0.05元,400×800mm、600×600mm每片涨0.1元,800×800mm、600×1200mm每片涨0.2至0.3元。

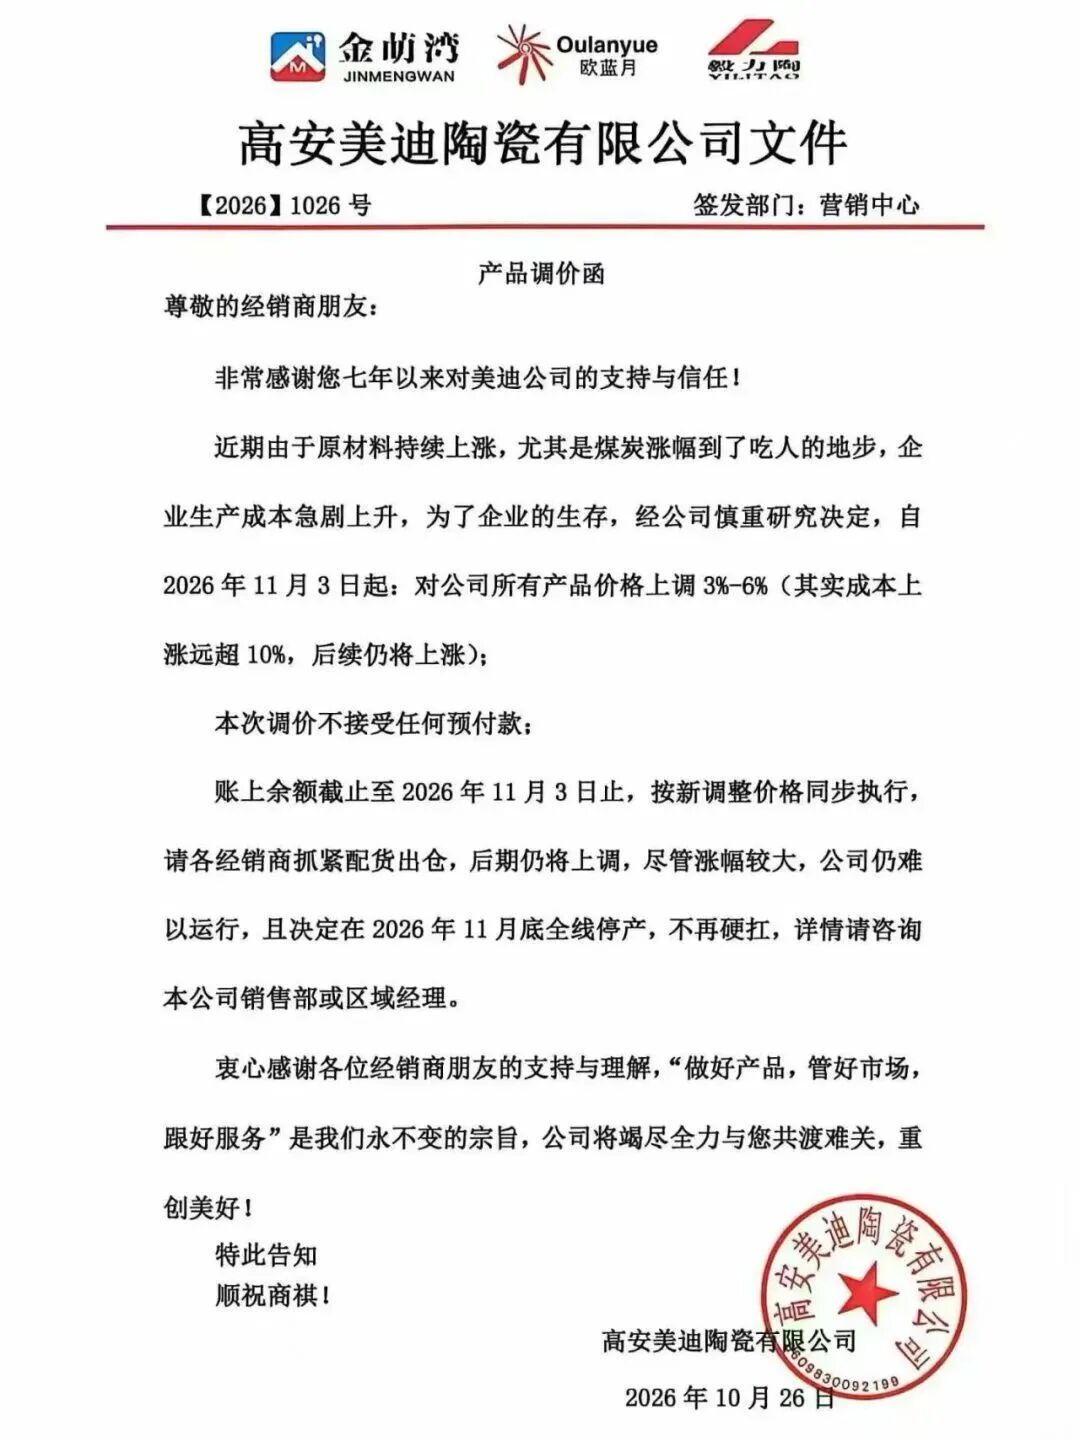
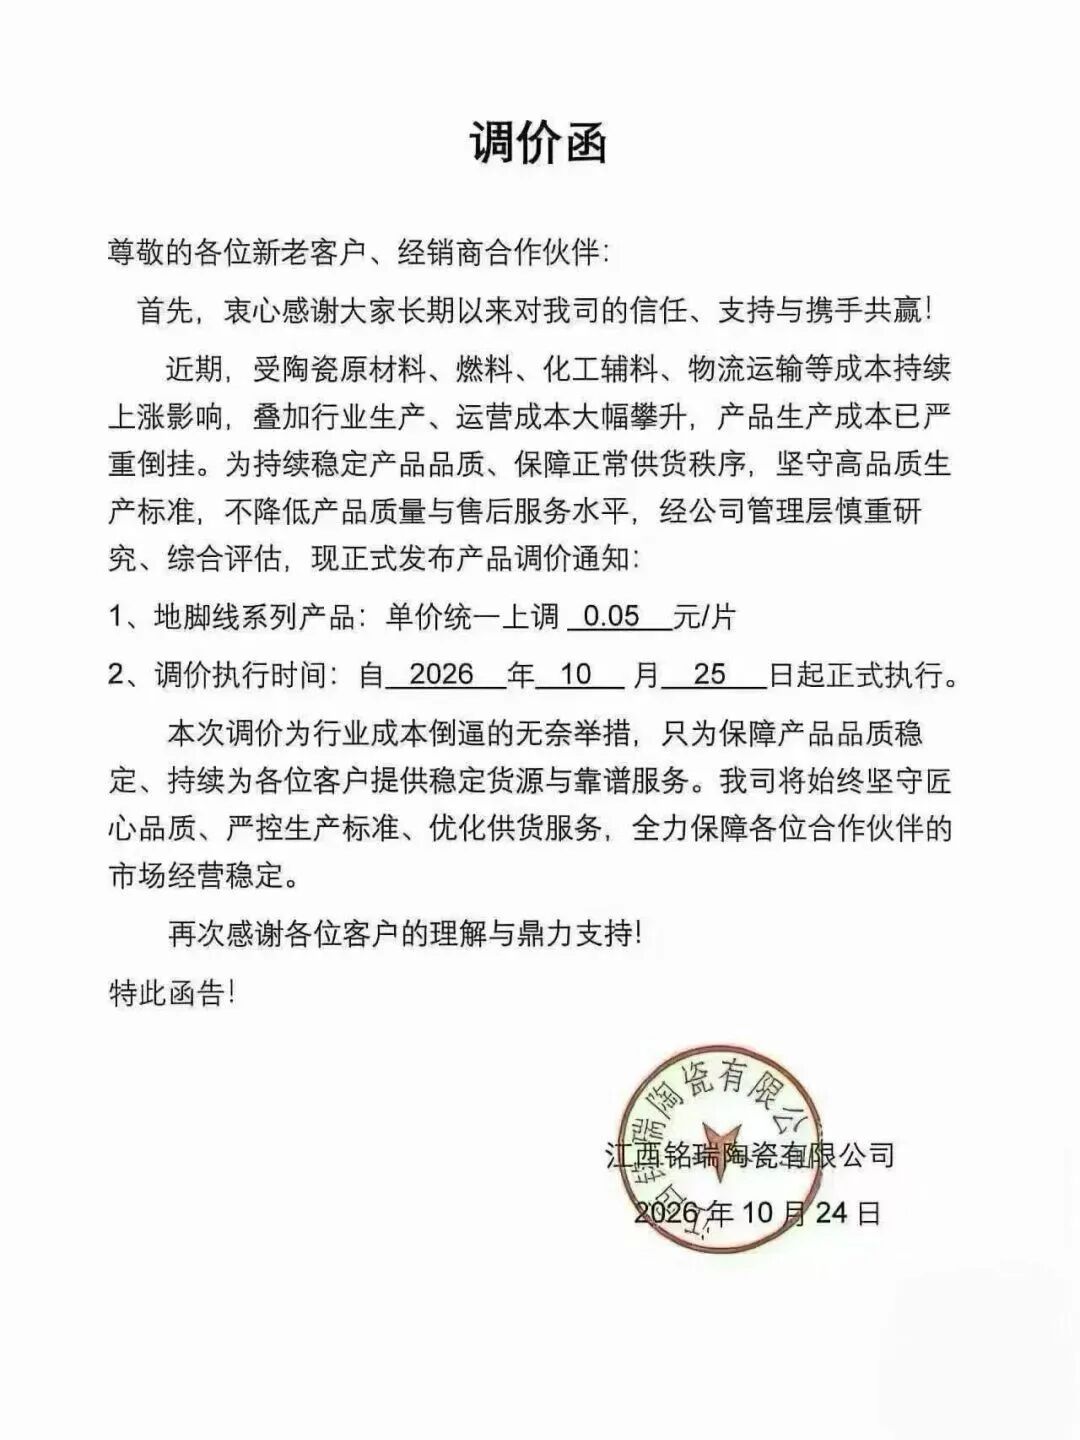
江西产区的太阳、金利源、世纪新贵、铭瑞、美迪、华硕等陶企则以“全系上调3%至6%”为主,部分规格每片涨0.05至0.3元。

此外,河北陶瓷产区的汇力也发函宣布,旗下产品全品类上调0.2至0.8元每片不等。据该产区人士透露,当前气价上涨,河北产区其他陶企跟进概率较大。


为什么一涨再涨?

关于每一轮涨价的原因,陶企给出的理由几乎是一致的:不是想涨,是扛不住了。

第一重冲击是天然气价格创高位。10月广东LNG接收站价格从10月初6750元/吨突破8000元/吨,部分产区管道气价从3.88元每立方米一路涨到4.18元每立方米,当前按5元每立方米预收、多退少补。淄博去年同期用气约3.2元每立方米,今年10月已逼近4.2元每立方米,同比高出近1元。

能源成本通常占瓷砖制造成本约20%至30%。据业内人士测算,若以一条日产3万平方米的750×1500mm抛釉砖生产线测算,仅天然气一项,每平方米能源成本较此前上涨仅1元,单线每月新增燃料成本便要近一百万元。

第二重冲击是煤炭与化工料全线走高。江西的泛高安产区此前煤价到厂价达1050元左右每吨;硅酸锆单价较年前涨超2000元每吨;釉料、墨水价格涨幅突破30%;氧化锆粉体年内上调10%至40%;据业内人透露,纸箱价格较去年底也上涨超30%,且国内外价格倒挂。

第三重冲击是物流与环保叠加。物流运输费用持续走高,秋冬供暖季气价还有上行预期;环保评效非B级企业面临预警停产限产压力,例如淄博产区仅少数陶企通过B级认定,其余陶企随时可能进入“晴耕雨读”状态。

由此来看,成本端持续飙升,陶企出厂价却不敢大幅上调,两头挤压之下,陶企的处境最为艰难。显然,这轮涨价不是需求拉动,是成本倒逼。当下,建陶行业所面临的形势仍然严峻,具体体现在:

开窑率仍在历史低位,2026年上半年行业整体开窑率约50%,广东不足50%、佛山仅40%多,部分产区只有三四成。有业内人士预测,广东受高气价与市场疲软双重挤压,年底停窑时间大概率提前。

产量跌回十几年前,2025年全国陶瓷砖产量48.6亿平方米,同比下滑17.8%,较2016年102.6亿平方米的峰值腰斩超52%,业内预判2026年继续两位数跌幅。

此外,终端价格传导极难,一边厂家发涨价函,一边门店推出“爆款一口价”“定金膨胀”“整屋套餐”等优惠活动,上游成本推涨、终端需求逼降,形成典型的“旺季悖论”。在此轮鏖战中,真正被成本绞杀的多数是中小陶企——不涨是等死,涨了可能丢单。


涨价窗口期,瓷砖经销商要不要存货?

值得关注的是,涨价窗口期,瓷砖经销商的反应最真实,也最分裂。

这种分裂首先体现在“抢”与“不抢”的动作上。对于走量的批发大商而言,单片几分钱的价差乘以庞大的出货量就是一笔实打实的成本账,提前拉货锁价是理性的防守动作。但对更多中小经销商来说,答案恰恰相反。终端需求疲软,售价根本传导不出去,“进货涨了,售价涨不动”,利润空间被两头挤压。在现金流比库存更重要的当下,盲目囤货只会让自己陷得更深,“别急着囤货”成了更现实的生存法则。

更深一层,是经销商对涨价“信”与“不信”的分裂。厂家发涨价函,说的是成本扛不住;但经销商看到的,是卖场冷清、门店转让、同行倒闭。当需求端持续收缩,涨价的“预告”在经销商眼里就成了一种被反复使用的话术——“喊得响的涨价,更多是厂家用来逼他们下单发货的由头”。信的人抢先动手,不信的人捂紧钱包,同一张涨价函,被读出了完全不同的信号。

最根本的分裂,在于经销商已经很难再被统一“动员”了。过去厂家点火、经销商囤货的“蓄水池”模式,建立在需求持续增长的预期之上。如今这个预期存在很大变数,经销商从“蓄水池”变成了“搬运工”:客户要三间房的砖,就去拉三个房间的量,“零库存、即时交付”取代了批量压货。当月提货额缩水到几万元时,问题早已超出“敢不敢赌涨价”的范畴。经销商不敢压货,本质上是不敢对未来的市场投下信任票。

//////

总的来看,陶企一涨再涨,并非源于底气,而是成本压力倒逼;经销商在存货决策上的两难,也并非迟疑,而是对终端前景缺乏信心。涨价窗口期把这种深层的信心裂缝摊开在了桌面上:有人还在算几分钱的账,有人已经连账都不想算了。2026年的建陶行业,正在经历一场“成本、需求、产能”的三重拉锯。

责任编辑:刘思桃

继续阅读与本文标签相同的文章:

了解更多请移步微信公众号
相关推荐资讯
海报
中陶网APP下载