建陶行业再次出现“跨界入侵者”!
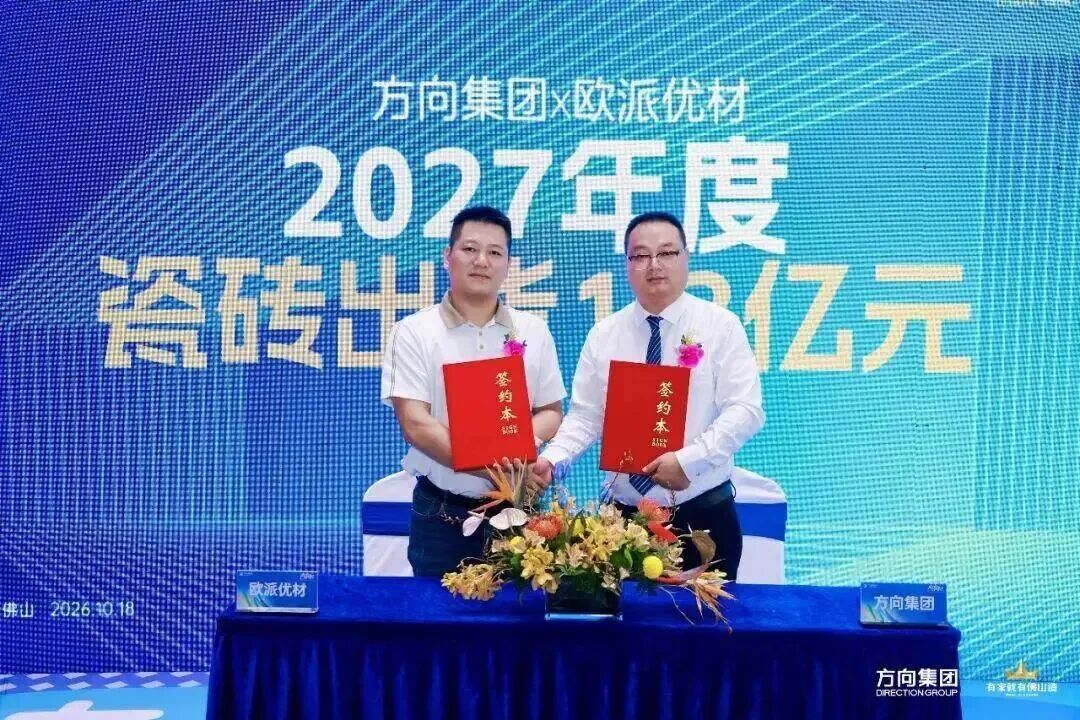
2026年10月18日,即第45届佛山陶博会的第一天,定制家居龙头企业欧派集团旗下的欧派优材参加了建陶企业方向集团举行的方见焕新家品牌战略发布暨全球招商峰会。会上,欧派优材与方向集团签署了2027年瓷砖出货1.3亿元的战略合作协议,并正式推出了oppein、欧铂拉迪、菲思卡尔三大瓷砖品牌。
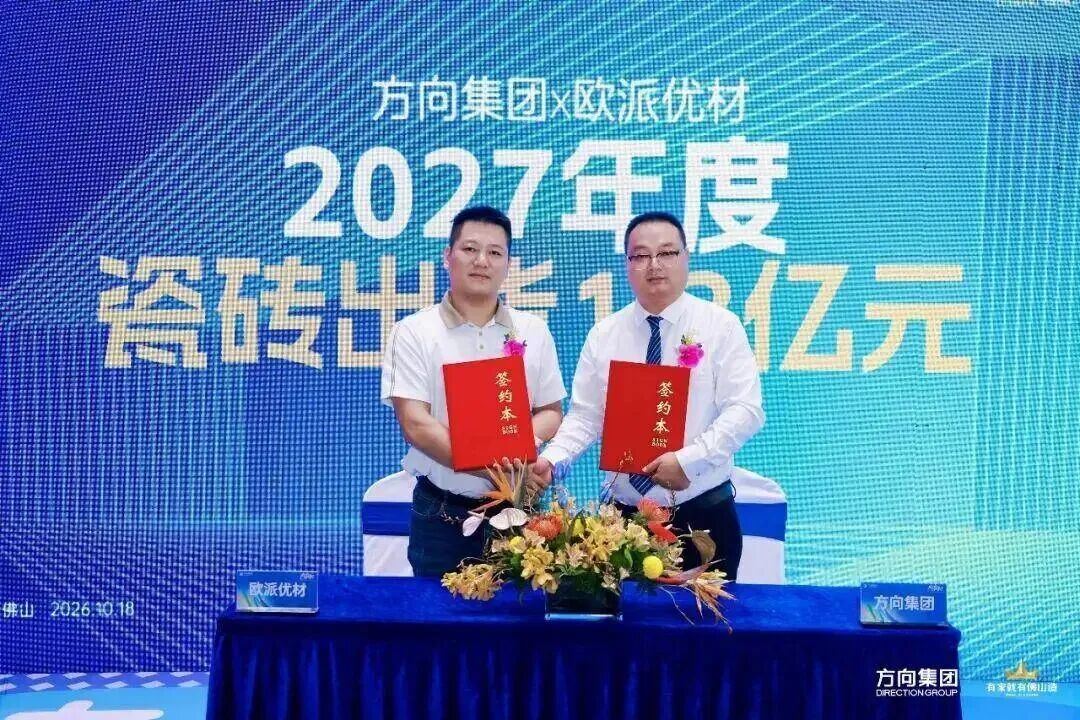
对于欧派集团来说,这并非首次直接进军瓷砖赛道——早在2024年,其旗下饰材集成品牌欧铂拉迪的鹤壁店就已经产生几百万元的瓷砖销售业绩了。
站在整个泛家居行业的角度来看,这同样不是孤例——定制家居企业江山欧派推出了派派瓷砖,木地板企业大自然家居推出了大自然木纹砖,定制家居企业索菲亚推出了索菲亚岩板瓷砖,家电零售企业国美对国美瓷砖进行了品牌授权……已有多家其他领域的领军企业通过成立品牌或品牌授权的方式进军瓷砖赛道。
这些在各自行业里摸爬滚打多年、做到头部的企业,带着品牌、渠道和资本进入建陶行业,能不能把瓷砖这门生意也做成?
跨界者们图什么?
2025年,全国陶瓷砖产量48.60亿平方米,同比下滑17.8%,建陶行业早已进入缩量博弈。就常理而言,一条下行的赛道不该有这么多人抢着进来,跨界者们图的显然不只是瓷砖本身的利润。
那底层逻辑到底是什么呢?大致体现在五个方面。
一是补齐柜墙地一体化拼图,抢占整装增量市场。整装趋势持续深化,消费者对空间风格统一、交付完整的要求越来越高,瓷砖是硬装主材中不可或缺的一环。缺了这一环,整套方案就不完整,在整装链条上的话语权无从谈起,高定、大平层、别墅乃至乡村自建房等大单市场也难以承接。
二是挖掘存量客户价值,提升客单价。新房增量红利退去,存量房翻新、局部改造成为主流,而局部改造中瓷砖的更换需求相对偏弱。由卖单品转向卖全案,柜体、瓷砖、卫浴成套成交,客单价随之抬升。定制柜体单价有限、复购周期长,瓷砖恰好补上了这个缺口。
三是承接交付责任,提升终端话语权。传统装修中,柜体与瓷砖分属两家,尺寸不匹配、风格割裂、交付扯皮的情况并不少见,最终受损的是业主。瓷砖纳入自家体系,设计、主材、交付形成闭环,终端门店议价能力与客户满意度同步提升,也避免了客户被外部瓷砖品牌分流。
四是轻资产切入,共享渠道与供应链。这几家跨界进军瓷砖赛道的企业均未自建窑炉,而是采用贴牌代工、联品合作的方式,自己输出品牌、渠道与流量。前期投入小、风险低,现成的全国门店网络即可实现渠道能力的迁移。
五是应对行业竞争,重构增长曲线。定制家居行业价格战经年,利润持续摊薄,柜体业务增长见顶,企业需要寻找第二增长曲线。作为家装前端的刚需品类,瓷砖能够帮助企业触达更广泛的客户群体,在存量市场中重新建立与消费者的连接。
五个维度指向的其实是同一件事,即跨界者们要做的不止是瓷砖生意,更是自己的整装生意。这本身无可厚非,但逻辑成立不等于路走得通。
瓷砖的壁垒在哪里?
尤其值得推敲的是第三个维度。承接交付的责任,说到底是瓷砖经营的命门。可恰恰是这一环,目前没有一个跨界者真正握在自己手里。
瓷砖是泛家居领域里极少数仍以半成品状态交付的核心品类。定制橱柜包安装,木地板包铺贴,唯独瓷砖交易往往止步于发货完成。消费者买回家的是一堆砖,铺得平不平、会不会空鼓脱落,很大程度上取决于泥水工师傅的手艺。
这意味着瓷砖的真实品质有一半以上发生在工厂之外:铺贴出了问题,消费者找品牌方,品牌方说砖本身没有质量问题,是施工不当;找施工方,施工方又说用的是劣质砖;双方互相推诿,投诉无门的消费者,最终失去的是对整个品类的信任。
制造端的门槛同样实打实。制造实力的养成,需靠一代一代产品的研发生产和每一个环节的打磨;跨界者们却几乎无一例外地把制造环节交给了别人。论资本实力,巅峰期的恒大、碧桂园远胜今天的欧派等跨界者,可它们当年也只是以战略集采的方式与马可波罗、蒙娜丽莎等头部陶企合作,从未自创品牌亲自下场。
代工模式很容易铺开,但质量、交期、售后都不在自己手里,瓷砖出了问题,第一个被追责的还是品牌方。
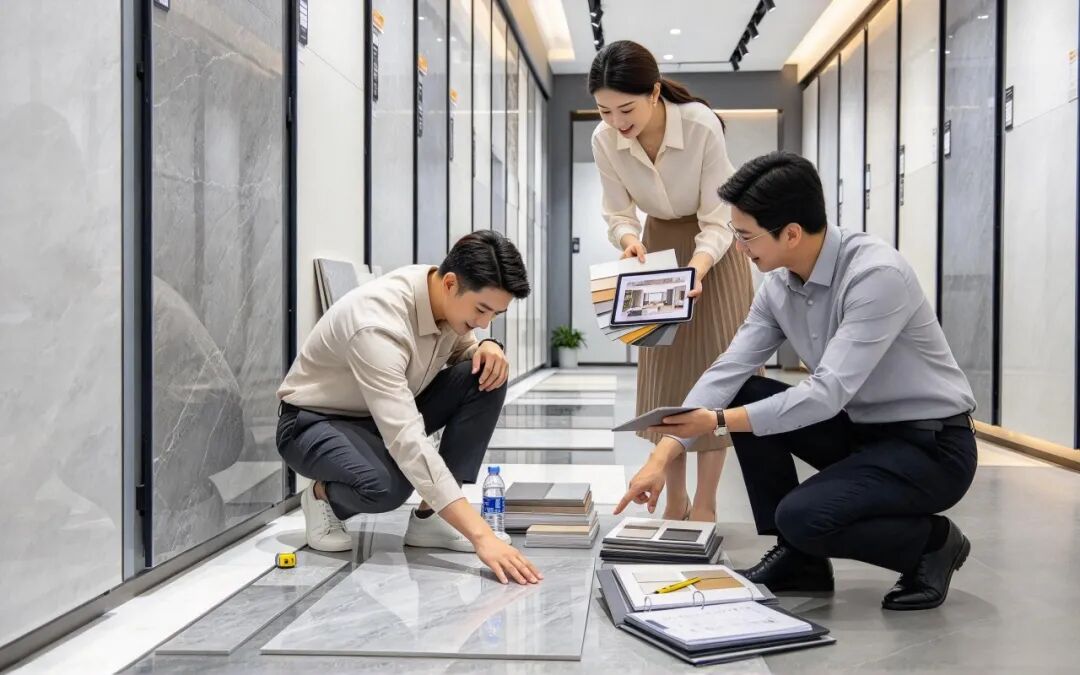
也正因为如此,真正把瓷砖做成核心业务的头部企业,近年来都在往成品交付上发力,把量房、设计、加工、铺贴、售后整合为交付闭环。走这条路需要的不只是资本,还要养起成百上千名经过培训认证的产业工人,再配上一套严密的管理体系。
跨界者们目前的轻资产打法,恰恰把这段最难走的路绕开了。
为什么说京东走的是另外一条路?
有人会拿京东跨界进军家装领域来对比,但恰恰是这个对比暴露了两种打法的本质区别。
京东没有停留在贴牌层面。自营供应链,砍掉中间环节;打造产业化交付平台,直管6000多名覆盖水电、泥木、油漆等工种的产业工人,工资自己发放,标准自己制定,质量自己兜底。京东切入家装的方式,是以重投入重构供应链与交付体系,换取消费者的信任。
而欧派等跨界者走的几乎是相反的路,将制造委托他人,终端依托现有门店搭售,难啃的环节全部跳过。一个在补课,一个在借力,成色自然不同。
建陶行业也不缺前车之鉴。就在今年,惠达卫浴以1元转让岩板子公司广西新高盛的全部股权,打包6800万元债权出清资产,并坦承对岩板市场判断失误。
更早的教训来自行业之外。星徽股份2018年花15.3亿元收购跨境电商企业,整合不顺叠加平台变故,泽宝作为运营主体最终消失,星徽大幅收缩跨境电商业。
这些案例指向的不过是一个朴素的道理:在一个行业取得了成功,不等于在另一个行业也能取得成功。每个行业的专业积累,都是拿时间、学费和无数次试错换来的。
瓷砖不是柜子。柜子装歪了可以调,砖贴坏了就得连着砂浆砸掉重来。消费者挑瓷砖,挑的不只是花色和价格,更是铺完之后十几年的省心。要让人省心,制造和交付两头,缺一不可。
术业有专攻。
品牌可以跨界,渠道可以跨界,但专业和时间跨不了。