2026中国瓷砖经销商生存现状调查
系列文章⑩
2026年,建陶行业市场体感非常差,上游陶瓷厂家/品牌难,终端瓷砖经销商更难。
卖场自然客流往下掉,整装把前端流量收走,工程账期越拉越长,做新媒体也不是发几条视频就能成单的。可同样的市场里,有人整装做到半数业绩,有人靠中心仓把分销商运费降下来,有人用小店加设计工作室把高毛利订单接住,也有人靠前店后仓和工长社群把县域刚需盘稳。
近几年,中国陶瓷网持续密切关注终端经销商的生存状况。在“2026中国瓷砖经销商生存现状调查”项目开展过程中,中国陶瓷网调研小组发现活得稳的经销商未必是店面最大、代理品牌最响、单年冲量最高的那一批。相反,很多大店一边冲量,一边把现金流、库存和售后成本压到极限。
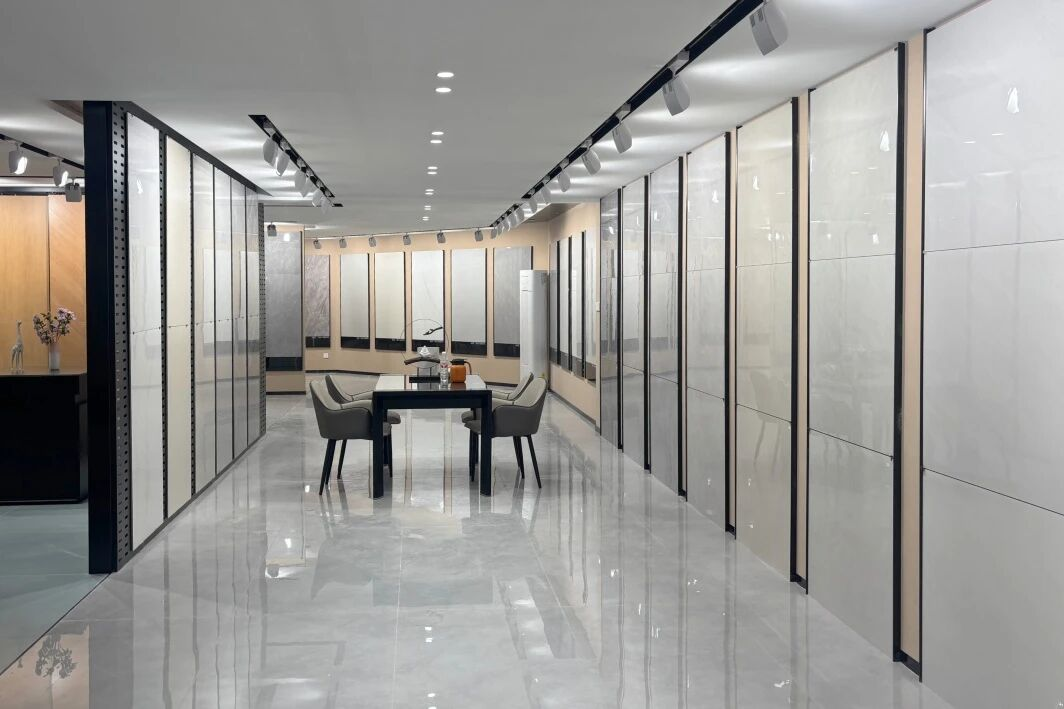
经销商的稳定,不是来自某一次爆单,而是来自渠道结构、门店转化、仓配交付和团队协同四项能力同时在线。只掌握其中一项,生意往往只能短期热闹;四项能力互相咬合,才具备穿越市场波动的条件。
从活法上看,当前终端市场跑出了至少7种可复制的经营模式。本文就将这七种模式逐一拆开,不堆品牌、不列教条,只讲动作和适配条件。
模式一:
工程整装托底,零售设计师补利润
工程与整装解决规模和复购,零售与设计师解决品牌质感和单值。两套逻辑不能混着跑,混在一起就会出现用零售导购跟整装公司谈返点、用工程价给高端业主出方案,最后价格体系乱、服务标准也乱。
长沙一位萨米特运营商把工程与整装定位为规模底盘,零售与设计师定位为利润来源,整装业绩占比从2024年约35%提升到2025年50%,并进入当地约八成头部装企。其落地动作不是单纯铺货,而是专人专岗做补货、量房、客诉,补货响应按24小时执行,总部做品牌和新媒体势能,终端做精细服务。
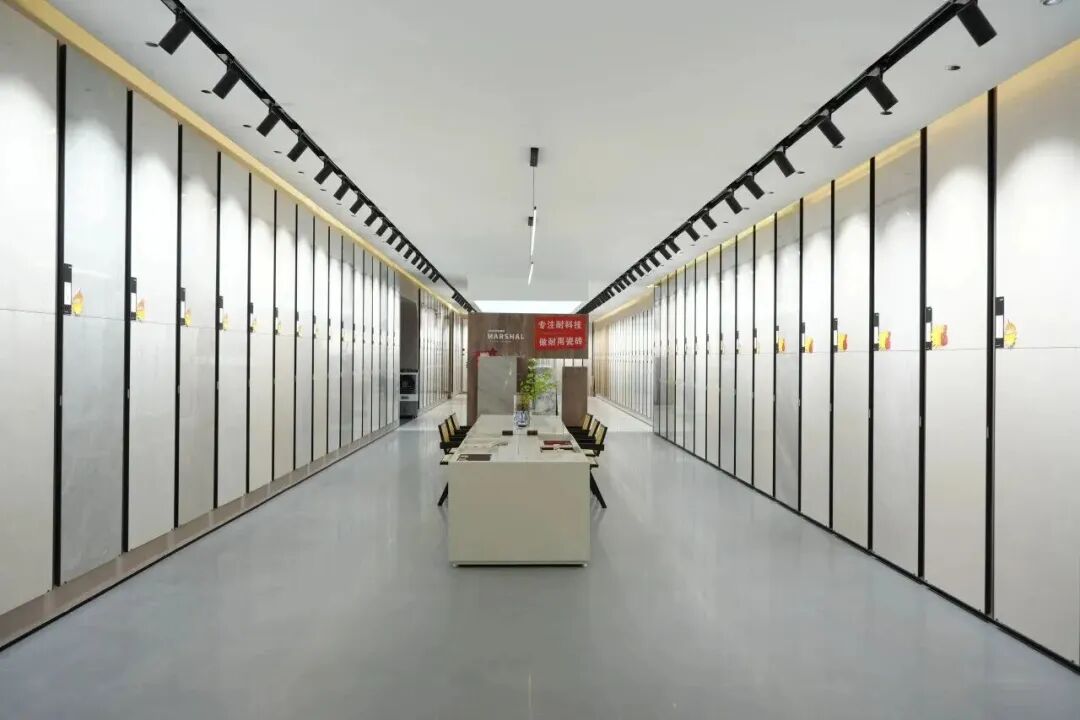
大将军贵阳、合肥经销商团队把整装列为必做渠道,靠全品类产品、供应链和落地服务控风险,明确反对只靠低价走整装,因为低价会被更低价替代,还会透支本金。
这种模式适合已经有装企资源、地产或工装项目资源的经销商,也适合城市体量足够、头部装企集中、能承受一定账期的经营者。没有商务投标能力、没有专人跟回款,就别硬接工程;没有补货和客诉闭环,也别硬谈整装。整装和工程要的是稳定供货、套餐适配、色号一致、售后不扯皮,不是把展厅样品摆得多。
模式二:
分渠道分团队,各自独立核算
多渠道最怕一套价格、一批人、一本糊涂账。零售看体验和服务,整装看套餐和返点,工程看投标和回款,分销看补货和区域保护,四件事放给同一个业务员兼着做,前期看似省人,后期一定内耗。
箭牌景德镇&南昌经销商全渠道经营,把业务拆成零售、整装、工程、分销四个独立板块,各自有价格体系、产品线和人员配置,并建南昌中心仓降低全省分销商运费。
据了解,白兔在整合内外墙全品类产品后,其经销商的渠道经营打法也类似,区域总经销负责本地零售、装企、小区和分销,工程特约经销负责项目开发与报备,两类角色分开,避免零售和工程抢单。
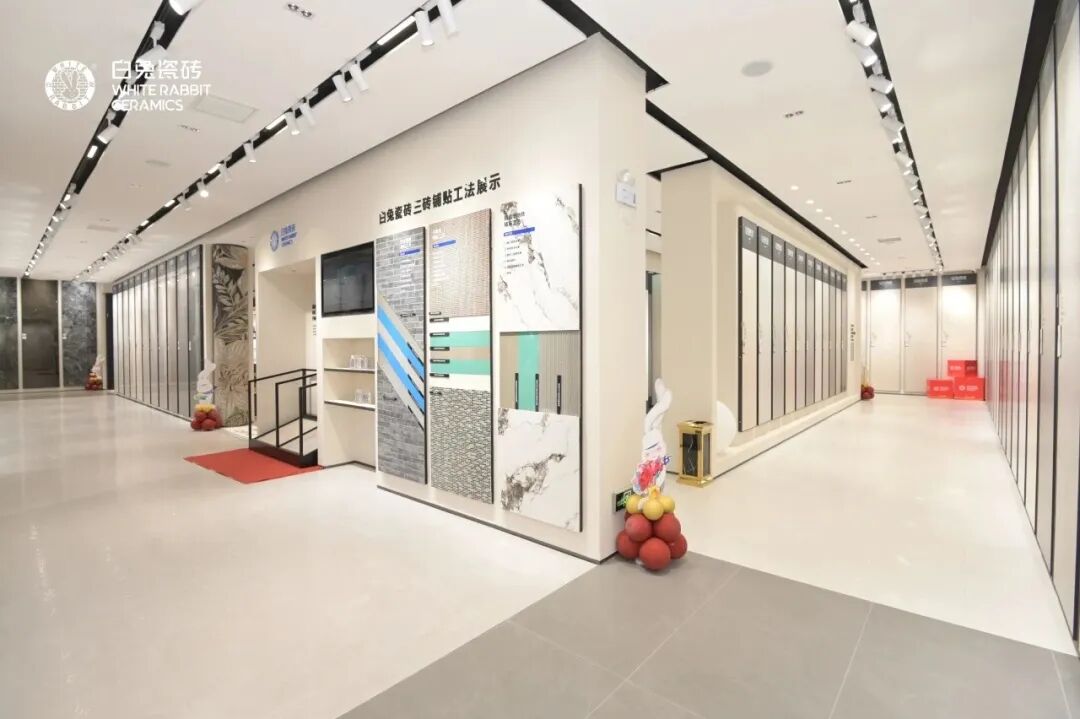
分渠道模式适合年销售额达到一定规模、能够配备专职渠道主管、且能够接受通过系统记录订单与毛利的经销商,如果做到一定体量后还靠老板一个人拍板报价,发展就会卡在扩张瓶颈。该模式的核心不在于设置多少头衔,而是要让每条渠道的贡献、利润、回款周期和服务成本都能单独核算呈现。
模式三:
设立中心仓,用快反能力养分销与项目
瓷砖作为重货,对补货的时效性要求强,经销商大多都需要被库存。终端市场经营模式不断演变,直到今天仓库不再只是堆放库存的地方,更成为终端履约能力的重要组成部分。
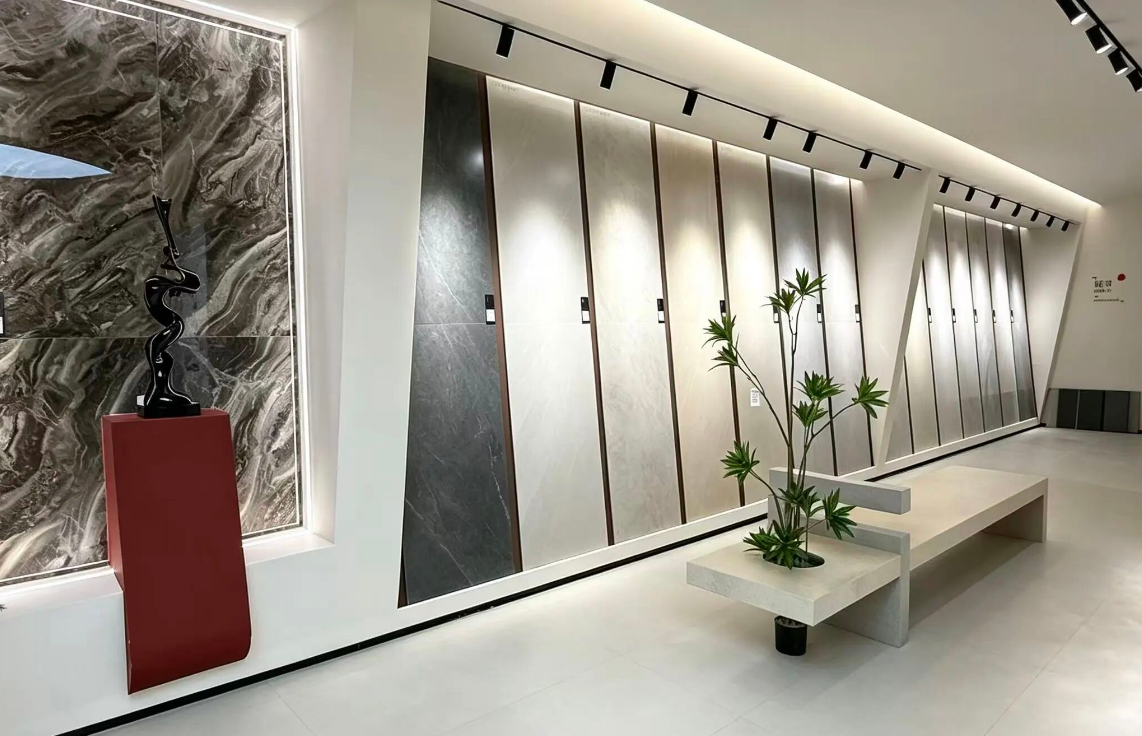
箭牌合肥经销商做800平方米展厅加5000平方米省级中心仓,前店看样、后仓直调,面向区域、城镇和农村招分销,同时承接整装产品稳定和设计师个性化需求。欧神诺在成都推行区域同盟仓模式,推动全产品全渠道下沉至市县网点,以同盟协同替代单店独自运营。鹰牌、维罗等品牌也在不同区域依托中心仓或运营仓承接分销、加工与配送业务,核心逻辑都是将高频需求货品本地化存储,低频需求货品则由厂家或上级仓库补货。
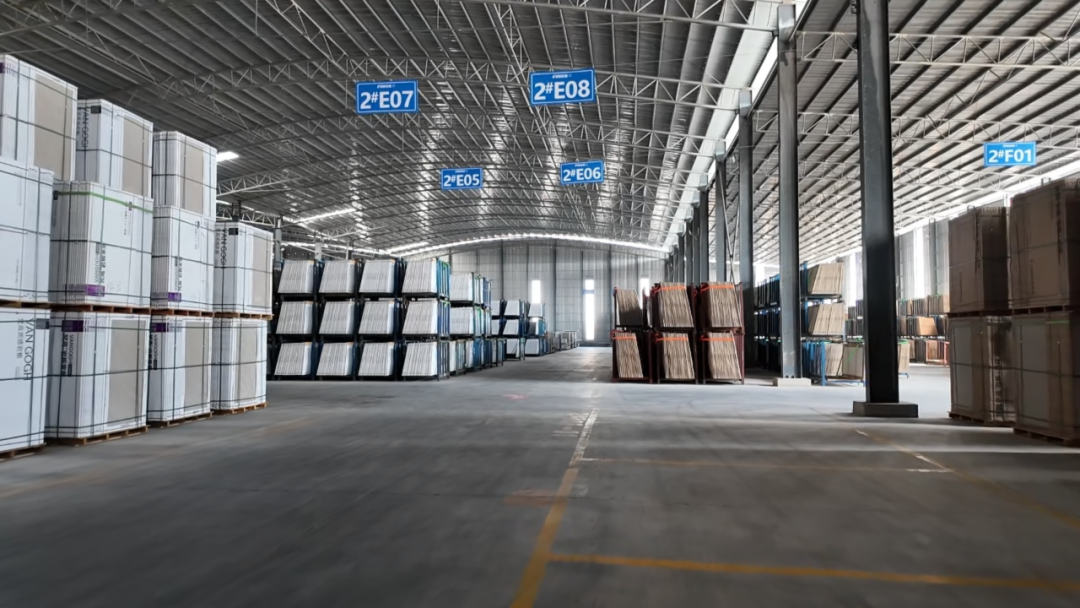
中心仓适合已有一定分销网络、月动销能撑住库存周转、且有资金和系统管理能力的经销商。小城单店直接承接五千平方仓库,没有分销和整装订单托底,很容易变成资金沉淀。更务实的做法是按高频规格备现货,非常规大板、岩板、定制色号走厂家直发,用系统管安全库存,不靠经验拍脑袋。
模式四:
前店后仓,用现货效率做刚需和工长
刚需市场、自建房、旧改、工长带单,核心不是展厅多豪华,而是要什么有什么、什么时候送到、色号够不够多。前店后仓把展示和库存放一起,前面出样板空间和报价,后面出现货,减少调货等待和中间搬运。
大角鹿目前在全国大力推行这一模式,贵阳工厂直卖仓为2000平方米展厅加5000平方米仓库,沈阳工厂直卖仓是1000平方米展厅加8000平方米仓库,强调所见即所得、现货即提。据了解,大角鹿济宁经销商结合整装和设计室合作,月进店不低于100户,2025年上半年销售额破1500万元;郯城经销商把装饰公司、异业、泥瓦工、老客户纳入合伙人,用合同、权益和积分做长期带单;邱县经销商建500人工长社群,年销量1200万。
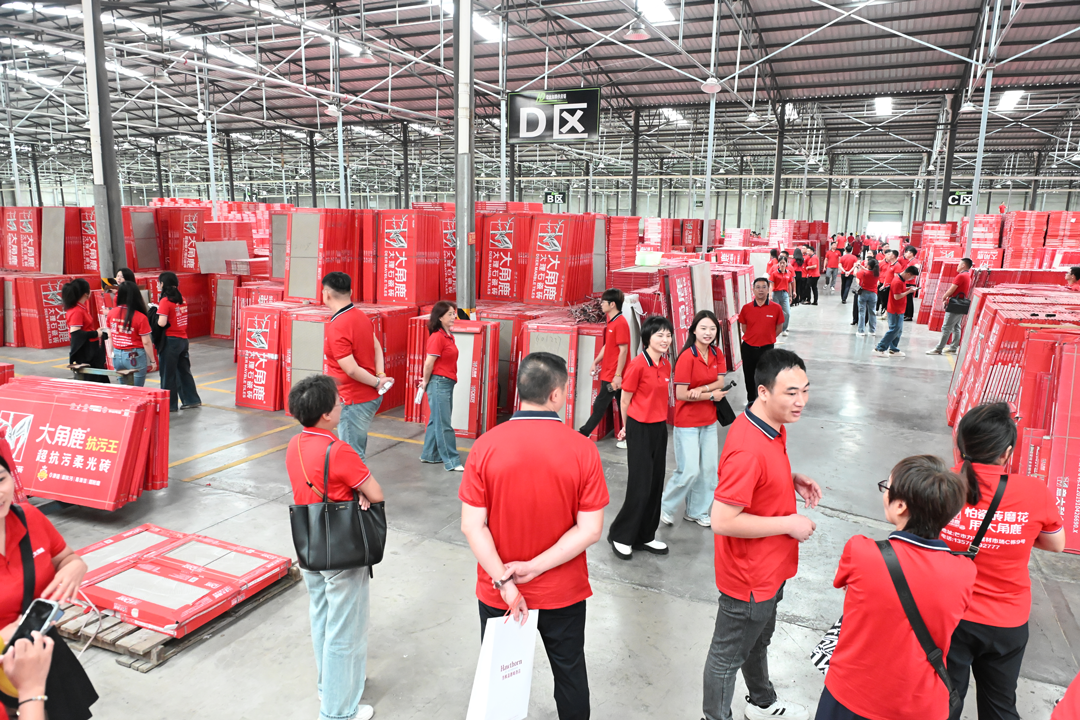
前店后仓适合地级市、县域、建材物流园周边,经销商需要接受在城郊或交通节点选址,不依赖核心卖场人流。该模式不适合纯高端设计砖,也不适合老板不愿碰配送、理货、工长维护的惰性团队。工长渠道给返利容易,给持续返利也不难,难的是现货不缺、补货不拖、售后不推;这三件做不到,工长社群再大也会流失。
模式五:
工作室与集合店,用选品设计做高毛利
终端全品类大店备货成本高,入驻卖场投入产出比也越来越低。现在越来越多城市出现小展厅、设计工作室、多品牌集合店,店面不一定大,但选品精准,按风格、空间、工艺搭配,而不是把厂家的SKU全搬进来。
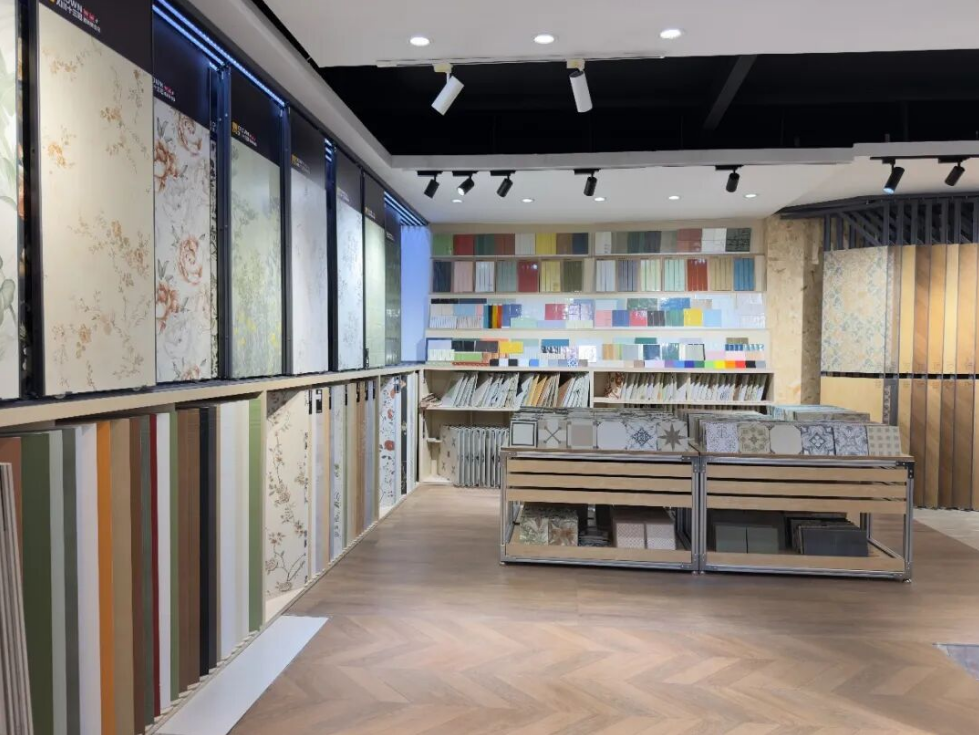
南京有集合店用玛缇接整装流量,用费罗娜接设计师和高端零售,用奥卓斯做岩板,用繁花、FMAX补小砖和特色品类,各品牌对应不同客户群,不互相抢价。武汉陶一陶不到600平方米,主力代理品牌十来个,间接经营品牌七八十个,SKU上千个,每周上新,本质上是一家设计师买手店,老客户带新占客群至少60%。
当前,轻量化工作室与集合店已形成产品集合店、品牌集合店、跨品类集合店三类主流模式,但2026年的热度明显降温,此前入局的一批经销商出现批量闭店,核心原因不是模式本身不行,而是该模式对经营者能力要求太高,传统经销商容易做成“杂货铺”,无法发挥模式优势。
此外,鹰牌近几年主推陶瓷+大家居协同战略,总部做品牌、产品和新材料,终端做场景体验和本地服务,也是一种轻资产方向。
这类模式适合有设计师资源、能判断花色工艺趋势、愿意做方案而不是只报单价的经销商。没有选品能力,集合店就会变成杂货铺;没有设计转化,小店也只会沦为低价样品间。
模式六:
同城获客加私域转介绍,新媒体流量突围
卖场流量走弱后,经销商不能再把选址当唯一流量。短视频、视频号、小红书做本地实拍、工地避坑、铺贴效果、空间搭配的内容,本质是把线下口碑搬到线上,先建立信任再邀约到店。
西宁宏宇旗舰店通过“20天速成留资转化引擎”“超高投流产出比”低成本高效获客的方式,使抖音渠道成交占比达80%;大角鹿潍坊经销商用抖音短视频和直播叠加本地推精准投放,2025年前五个月线上转化超1300户;大角鹿贵州沿河经销商单条视频最高35.6万播放,抖音单月最高19单。
这种模式适合老板或员工愿意出镜、能稳定更新、门店有导购承接线索的团队。但只拍产品视频、只发优惠海报,转化通常很差;能拍避坑攻略、不同空间选砖逻辑、真实完工对比,才像本地专家。线上获客必须和仓库、报价、售后连起来,否则流量越大投诉越多;小团队可以先做一个账号、一个主渠道,不要求全平台铺开。
模式七:
多品牌矩阵,用品牌分层锁定中高端市场
如果一个区域的中高端瓷砖市场足够大,经销商则需要用品牌布局把不同客群分层接住,而不是用一个品牌打天下。
当前中高端瓷砖领域的优质经销商,大多采用多品牌独立运作的模式。部分位于中小型城市的头部实力经销商,已经搭建起覆盖不同价格带、对应不同人群的品牌矩阵,形成金字塔式的品牌布局。流量品牌放在塔基,覆盖大众客群,负责走量和门店自然客流转化;中高端品牌放在塔身,对接设计师渠道和改善型客户,承担利润和方案输出;顶端进口品牌放在塔尖,服务顶豪客群和高端项目,建立区域市场的品牌高度和专业认知。
这种品牌矩阵的逻辑和产品矩阵有本质区别。产品矩阵是在一个品牌内部把价格带拉开,靠不同系列覆盖不同预算;品牌矩阵是把不同品牌独立运作,各自有定位、有团队、有渠道,互相不抢价、不内耗。品牌矩阵的护城河更深,因为竞争对手要复制的不只是产品,而是一整套品牌代理关系、渠道资源和客群信任。
这类经销商在终端有几个共同特征。一是主动入驻当地优质卖场,以此匹配自身的目标客群。二是大额订单占比高,时常能接到百万级别的大额订单。三是设计师渠道深度绑定,中高端品牌和进口品牌的产品力、方案能力、服务响应,都是设计师愿意持续带单的理由。四是逐步在当地中高端瓷砖市场形成寡头甚至垄断格局,后来者很难在短时间内用单一品牌撬动同样的渠道和客群。
这种模式适合所在城市消费力足够、中高端客群集中、经销商本人有品牌运营能力和资金实力。中小城市头部经销商做品牌矩阵,前提是已经在一个品牌上跑通了零售、设计师和整装的基本盘,再往上叠加中高端和进口品牌,而不是一开始就铺多个品牌。没有足够的设计师资源和高端客群基础,多品牌只会变成多库存;没有独立团队运作,品牌矩阵就会退化成同一批人卖不同包装的瓷砖。
///////
总体来看,活得稳的经销商,不一定每项都强,但一定清楚自己的生态位在哪里。
对于大多数经销商而言,盲目复制案例往往适得其反。真正的破局点,在于重新审视自身的资源禀赋:手里有多少装企关系?仓库周转能否撑住分销网络?团队是否具备独立的设计转化或新媒体运营能力?在2026年这个存量博弈的市场里,试图面面俱到只会导致资源分散、样样稀松。
未来的生存法则,是从“大而全”转向“精而专”,核心在于构建不可轻易被替代的局部优势,并在该优势领域内做到区域领先。