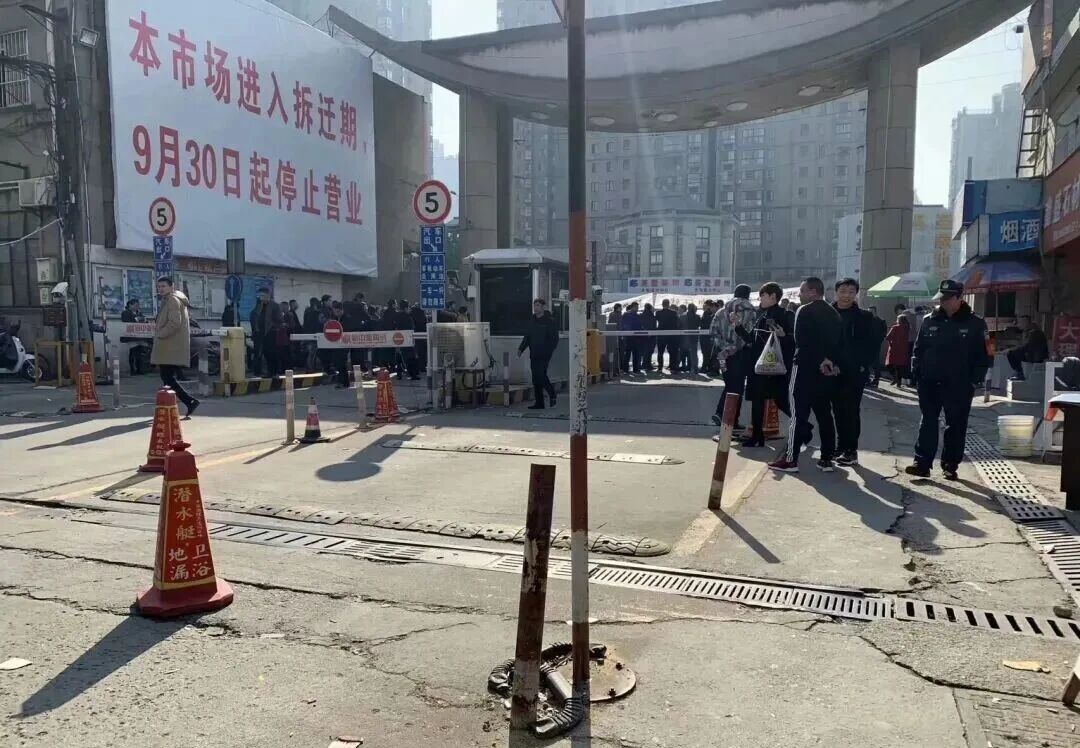
2019年,中国陶瓷网的终端调研小组曾走访位于江苏无锡的中储市场,这个市场是无锡及苏南地区最辉煌的建材集散中心。2011年是其最为红火的时候,年交易额高达400亿元,税收达到2个亿。市场内经常是整卡车的建材往外搬,商户集聚效应极强,大部分瓷砖品牌门店占地面积都是好几千平,“前店后仓”模式非常成熟。
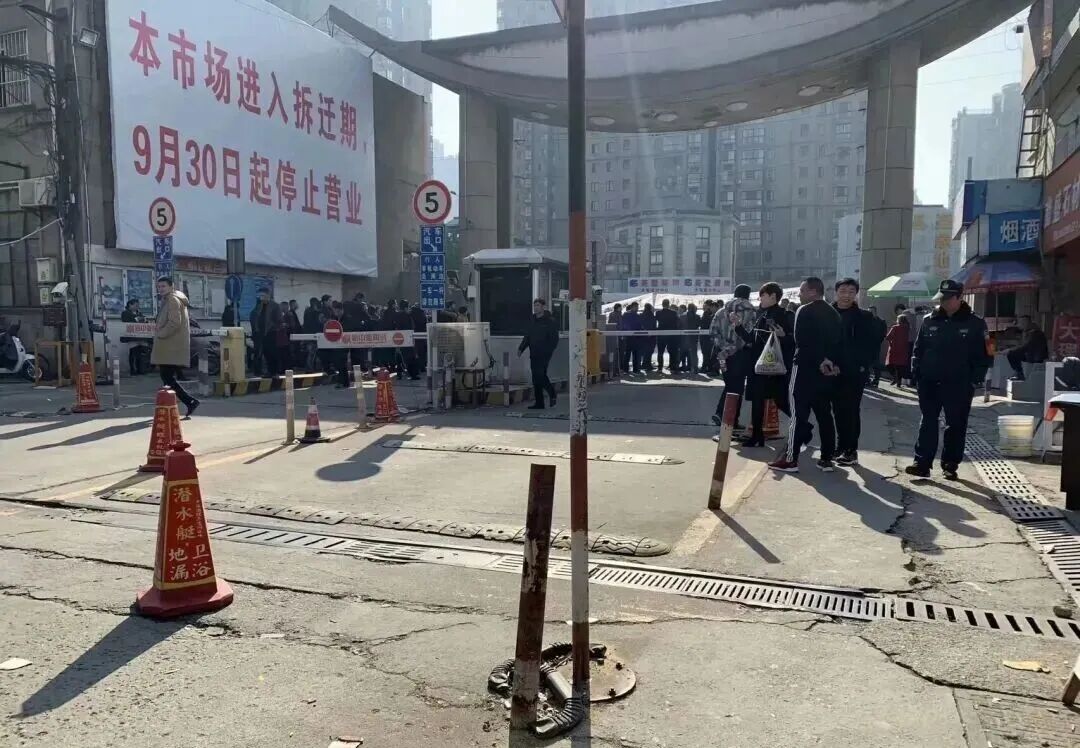
好景不长,商户表示他们收到市场通知,2019年9月30日将正式终止营业并清场搬迁。后续商户就拆迁补偿问题和市场拉扯了一段时间,2021年该地块才整体拆迁完毕。原中储建材市场的部分商户已分流搬迁至无锡其他新建的建材市场,如新吴区纺城大道的新世界国际家居建材城等,部分老商户在原址附近(如锡沪路对面)保留了少量过渡性门店。
为了响应城市发展的需求,地方建材集散中心或多或少都会经历一些动荡和调整,类似的桥段在全国各地上演。而对于瓷砖经销商来说,门店是经营的根基,只有找到适合的土壤扎根,树才能长得枝繁叶茂。
近几年,由于需求萎缩和线下流量的锐减,很多经销商都及时作出转型和调整,如果说以前搬店是迫于无奈,那么现在搬店就是主动思变,真正印证了那句老话——树挪死,人挪活。
大型连锁家居建材卖场现状
2026年过半,家居卖场收缩不再是零星的个案,而是一组组扎眼的数据。
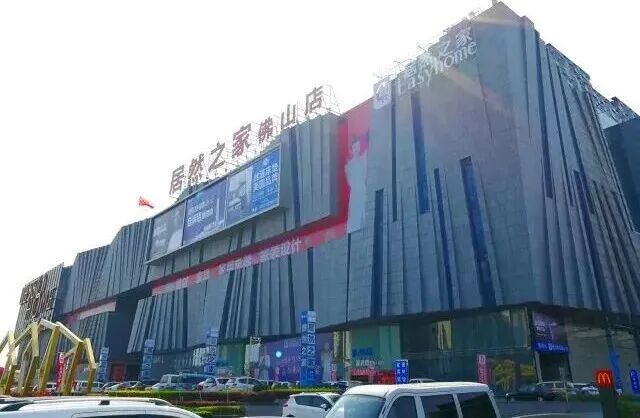
居然智家上半年实现营业收入54.55亿元,同比下降15.37%;归母净利润1.96亿元,同比降幅达40.37%。公司自己给出的解释是,为支持商户持续经营,给予部分优质商户租金减免及优惠,造成租赁及管理业务收入阶段性减少——上半年租赁及加盟管理业务收入20.49亿元,同比下降21.20%。
网点层面,居然之家从2025年末的372家卖场缩减至352家,上半年关闭24家门店,其中加盟店关闭23家。直营端则采用“关1转5”的方式降低重资产占比。
红星美凯龙的半年报看起来更好看一些——归母净利润7485.99万元,实现扭亏。但扭亏的核心因素是公允价值变动损失从上年同期的20.96亿元大幅收窄至0.99亿元,并非主营业务的实质改善。营业收入30.95亿元,同比仍下降7.26%。
报告期内,红星美凯龙的网点从345家减至331家,自营商场关闭2家,委管商场关闭8家,战略合作商场关闭1家,特许经营项目关闭3家,几乎涉及所有业态。
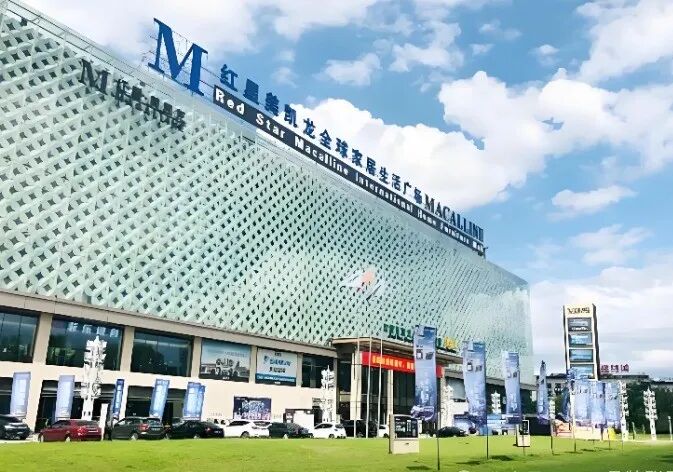
更值得关注的是那些直接退出历史舞台的卖场。
广州吉盛伟邦番禺店建材馆因租赁合同到期无法续约,于2026年4月30日正式闭馆,原址已签约改建为新能源汽车智慧出行旗舰中心;
北京蓝景丽家大钟寺家居广场运营超过28年,原址地块被字节跳动旗下公司以28亿元底价竞得,规划建设国际交流中心;
郑州居然之家商都路店经营17年后正式撤离;武汉汉口居然之家营业面积75000㎡的标杆卖场也在今年1月关闭。
这些鼎盛时期年客流量超千万的卖场,说关就关了。
家居建材卖场的大规模洗牌,并不意味着卖场这个业态会消失,而是意味着过去那种“展示-迎客-推销-成交”的模式彻底失灵了。
高端卖场不再是经销商首选
市场下行,瓷砖经销商对卖场的态度变化也很明显。
2025年全国家居建材卖场中的瓷砖门店退租率高达47.40%,接近一半的瓷砖门店在一年内选择退租或闭店。从2019年开始,瓷砖品类的退租率几乎年年占据各品类首位。
退出去的经销商去了哪里?
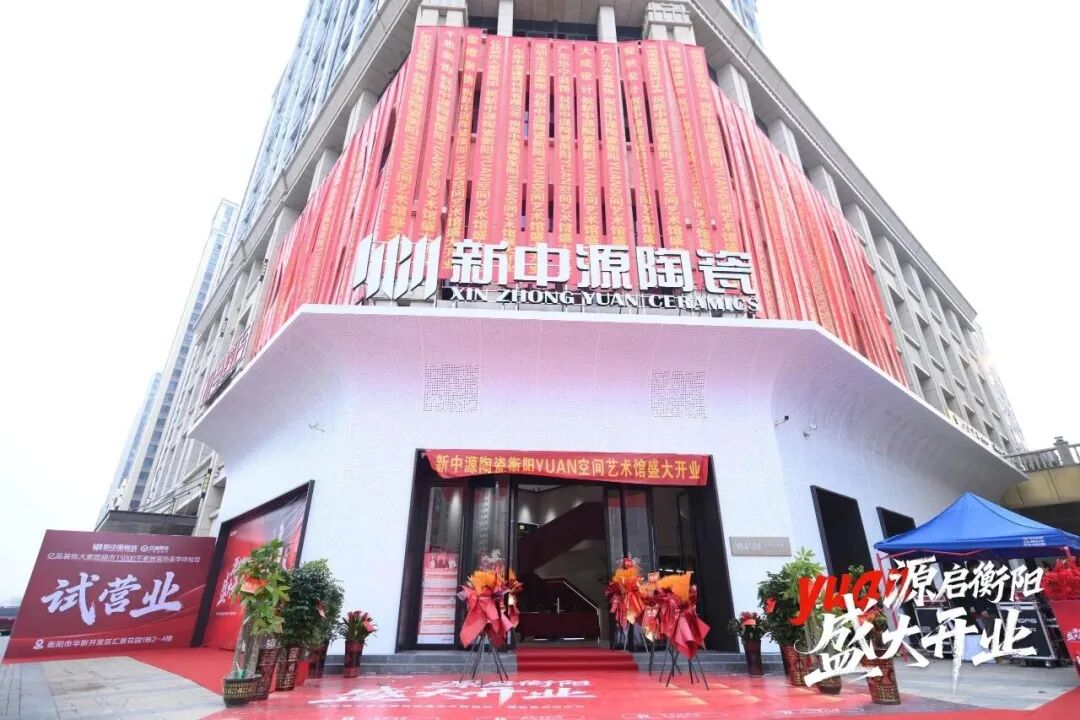
2025年7月份发布的《中国家居行业经销商发展白皮书》便列出了经销商的开店优先级:第一是沿街独立店,占比24.34%;第二才是当地主流中高端卖场,占比24.18%;第三是建材家居一条街,占比19.03%。
显然,沿街独立店首次超越卖场,成为经销商选址的第一选择。到了2026年,越来越多的集合店、工作室、城市会客厅等店态出现,这些门店的选址更青睐写字楼、产业园、特色小镇等。
综合来看,这个排序的变化背后是多重压力的叠加。
首先是租金与流量之间的性价比彻底失衡。瓷砖门店的租金及水电支出能占运营成本的一半以上。我们来算一笔账,一个四线小城市的经销商,300㎡门店加上900㎡仓库,一年租金加水电二十多万元,而这还是卖场物业方给予优待后的价格。一二线城市则更为夸张,经销商在当地最高端的进口品牌家居卖场经营约200㎡的门店,一年要交将近100万元租金。100万元的年租金意味着什么?以瓷砖行业目前的毛利水平,经销商每个月需要做到相当规模的营收才能覆盖这一项固定支出,而这还没算人工、样品更新、物流配送的费用。
第二个问题是卖场的营业时间和流量节奏与当下消费行为严重脱节。大部分连锁家居卖场有着固定的开门营业时间,但瓷砖导购员晚上还在开直播引流。以蒙娜丽莎为例,该品牌联动全国门店布局抖音本地生活,2025年上半年光是抖音平台的直播场次就超过5万场,售券金额超2亿元。当经销商已经习惯晚上八点直播间获客、晚上十点还在回复客户私信的时候,家居卖场下午六点就关灯锁门了。卖场的营业时间框架与经销商实际获取流量的时间窗口,已经产生了结构性矛盾。
第三个问题是同品类品牌过度集中导致的内卷式价格竞争。过去一个卖场几十家瓷砖门店,品牌之间互为竞品,经销商在同一个空间里打价格战,利润被不断摊薄。当卖场流量充裕时,这种“集群效应”还能带来正向收益;当流量枯竭时,集群效应就变成了互相残杀。超过70%的消费者在走进实体店之前已经通过线上完成了初步筛选和比价,这意味着卖场内的自然客流本身就经过了线上渠道的截流,进店的消费者往往已经带着明确的价格预期来“比价”,而非“选品”。
最后是卖场猝不及防的闭店给经销商带来的装修损失。月星家居福州海峡会展中心店因拖欠租金被诉,要求近160户商户在2022年6月4日前搬离,部分商户甚至5月份才签订合同、入场装修。一位经销商描述身边同行的遭遇:去年9月在居然之家刚装好开业的门店,今年7月就关店了,投资大概六七十万。瓷砖门店的装修投入不同于其他品类——样砖铺贴、灯光系统、展架定制,这些投入一旦形成就是沉没成本,卖场关停时无法带走。一个标准的200㎡瓷砖专卖店,装修加上样品、灯光、软装、门头,投入十五到二十万元;1000㎡以上的大店,启动资金达到百万级。当卖场的续约稳定性都无法保障的时候,经销商不敢装新店的逻辑就很好理解了。
论逃离家居卖场的利与弊
经销商撤离卖场转向沿街独立店,是一个理性的成本选择,但并不意味着没有代价。
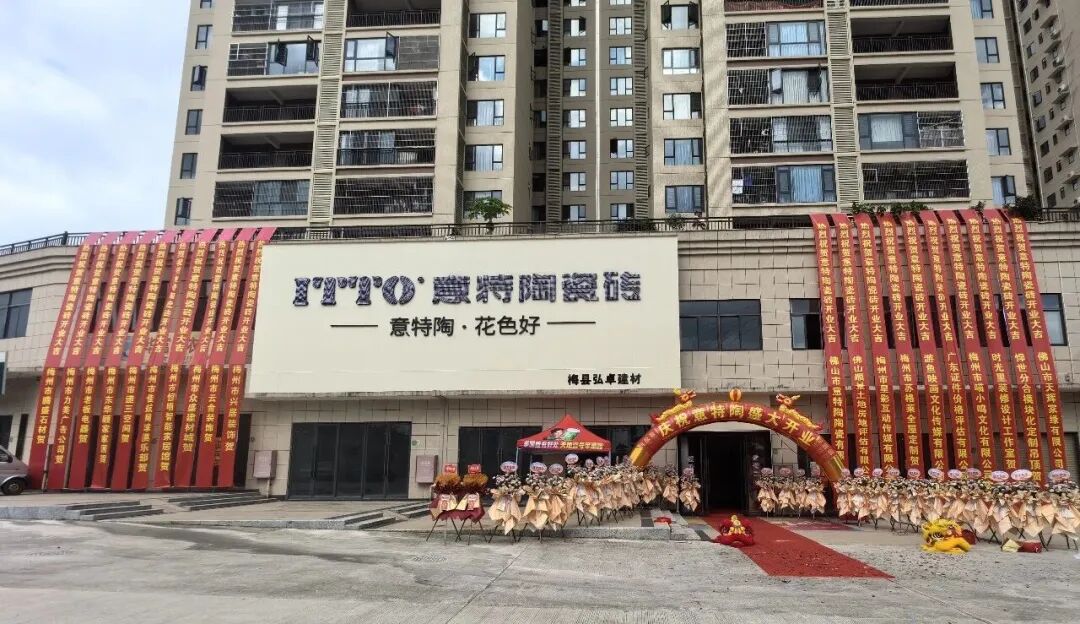
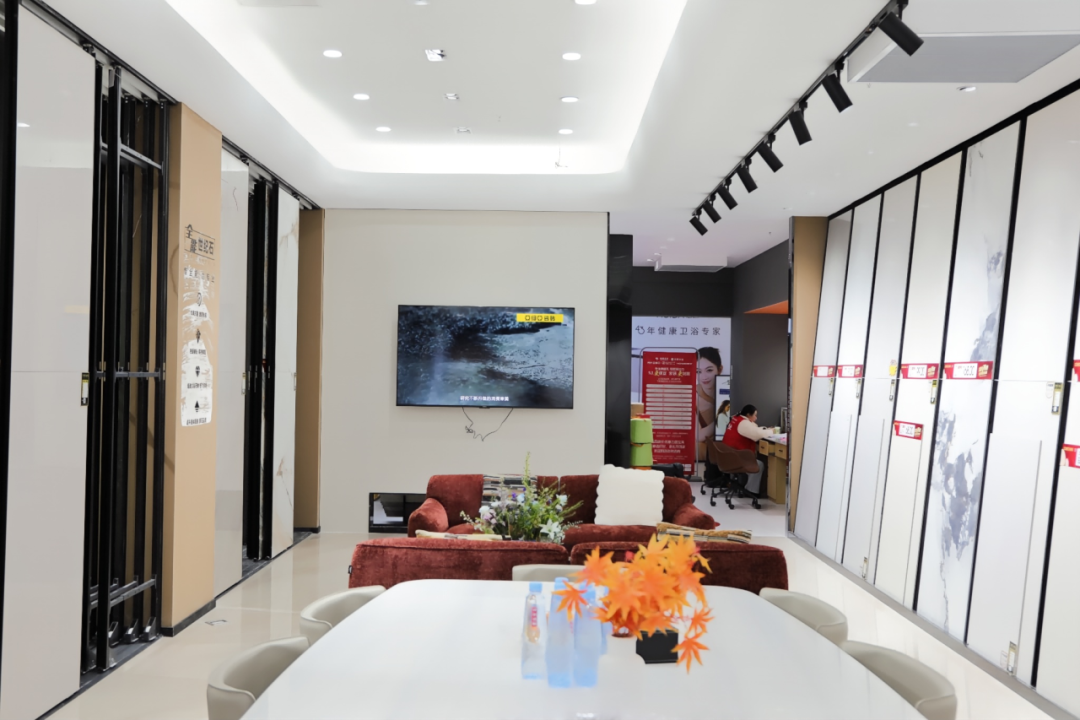
利的方面,首先是固定成本的大幅压缩。沿街店的租金水平通常只有同城高端卖场的三分之一到一半,而且没有卖场的管理费和公摊面积。同样面积的门店,沿街店的月度固定支出可能只有卖场店的四成左右。对于利润已经薄如蝉翼的瓷砖经销商来说,省下来的每一分钱都是活下去的资本。
其次是经营自由度的大幅提升。沿街店不受卖场统一营业时间的约束,经销商可以根据自己的流量节奏安排团队排班。直播团队晚上工作、白天休息,门店上午十点开门,这些在沿街店都是可以自主决定的。经销商还可以根据本地客群的特点自由调整门店业态,比如采用“前店后仓”模式,展厅和仓库一体化运营,实现现场选品、即时提货。大角鹿推出的“工厂直卖仓”就是这一模式的代表,配置600平方米以上展厅和1000平方米以上仓储。
第三是私域流量的自主沉淀。在卖场里,客流属于卖场,经销商只是在“花租金换客流”。转到沿街店之后,进店的每一个客户都是经销商自己的流量资产,可以通过社群运营、老客户转介绍、小区推广等方式持续沉淀和复用。有经销商在街边独立店模式下,通过小区、社区、家装、线上等渠道引流到店转化成交,摆脱了对卖场自然客流的依赖。
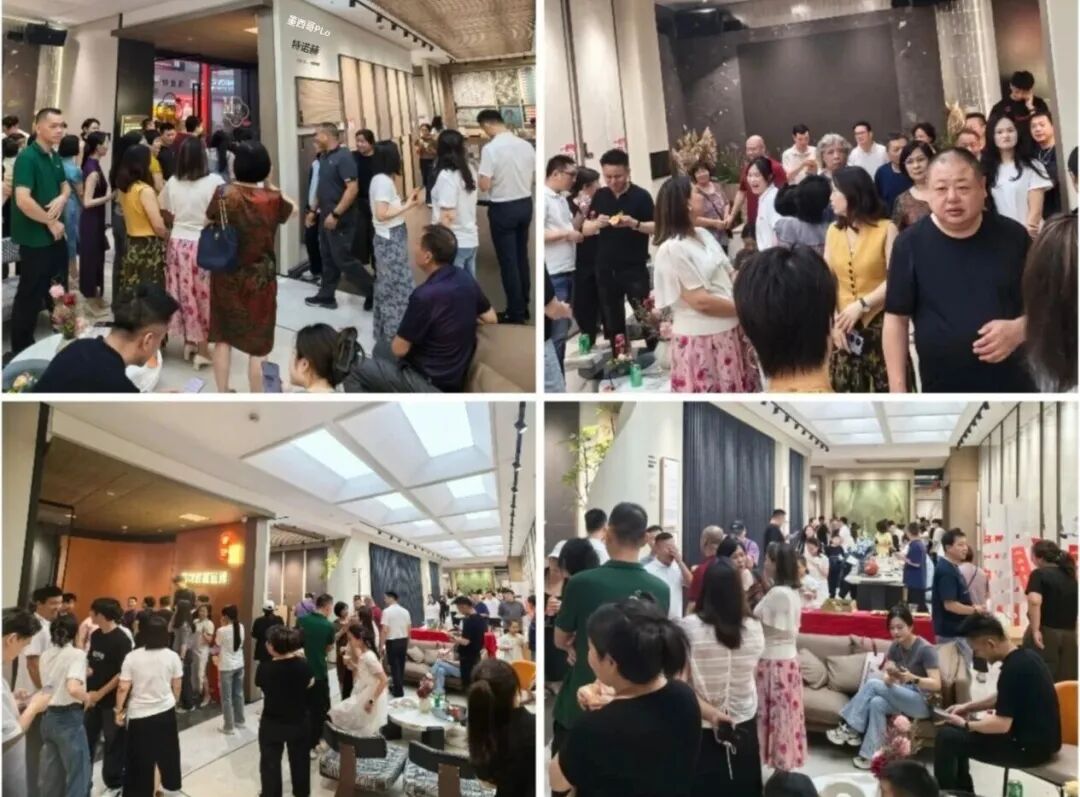
但弊的一面同样不可忽视。首先是自然客流的彻底丧失。沿街店没有卖场的品牌集群效应,消费者不会“逛着逛着就进来了”,每一单生意都需要主动获客。对于运营能力弱、线上获客手段缺乏的经销商来说,离开卖场等于切断了最后的自然客流来源。
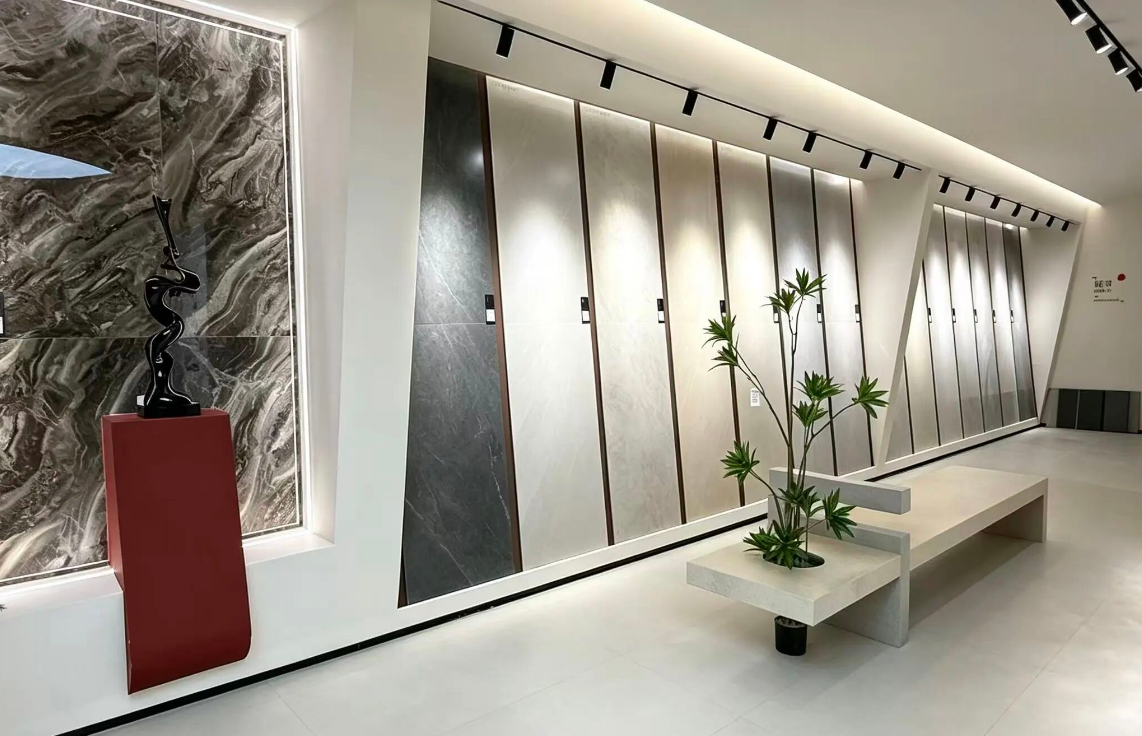
其次是品牌信任感的折损。在消费者心智中,进驻红星美凯龙、居然之家的门店天然带有一定的品牌背书。转到沿街店之后,经销商需要自己解决“这个店靠不靠谱”的信任问题。这也是为什么一些经销商虽然在沿街店经营,但仍然会在产品展示、展厅设计上投入重金,打造精致高端的氛围,以弥补卖场品牌背书缺失带来的信任落差。
第三是团队能力的重构压力。卖场店的导购员习惯了“坐店等客”,转到沿街店之后,经销商需要建立一支具备主动获客能力的团队——会拍短视频、会做直播、会做小区推广、会做设计师渠道维护。这对很多传统瓷砖经销商来说,是一次组织能力的彻底重建。
对瓷砖经销商来说,不管在哪开店,本质上都是在寻找一个“获客成本比”最优的落点。当卖场的流量成本比高于沿街店时,撤离就是理性的。但这不意味着沿街店就是最好的选择,未来的店态一定是多元的,前店后仓、社区临街店、设计师选材中心、写字楼展厅,每种形态对应不同的客群和获客模式,关键在于经销商能不能把选址决策和自身的获客能力匹配起来。
\\\\\\
显然,终端门店持续盈利的底层逻辑正在被重写。过去的逻辑是“选址定生死”,选对了卖场,客流就有了,生意就能做。现在的逻辑是“运营定生死”,不管店开在哪里,能不能持续获取精准客户才是核心能力。
主打高端全案服务的门店可以保留核心商圈或高端卖场;主打旧房局改或性价比的门店则应该下沉到社区周边;甚至为了引流,有些经销商会增加特色品类、网红品牌。总结起来就是一句话,适合自己的才是最好的。
对于经销商来说,真正需要警惕的是对过去经营方式的路径依赖——坐等客来、依赖自然客流、靠单品差价盈利。这些惯性不改变,思想不进步,换到哪里都一样。