2026中国岩板产业大调查·系列文章⑪
“2026岩板产业大调查”活动正在火热进行中。
由中国陶瓷网与一号板匠研究院联合组成的调研团队,陆续走进行业二十多家岩板品牌及岩板平台。调研过程中,不少业内人士对岩板赛道的未来表达了乐观的判断,许多岩板品牌和平台的销量也在稳步增长。
回想起三年前,岩板行业还是另一番景象。产能过剩、生产线停窑、爆仓等消息层出不穷,岩板市场一度陷入堰塞湖的困境。从当年的产能堰塞湖,到如今成为建陶行业为数不多保持逆周期增长的细分赛道,这一切是怎么形成的?
此前,岩板市场陷入困境,很重要的一个原因是销售渠道端没有打开。产能上得太快,但卖不出去,大量库存压在仓库里,企业只能停窑减产。这几年经过持续的市场培育,情况已经发生了根本性变化。岩板的应用场景仍在持续拓展,以传统的墙地面为起点,跨界延伸到橱柜台面、家具饰面、建筑幕墙等更多空间领域,再回到墙地面并扩大应用面积,消费端对岩板的认知和使用习惯也在大大提升。
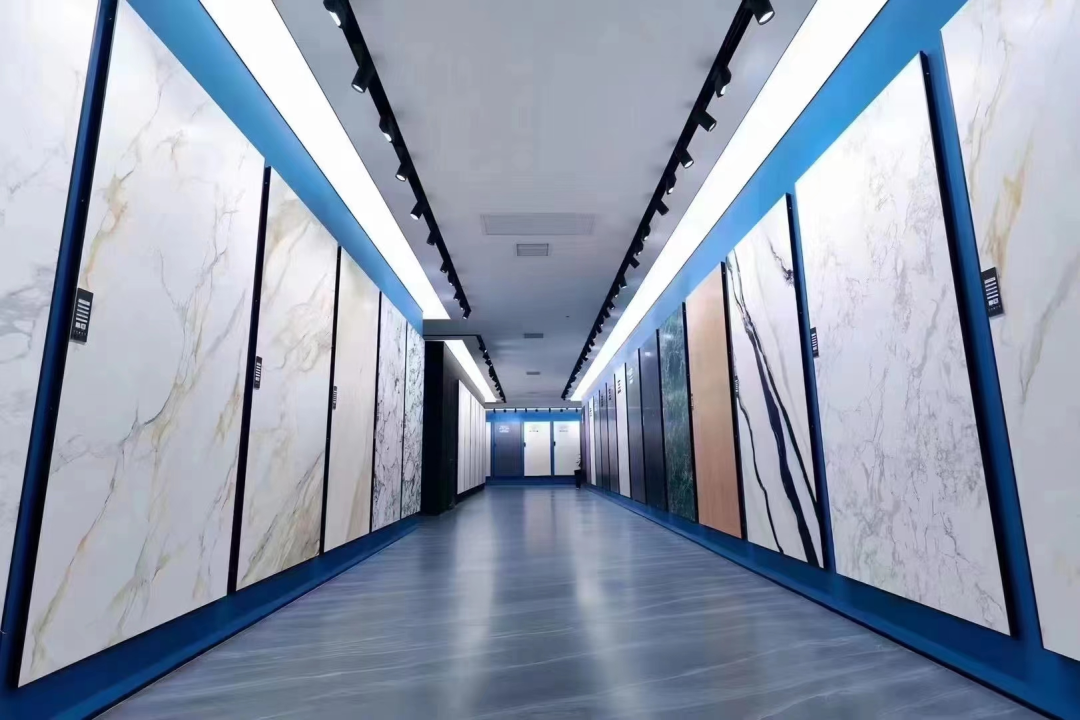
而在这个过程中,岩板平台扮演了非常重要的角色。目前来看,岩板行业没有绝对的龙头,但平台作为一股野蛮生长的力量,已经吃掉了最大的一块蛋糕。岩板发展到现在,很多传统品牌其实没有完全打透或者驾驭这一赛道,但不得不承认,岩板平台确实已经跑通了。
岩板平台能跑通,离不开三个核心。
第一个核心:流量,用合伙人制度解决订单和渠道的碎片化。
岩板市场要跑起来,首先要把销售解决掉,但问题是岩板的订单和渠道跟传统瓷砖非常不一样。
瓷砖的订单逻辑相对集中,一个小区几十户,一个工程几百平,一个装企几十单,传统经销商靠门店加业务员几人团队就能覆盖。但岩板的订单太碎了,家装墙地、厨房台面、工程精装、家具饰面、旧改翻新等,场景多,单量小。渠道更是分散得厉害,传统经销、加工厂、石材商、家具厂、家居企业、工程集采、设计师、整装公司……每一个渠道都有需求,每一个渠道的量都不大。
从这个角度看,岩板其实更像是石材的材料应用逻辑。它的销售不依赖单一渠道的大批量出货,而是靠多个渠道、多个场景的碎片化需求汇聚成规模。传统品牌门店很难单靠一两个渠道支撑一家门店的经营。
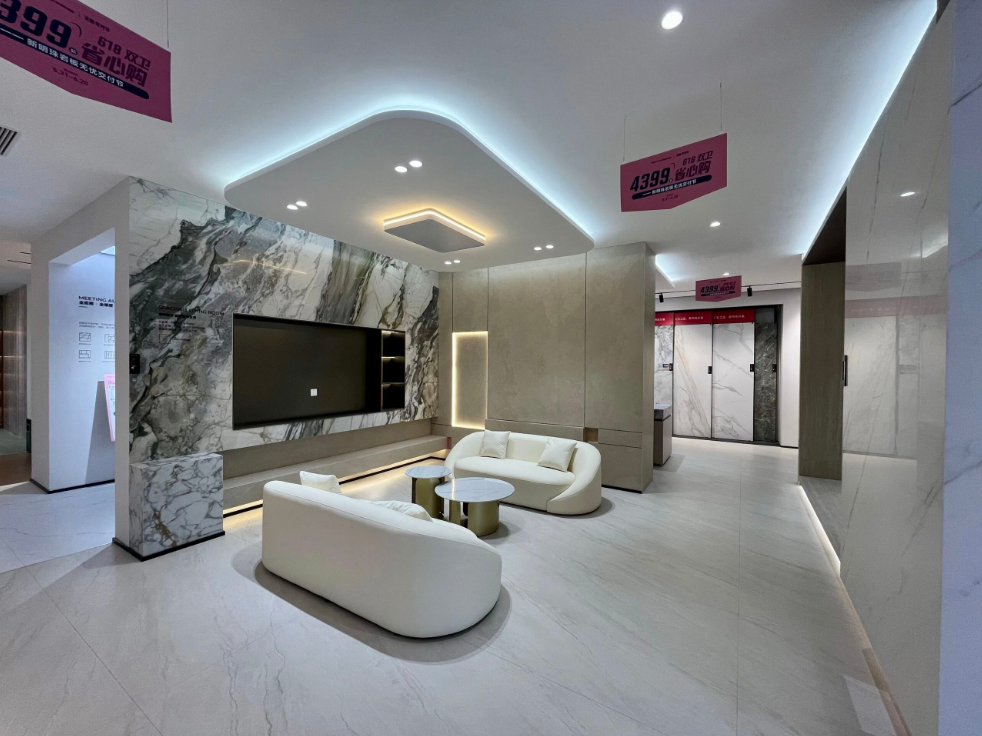
当下岩板品牌开店的,基本上做的是家装墙面、石材加工厂、优质工程和设计师这几个方向的业务,依托成品交付服务来拉高利润,走的是小而美的赛道。但岩板的市场需求不是传统经销商这一渠道就能满足的,其碎片化的订单和渠道才是最大的销售源头。
岩板平台通过合伙人制度聚集了这些碎片化的订单和渠道,逐渐做成了规模。岩板平台的合伙人团队本身就是建陶乃至家居建材行业的资深人士,不仅自身手握多年积累的各种人脉和渠道资源,遍布全国各地,还能通过新媒体的方式拓客,小红书、视频号、抖音,设计师圈、工长群、工程渠道、业主、经销商、加工厂,都能触达。
合伙人团队专注营销拓客,手中的这些订单和渠道归平台用,流量自然裂变。有行业人士评价说,早期岩板平台搞合伙人模式,其实给了建陶行业很多出来的人一条出路,慢慢就形成了一个生态。
合伙人模式的优势在于,每个人都是自己当老板,不拿底薪和开单提成,积极性完全不一样。平台做好整合与赋能,提供有优势的产品,合伙人专心当好销售员,产品与销售两个端口独立共生,互相促进。在建陶行业整体下行、传统经销模式承压的大背景下,这种扁平化的组织方式恰好匹配了岩板市场碎片化的真实需求。
第二个核心:高性价比,(前期)不建生产线,用供应链效率换价格空间。
岩板平台不建生产线,不像传统陶企那样背着沉重的工厂包袱,专注建供应链、整合产能、对接需求。
全行业的窑炉都可以是它的供应商,谁品质稳、谁价格合适、谁交期准,就整合谁。没有产能压力,花色换得快,规格配得齐。与工厂的合作是定制化的,平台根据合伙人的需求去组织产品,不用管销售,不用管营销,不用建店,不用投广告,模式非常灵活。
高效的供应链效率决定了产品的极致性价比。
岩板平台的供应链逻辑跟传统品牌完全不同,传统品牌是“工厂有什么,经销商卖什么”,平台是“市场要什么,就整合什么”。在行业产能过剩的大背景下,这个逻辑尤其成立。建陶行业不缺窑炉,不缺产能,缺的是能把产能高效组织起来、精准对接需求的人。平台通过订单集聚实现薄利多销,价格比单品牌和工厂更灵活,使得合伙人在拓客上如虎添翼。
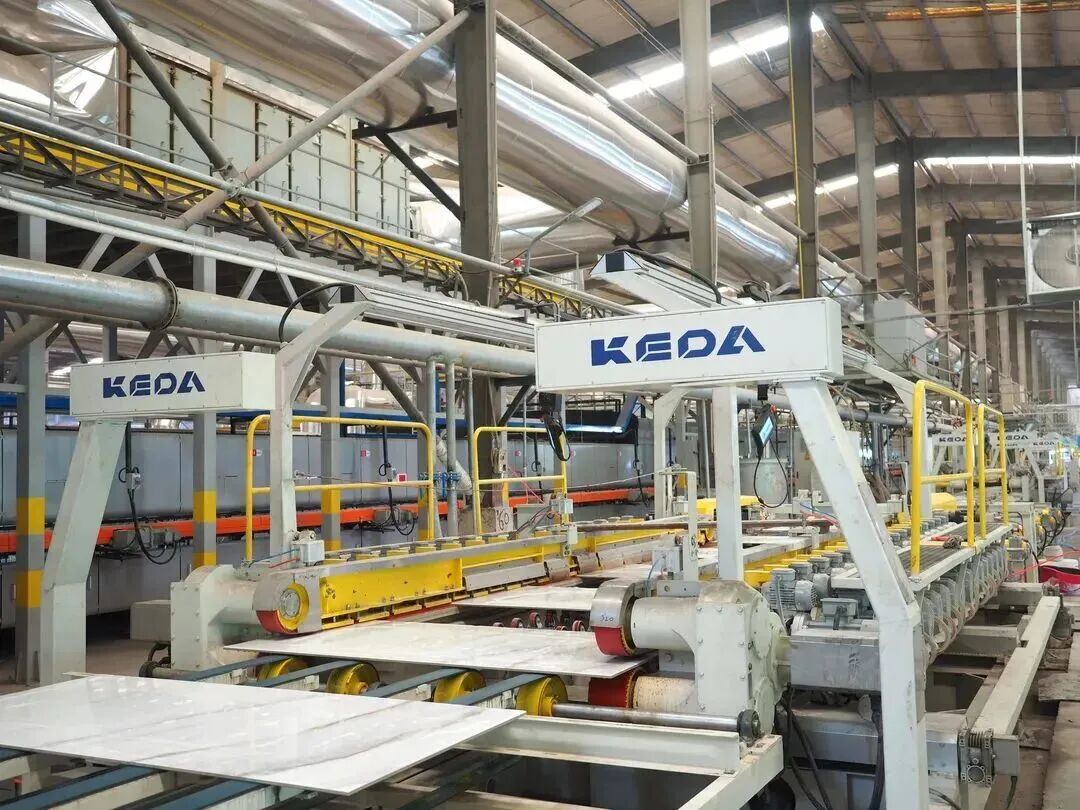
需要指明的是,岩板平台是纯卖板材的,并不介入落地交付服务这一块,也不用养庞大的销售团队,再加上高效的供应链效率,把成本极致压缩,其产品与市面上其他品牌(含交付)的对比,价格优势十分明显。
第三个核心:高周转,现货备齐、仓储能力庞大,库存周转率极高。
岩板SKU多、规格杂、资金占用大,这是行业公认的痛点。
岩板的资金占用比瓷砖大得多,产品规格大、单价高、运输难,且容易破损,仓储要求也更高。传统经销商做岩板最头疼的就是库存,备多了怕卖不掉,备少了客户要的花色又没有。一批岩板从出厂到终端工地,每多一次搬运,破损率就增加,库存周转天数被拉得很长。
平台通过现货模式、统一发货解决了合伙人/经销商的库存压力。
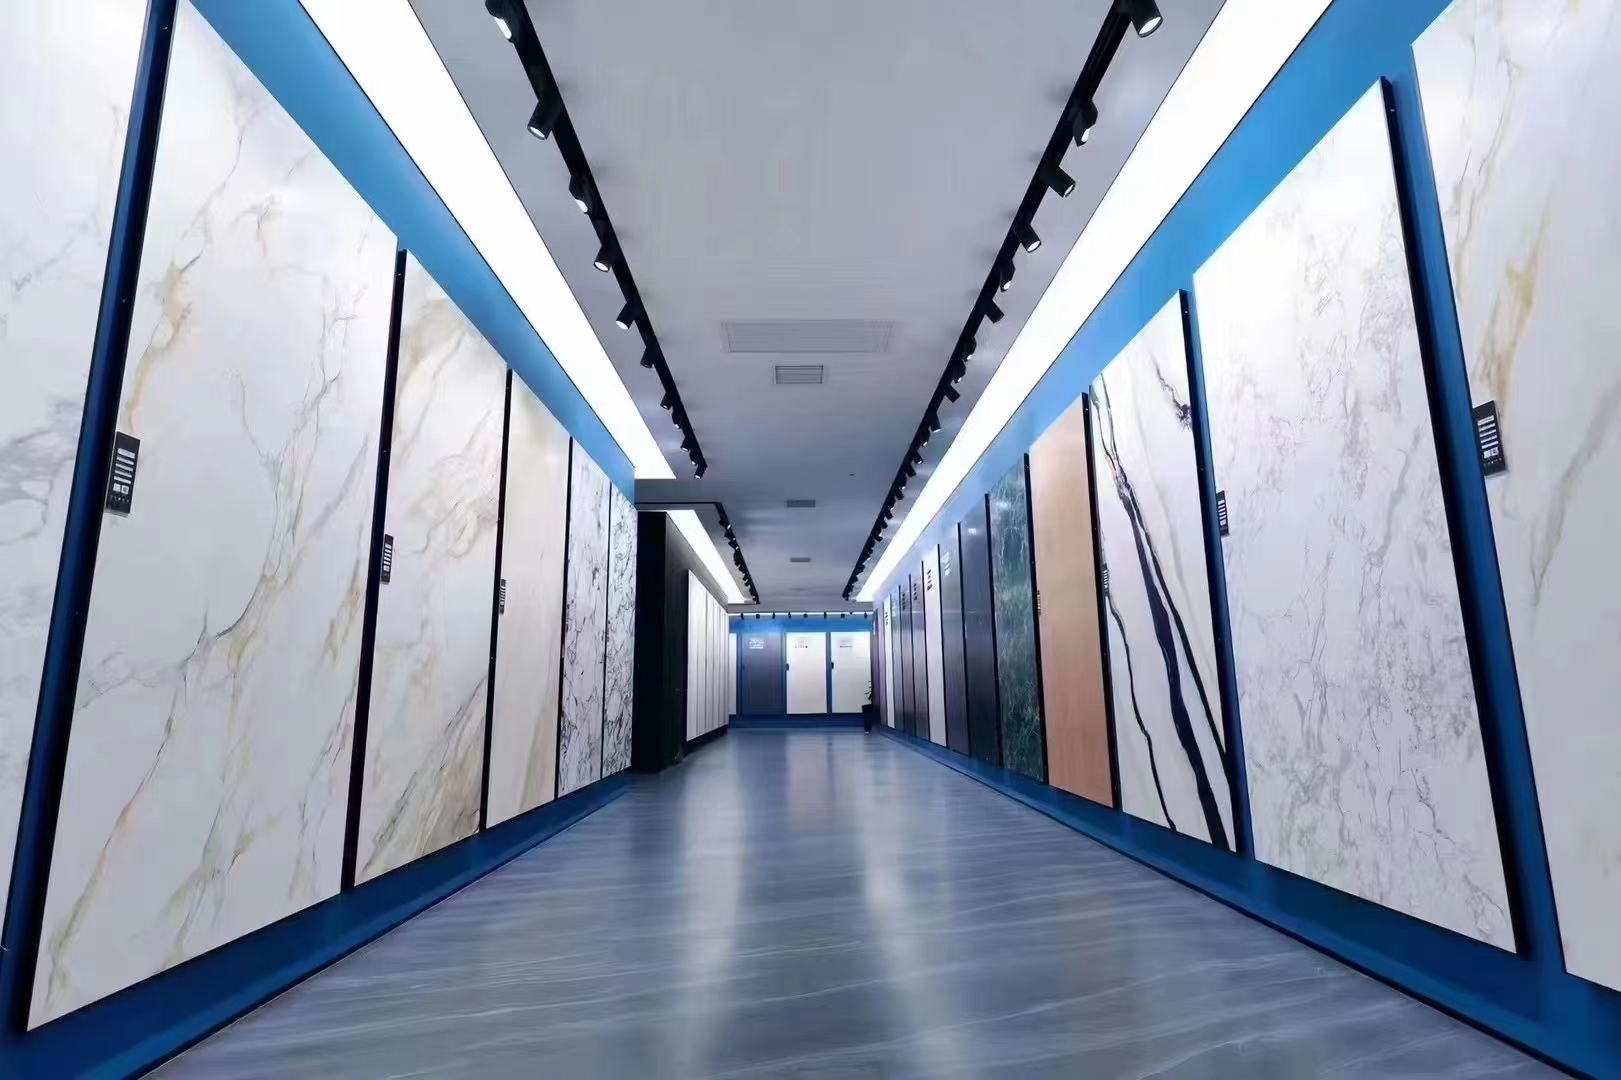
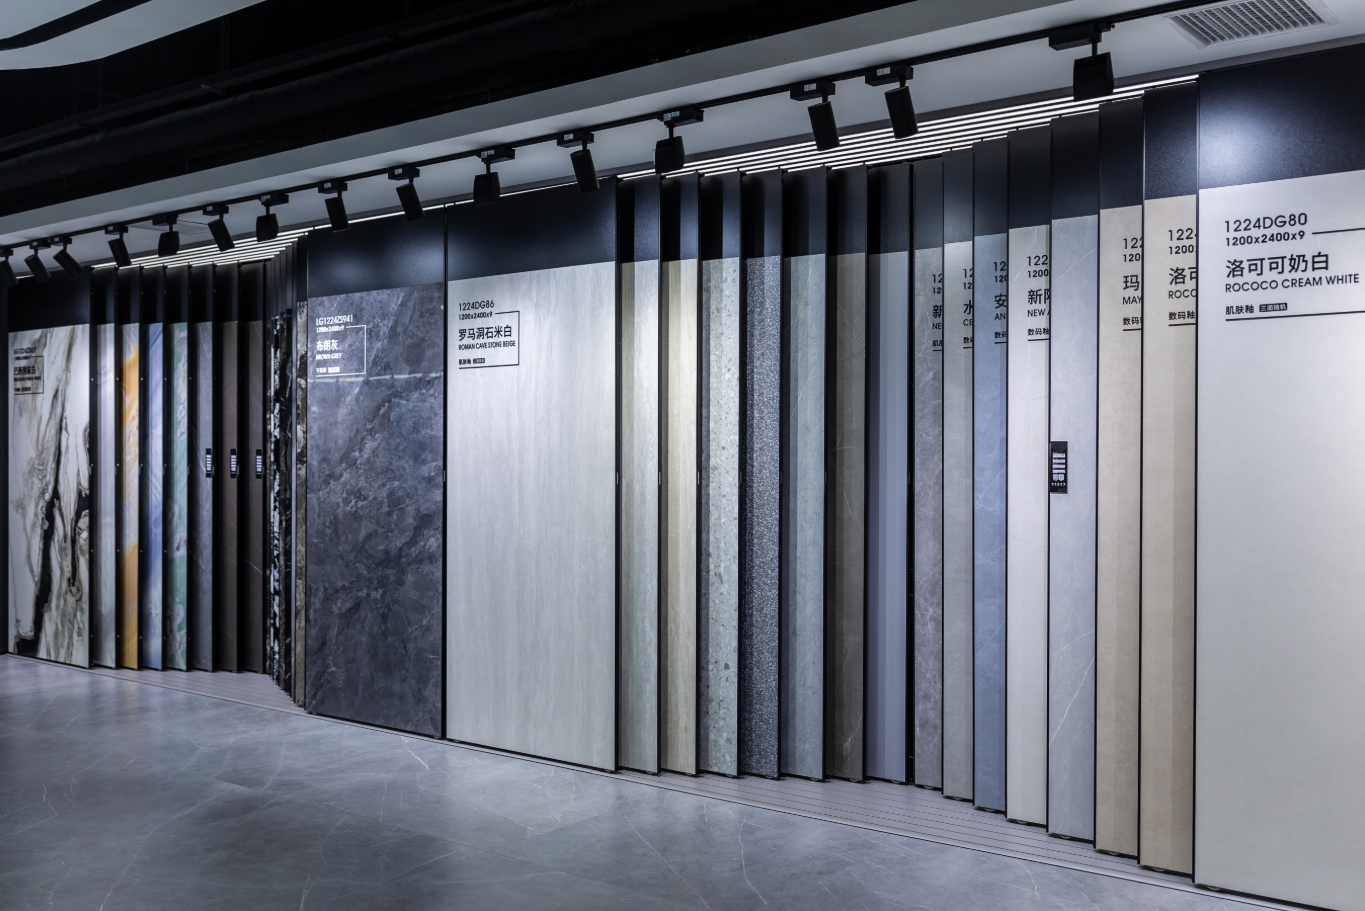
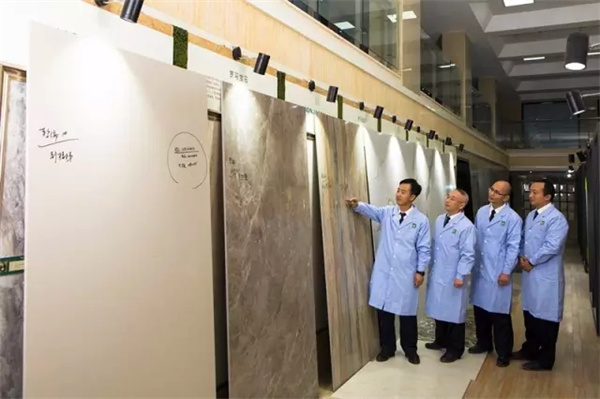
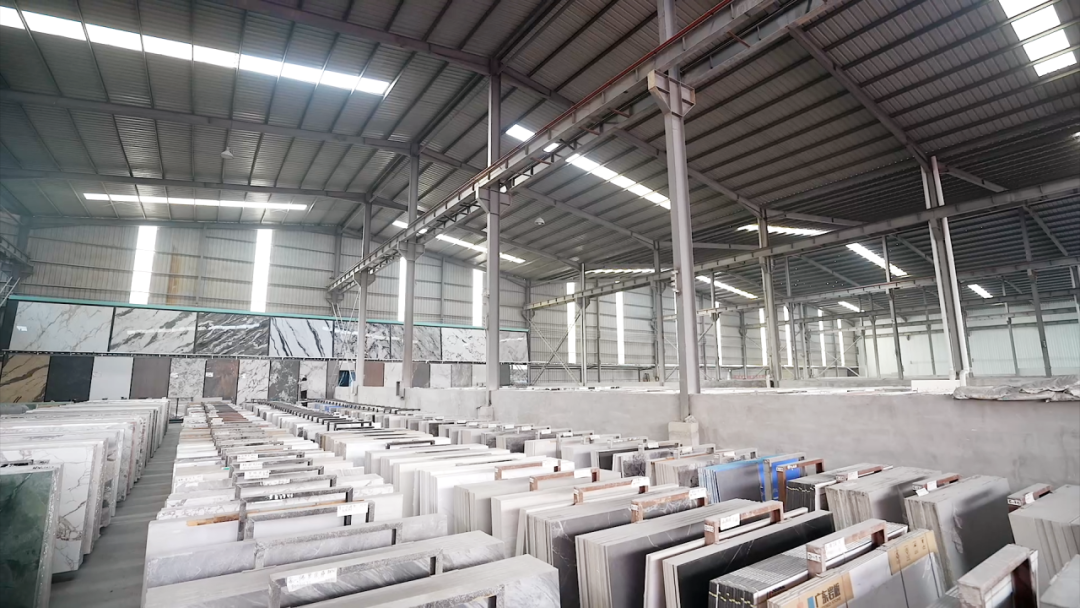
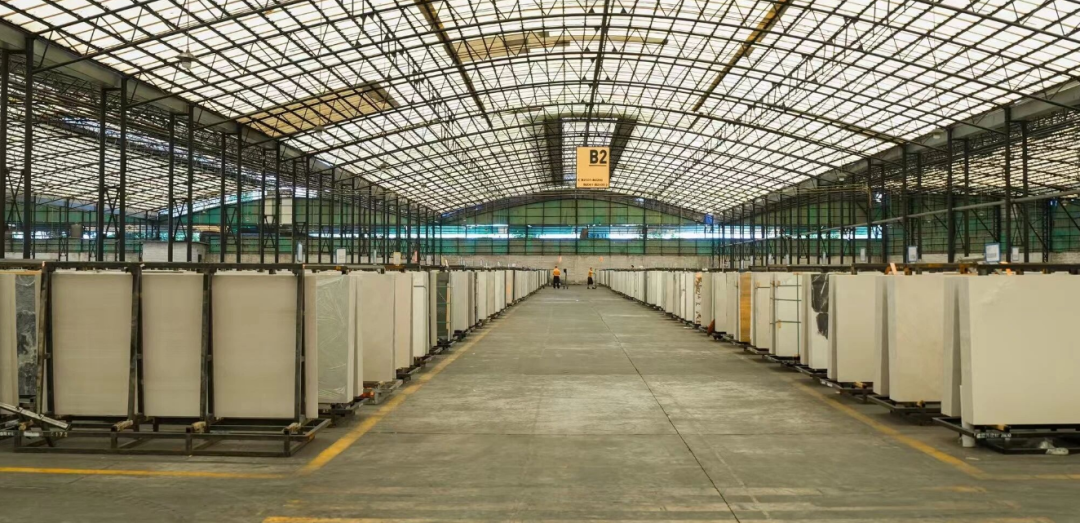
调研小组了解到,佛山几大岩板平台在库存周转率上都维持在很高的水平。这些平台普遍建了上万平的展厅和几万平的仓库,产品花色达2000—4000款SKU,现货库存规模可观,能够满足合伙人随时下单、随时发货的需求。今天下单明天发货,花色不全随时补,仓库就是展厅,现货就是武器。
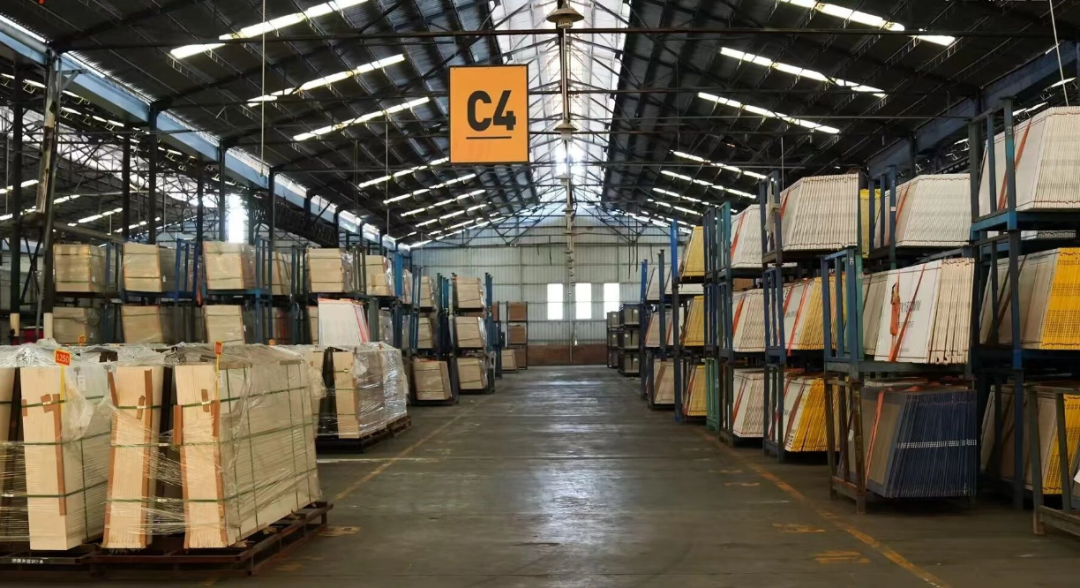
只要销售端跑通了,高周转就能维持。合伙人不需要自己备库存,接单后直接从平台仓库发货,资金压力大大减轻。这既降低了合伙人的入局门槛,让更多有流量但没资金的人也能做岩板生意,也让平台通过集中仓储和多品类的现货储备,把单品的库存风险分摊到了更大的SKU池里。周转快了,资金活了,规模自然就做起来了。
当然,高周转也是一把双刃剑。库存越大,占用的资金就越多,对平台现金流和供应链管理能力的要求就越高。周转快的本质是用更大的SKU宽度换取更快的发货速度,用更集中的仓储换取更低的单品库存风险。这个模式能不能持续,取决于平台能不能在规模扩大的同时,把库存管理和资金效率维持在合理水平。
总结来看,流量解决谁来买,高性价比解决为什么买,高周转解决能不能持续卖。三个齿轮咬住,平台就能持续跑起来。
但跑起来之后,挑战也随之而来。有观点指出,合伙人模式基本上没有价格保护,谁来都是客,做到后面往往只适合打价格战。平台如何在保持性价比优势的同时,避免陷入单纯的价格竞争,是一个需要持续思考的命题。
此外,平台与合伙人之间的关系也在动态变化。合伙人不拿底薪、自负盈亏,这种模式确实激发了积极性,但也意味着平台需要持续提供有竞争力的产品和有吸引力的利润空间,否则合伙人随时可能转向别的平台。平台的核心竞争力,最终还是落在供应链整合能力和产品迭代速度上。
岩板行业现在没有绝对龙头,但不代表未来没有人能做大。目前来看,平台的优势非常明显——轻资产、高效率、强整合,平台不建生产线,却整合了全行业的产能;不养销售团队,却通过合伙人制度把流量裂变做出规模;不靠单一品牌,却用宽SKU加现货把周转做到了极致。
这种“轻资产、重运营”的模式,正在重塑岩板行业的竞争格局。对于传统陶企而言,这既是一种冲击,也是一种启示。在存量竞争时代,单纯依靠产能扩张和渠道压货已难以为继,如何通过服务赋能、供应链优化和组织创新来适配碎片化的市场需求,才是破局的关键。
无论形态如何演变,岩板行业已经告别了野蛮生长的初级阶段,进入了以效率和服务为核心竞争力的下半场。对于身处其中的企业而言,唯有认清自身优势,找准生态位,才能在激烈的市场洗牌中立于不败之地。
*本次调研为2026中国岩板思想大会系列活动之一,调研成果将结集成白皮书,并于大会现场正式发布。